
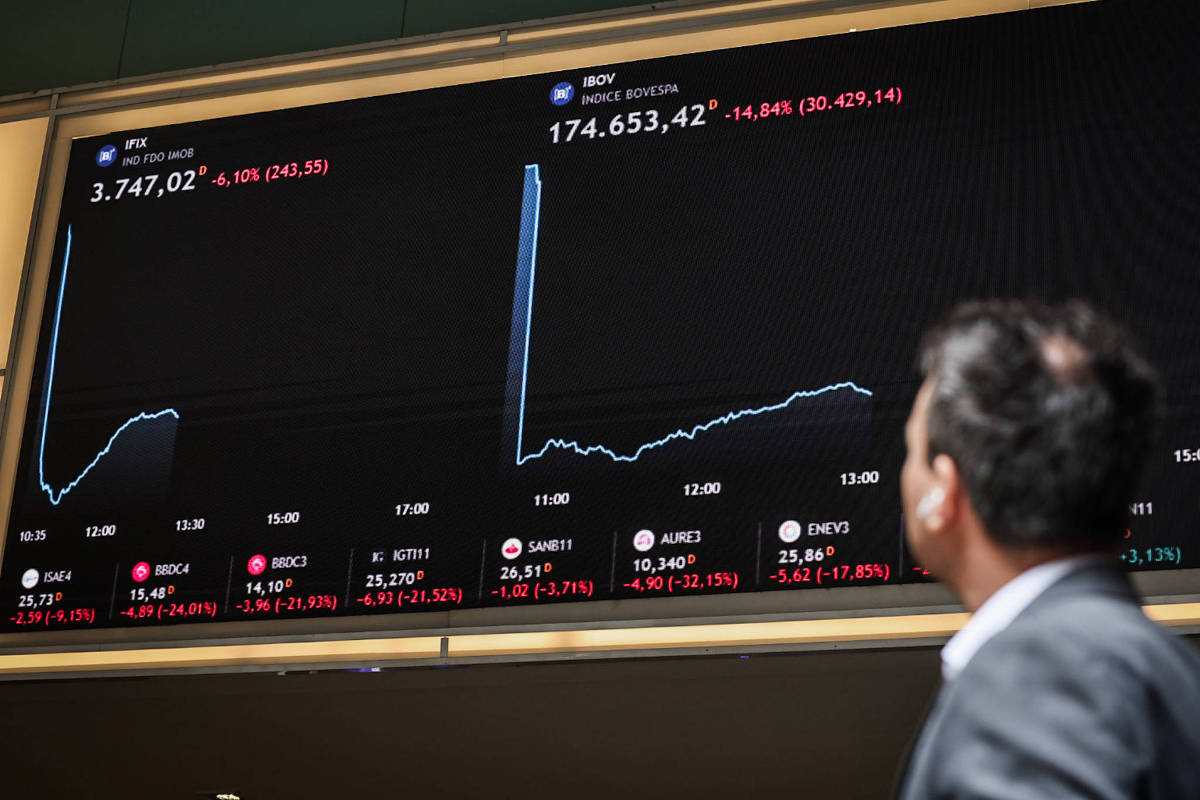
A expressiva volatilidade dos ativos brasileiros após a reeleição de Lula (PT) impulsiona a busca por ativos de proteção e a diversificação das carteiras de investimento, na avaliação de analistas consultados pela Folha. Títulos públicos e CDBs (Certificados de Depósito Bancário), na renda fixa, e ações de empresas de commodities e exportadoras são opções indicadas para investidores que buscam se proteger em um cenário de volatilidade. Esses ativos podem contribuir para reduzir a exposição às oscilações provocadas pelo cenário eleitoral. Como a Folha mostrou, a Bolsa, que chegou a atingir o patamar histórico de 200 mil pontos após o primeiro turno, recuou 17,5% na semana passada. No câmbio, o dólar registrou a maior alta semanal desde 2008, com avanço de 9,18%. "Os setores que mais sofrem com as perspectivas para o governo são aqueles mais sensíveis aos juros, as empresas mais endividadas e os setores cíclicos domésticos. Do outro lado, setores exportadores tradicionais e empresas pagadoras de proventos devem ser beneficiados, já que as exportadoras se favorecem de um câmbio real depreciado", afirma Matheus Spiess, estrategista da Empiricus Research. Para Spiess, a queda expressiva reflete o aumento do risco relativo do Brasil, mas ainda há espaço para empresas de qualidade, previsíveis e com receitas ligadas ao dólar. "Os investidores estão focando a internacionalização das carteiras. Para o que ficar investido no Brasil, o destaque são ativos reais, como imóveis, e fundos imobiliários ligados à inflação. Também há espaço para pagadoras de dividendos mais previsíveis, estáveis e consistentes", afirma. A preferência por empresas com receitas previsíveis também aparece em relatório do Itaú BBA. O banco destaca companhias de infraestrutura, como as dos setores de energia elétrica e saneamento, que têm contratos corrigidos pela inflação e fluxo de caixa mais estável. A instituição estima retornos reais de 11% a 15% para essas empresas, por apresentarem características semelhantes às de títulos de renda fixa. O Itaú BBA também aponta o pagamento de dividendos como uma fonte importante de retorno em um cenário de juros elevados e menor espaço para valorização das ações. Em relatório, o BTG projeta um quarto mandato desafiador para o presidente Lula, com necessidade de negociações com partidos do centrão para aprovar medidas. Em razão disso, o banco estima uma desvalorização expressiva das ações nas semanas seguintes ao pleito, com o Ibovespa no patamar de 170 mil pontos. O BTG também estima uma depreciação do real entre 10% e 15% no mesmo período. Para os analistas da instituição financeira, juros longos mais altos, câmbio desvalorizado e expectativas desancoradas dificultam um ciclo mais agressivo de corte de juros pelo Banco Central, o que reforça a pressão sobre o mercado acionário brasileiro. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes. O BTG destaca empresas exportadoras, como Gerdau, Suzano, Vale, Prio e WEG, bem como companhias defensivas, ou seja, com balanços sólidos e caixa líquido. Nesse segundo grupo, as indicações são Caixa Seguridade, Porto Seguro e Ambev. "Naturalmente, em um cenário de juros elevados, empresas com balanços sólidos tendem a sofrer menos do que aquelas endividadas", afirma o banco. O Itaú BBA destaca petróleo e gás, papel e celulose, bens de capital e materiais entre os setores exportadores. Mas a exposição ao mercado externo não garante ganhos. O banco aponta que, em sete episódios históricos de pico do dólar, apenas os três primeiros tiveram retornos médios positivos. A vitória de Lula aumentou o receio dos investidores de que o governo não adote medidas suficientes para equilibrar as contas públicas. Segundo dados divulgados pelo BC, a dívida bruta do Brasil ficou em 82,9% do PIB (Produto Interno Bruto) em setembro, maior índice desde 2021. A expectativa de continuidade de uma política fiscal expansionista tende a elevar o prêmio de risco exigido pelo mercado para financiar o governo, pressionando os juros futuros. Taxas mais altas, por sua vez, encarecem o crédito para empresas e consumidores e podem reduzir as perspectivas de lucro das companhias, prejudicando o desempenho da Bolsa. A renda fixa costuma se beneficiar em momentos de maior volatilidade, em um comportamento conhecido como "fuga para a qualidade". Nele, investidores priorizam emissores considerados mais seguros, como o Tesouro Nacional e bancos, que oferecem alta liquidez e menor risco. A alta dos juros futuros tem efeitos diferentes para quem já investia e para quem pretende aplicar agora. Quem comprou títulos prefixados ou atrelados à inflação antes da abertura das taxas pode registrar perdas temporárias se precisar vender os papéis antecipadamente. Já quem investe com as taxas mais altas encontra remunerações melhores na compra de novos títulos. Na semana passada, Tesouro Prefixado 2029 chegou a oferecer retorno de 14,88% ao ano, enquanto o Tesouro IPCA+ 2032 pagava inflação mais 7,87% ao ano, segundo Aline Dantas, planejadora financeira pela Planejar. Para ela, a decisão deve considerar o prazo do objetivo e a possibilidade de manter o investimento até o vencimento. Dantas vê os títulos pós-fixados, como o Tesouro Selic e CDBs atrelados ao CDI, como alternativas para a reserva de emergência e objetivos de curto prazo, por terem menor oscilação de preço. Para metas de longo prazo, ela considera os títulos indexados à inflação uma opção, desde que o investidor possa esperar até o vencimento. Já os prefixados exigem mais cautela, porque ficam mais expostos a mudanças nas expectativas de inflação e juros. Segundo o Morgan Stanley, caso o governo não corrija a trajetória da dívida, há o risco de dominância fiscal —cenário em que o financiamento da dívida pública passa a limitar a capacidade do Banco Central de controlar a inflação por meio dos juros. Nesse cenário, o banco projeta altas de 3 a 4 pontos percentuais nas taxas dos contratos de DI e nos rendimentos dos títulos prefixados de longo prazo, que poderiam chegar a 18%. Caso isso ocorra, investidores que comprarem esses títulos nas condições atuais, com taxas em torno de 15%, poderão sofrer perdas com a marcação. FORMAÇÃO DE PREÇO MÉDIO Na segunda-feira, a reeleição de Lula desvalorizou os preços dos ativos domésticos. Os juros futuros subiram mais de 2 pontos percentuais, enquanto a Bolsa registrou queda superior a 13%, a maior desde 2020. A magnitude do recuo levou a B3 a interromper temporariamente as negociações. Além da reação do mercado acionário, o câmbio também foi afetado, com alta do dólar ante o real. A moeda americana avançou 8,41%, na maior alta diária desde janeiro de 1999, quando teve início o regime de câmbio flutuante no país. Para analistas, o momento reforça a importância da formação de um preço médio. A estratégia consiste em comprar a moeda de forma parcelada, em vez de investir todo o valor de uma só vez, de modo a reduzir o risco de concentrar a compra em um momento de cotação elevada. "O ideal é sempre aportar em dólar. Não esperar a faca cair para pegar, porque você pode se cortar. É normal preferir comprar o dólar a R$ 4,99 a adquiri-lo a R$ 5,30 ou R$ 5,40. Mas, se o investidor comprar dólar, investir no mercado internacional e diversificar a carteira, ele poderá se beneficiar da valorização do mercado lá fora e evitar a desvalorização do mercado brasileiro", diz Rebecca Nossig, estrategista de ações da Nomad. Os bancos projetam uma desvalorização maior do real. Para o Morgan Stanley, a alta da moeda americana deve ocorrer em etapas: primeiro até R$ 5,50 e, depois, para a faixa de R$ 5,60 a R$ 5,70, caso o mercado passe a incorporar um prêmio maior pelo risco fiscal. Em um cenário mais pessimista, a cotação poderia se aproximar de R$ 6. O JPMorgan projeta que o dólar chegue a R$ 5,50 nas próximas semanas. Já o UBS aponta R$ 5,40 como primeiro nível de referência para a moeda americana e avalia que, embora os juros elevados continuem dando sustentação ao real, a incerteza fiscal deve prevalecer como principal fator de pressão sobre a moeda.
Volatilidade p�s-elei��es impulsiona busca por ativos de prote��o
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.