
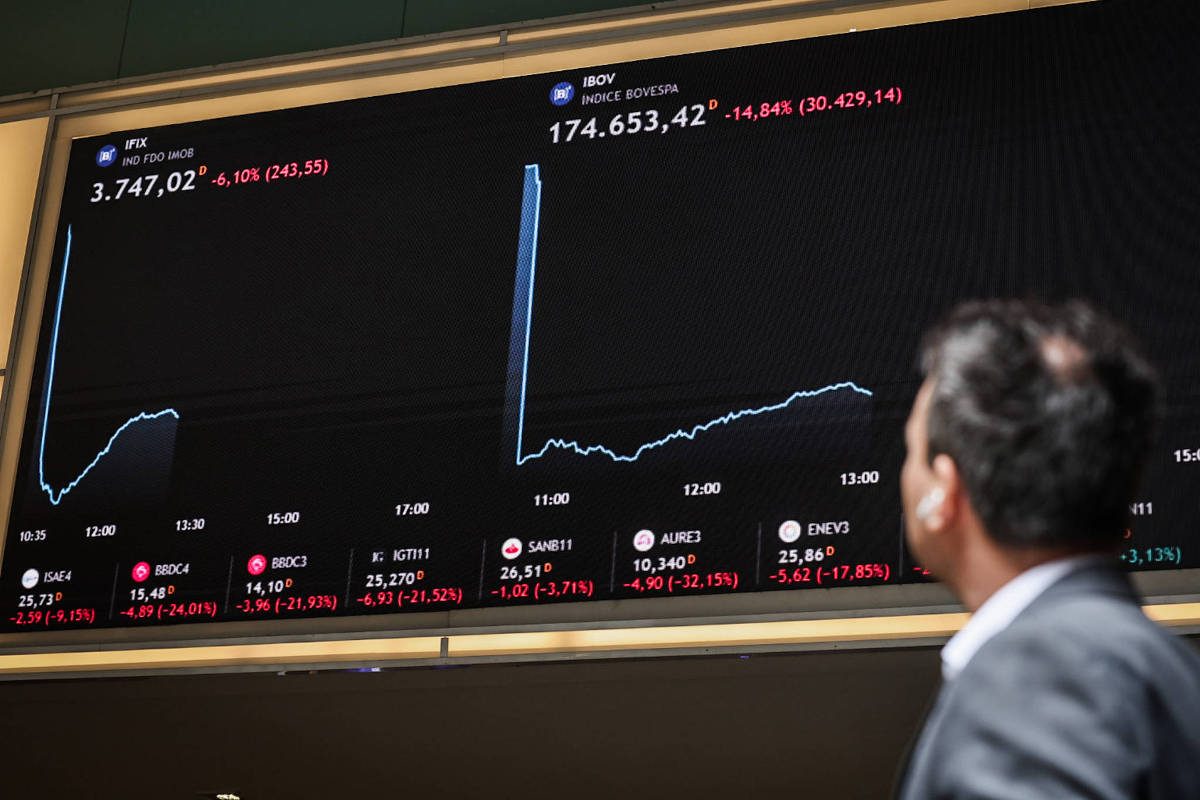
A derrota de Flávio Bolsonaro (PL) na disputa presidencial frustrou uma das apostas do mercado financeiro para as ações de empresas de menor capitalização, conhecidas como small caps. Investidores esperavam que esses papéis se valorizassem em caso de vitória do senador. Com a reeleição de Lula (PT), o segmento passou a enfrentar um cenário marcado pela alta dos juros futuros e pelo aumento da preocupação dos investidores com as contas públicas. O índice Small Caps (SMLL), que acompanha o desempenho de ações de empresas de menor valor de mercado, acumulava queda de 6,85% entre o segundo turno e a última quinta-feira (5). No primeiro pregão após o resultado eleitoral, o indicador recuou 26,92%, ante baixa de 13,88% do Ibovespa. O movimento contrasta com a valorização registrada depois do primeiro turno, quando Flávio saiu na frente na disputa. Naquele período, o SMLL chegou a subir 9,17% em um único dia, diante da expectativa de que uma eventual vitória do candidato do PL abriria espaço para uma política econômica considerada mais favorável ao mercado. A avaliação era que as empresas menores poderiam se beneficiar de uma eventual queda dos juros. Com a vitória de Lula, as expectativas mudaram e parte dos ganhos foi devolvida. A mudança de cenário já apareceu na política monetária. Na primeira reunião do Copom após o segundo turno, o Banco Central interrompeu o ciclo de cortes da Selic e manteve a taxa em 13,75% ao ano. No boletim Focus mais recente, as projeções para a inflação e para a Selic foram elevadas. João Vitor Saccardo, head da mesa de renda variável da Convexa Investimentos, diz que a expectativa de queda dos juros futuros era um dos principais fatores por trás da aposta nas small caps. Segundo ele, as grandes empresas já não estavam tão descontadas, enquanto as companhias menores apresentavam maior potencial de valorização. "Empresas menores também costumam ter maior alavancagem, ou seja, juros menores diminuiriam a despesa financeira e aumentariam o lucro", afirma. Com a reeleição de Lula, a curva de juros voltou a subir e a expectativa foi frustrada. Saccardo afirma que o movimento não significa que os fundamentos das empresas tenham mudado de uma semana para outra, mas que o mercado passou a projetar um cenário diferente para os ativos e para o risco fiscal. Esse segmento também tende a sofrer mais em momentos de incerteza porque reúne companhias mais expostas à economia doméstica e com maior dependência do crédito. Com isso, as empresas tendem a ser afetadas tanto pelo encarecimento dos financiamentos quanto pela diminuição do consumo. A concentração da Bolsa em empresas de grande porte é outro fator que dificulta a recuperação das small caps. Segundo Saccardo, ações de companhias como Petrobras, Vale e grandes bancos costumam receber a maior parte dos recursos estrangeiros que entram no mercado brasileiro, por terem maior liquidez. Com isso, o Ibovespa pode avançar puxado por essas empresas enquanto as ações menores continuam ficando para trás. "Quando aumenta a incerteza, o investidor tende a buscar empresas maiores, mais líquidas, menos endividadas e, em muitos casos, com receitas dolarizadas ou menos dependentes da economia doméstica", diz Saccardo. Paulo Abreu, gestor da Mantaro, também afirma que a combinação entre exposição à economia local, endividamento e menor liquidez ajuda a explicar o motivo pelo qual as small caps sofreram com a mudança de cenário. Segundo ele, a sensibilidade do segmento aos juros aparece tanto nos resultados operacionais quanto nas despesas financeiras. Com crédito mais caro, parte das empresas pode contar com uma demanda menor. Ao mesmo tempo, companhias endividadas precisam destinar uma parcela maior dos seus recursos ao pagamento de dívidas. O gestor diz ainda que não é possível tratar todas as small caps da mesma maneira. Segundo Abreu, existem empresas com gestão sólida e capacidade de atravessar diferentes ciclos econômicos adversos, enquanto outras podem perder valor se precisarem conviver por muito tempo com juros elevados e alto endividamento. "Governança é sempre o ponto mais importante para o investidor olhar quando decide entrar nesse tipo de empresa", afirma Abreu. Ele também considera importante avaliar o nível de endividamento da companhia, sua capacidade de geração de caixa e a qualidade da alocação de capital. Na carteira da Mantaro, a mudança de cenário levou ao aumento da participação em companhias de serviços públicos, conhecidas como utilities. Segundo o especialista, esses negócios têm potencial de geração recorrente de caixa e de distribuição de recursos aos acionistas. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes. Raphael Figueredo, estrategista de renda variável da XP, também diz que os juros elevados podem limitar o desempenho das small caps, mas não eliminam as oportunidades no segmento. Para ele, o novo ambiente torna a escolha individual das empresas ainda mais importante. "O que o mercado vai precisar fazer agora é ser mais seletivo. O stock picking vai ser fundamental nesse ambiente de uma política monetária mais restritiva", afirma. Figueredo diz que empresas com boa alocação de capital e negócios resilientes podem continuar apresentando resultados mesmo com juros altos. Ele cita o setor financeiro como um dos que podem oferecer oportunidades, com potencial de ganhos de eficiência com o uso de inteligência artificial. O estrategista também diz que ainda é cedo para afirmar se a queda registrada no primeiro pregão após a eleição foi exagerada. Segundo ele, parte do movimento pode ter sido provocada por ajustes de carteiras e resgates de fundos, que obrigaram gestores a vender ativos para recompor posições. Apesar do cenário mais difícil, os especialistas dizem ver possibilidades de recuperação para o segmento. Uma melhora das expectativas fiscais, que permita reduzir os juros futuros, seria um dos principais fatores para aumentar a atratividade das empresas menores. Abreu afirma que uma sinalização de responsabilidade com as contas públicas, incluindo a escolha de um nome de credibilidade para o Ministério da Fazenda, poderia aliviar a percepção de risco. Já Saccardo aponta que uma eventual migração de recursos da renda fixa para a Bolsa também poderia favorecer as small caps. Figueredo acrescenta que essas empresas não devem depender exclusivamente de uma melhora do cenário macroeconômico. Companhias que reduzam o endividamento, melhorem a geração de caixa e façam uma boa gestão do capital podem se tornar atrativas mesmo antes de uma queda dos juros.
Vit�ria de Lula muda perspectivas para small caps, pressionadas por juros e risco fiscal
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.