
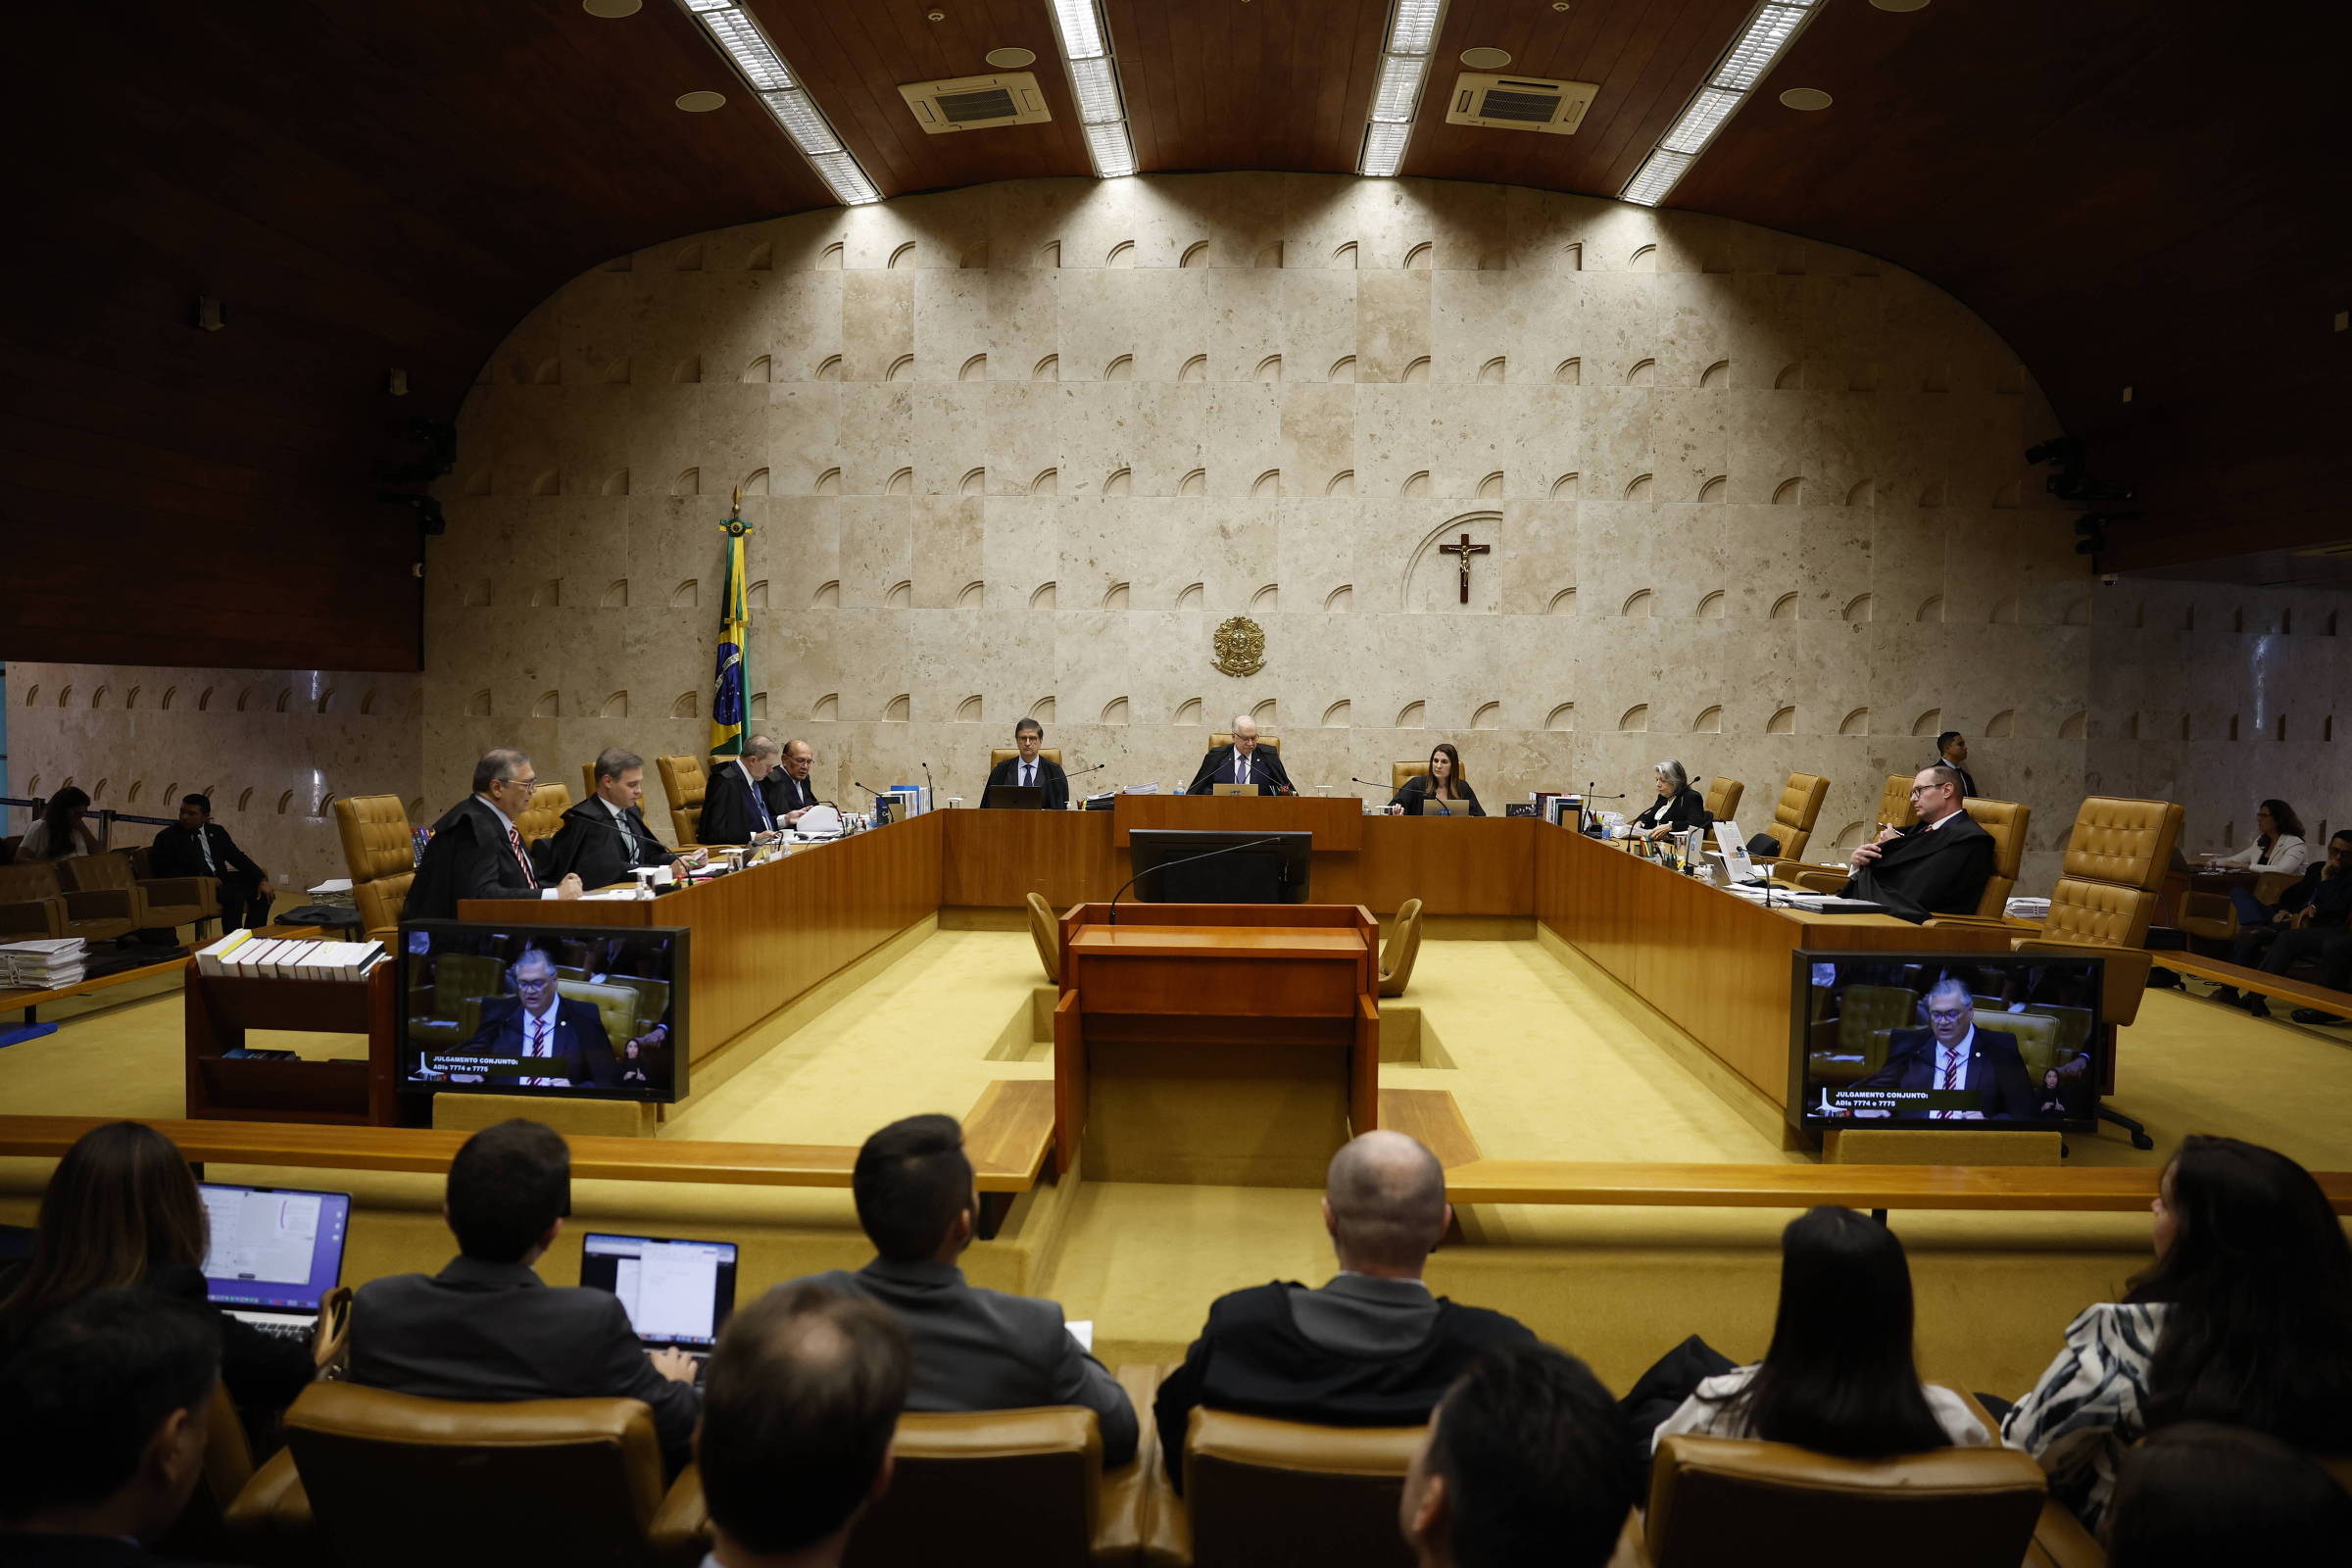
São Paulo O STF (Supremo Tribunal Federal) decidiu que empresas do setor imobiliário —como incorporadoras, construtoras e administradoras de imóveis— não precisam pagar ITBI (Imposto sobre Transmissão de Bens Imóveis) ao transferir imóveis para compor o próprio capital social. A discussão girou em torno da interpretação de dispositivo constitucional que prevê que o ITBI não incide sobre a transferência de imóveis para integralização de capital social e para reorganização societária, mas cria uma exceção ao dizer "salvo se, nesses casos, a atividade preponderante do adquirente for a compra e venda desses bens ou direitos, locação de bens imóveis ou arrendamento mercantil". Sessão plenária do STF, sob a presidência do ministro Edson Fachin - Pedro Ladeira/Folhapress A decisão foi tomada por maioria de oito votos a dois, no julgamento do Tema 1.348. Como o processo tramita sob o rito da repercussão geral, a tese fixada deverá orientar o julgamento de casos semelhantes pelos demais tribunais. O relator, ministro Edson Fachin, entendeu que essa restrição não se aplica à integralização de capital, e sim às transmissões decorrentes de fusão, incorporação, cisão ou extinção de pessoas jurídicas. Seu voto foi acompanhado por Cristiano Zanin, André Mendonça, Kassio Nunes Marques, Luiz Fux, Cármen Lúcia e Dias Toffoli. Alexandre de Moraes também acompanhou o relator, com ressalvas. Gilmar Mendes e Flávio Dino restaram vencidos ao defender que a imunidade não deve alcançar empresas cuja atividade principal seja imobiliária. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisões A imunidade do ITBI, prevista na Constituição Federal, é uma forma de limitação ao poder de tributar e busca facilitar a formação e a capitalização de pessoas jurídicas, evitando que o aporte de patrimônio seja onerado pelo imposto municipal. Em seu voto, Fachin defendeu que tal imunidade é incondicionada, ou seja, não depende do ramo de atuação da empresa que recebe o imóvel. O ministro considera que essa leitura é compatível com a redação constitucional e com a finalidade da norma de estimular a atividade econômica, a livre iniciativa e a organização empresarial. Fachin também relacionou seu entendimento ao precedente do Tema 796, no qual o STF definiu que a imunidade do ITBI não alcança o valor dos bens que exceder o limite do capital social a ser integralizado. Isso significa que o benefício não se estende automaticamente à parcela do valor do imóvel que ultrapasse o montante efetivamente destinado à formação do capital da empresa. Alexandre de Moraes acompanhou o relator, mas ressalvou que a decisão não impede os municípios de fiscalizar operações concretas e comprovar eventual prática de simulação ou fraude à lei. FolhaJus A newsletter sobre o mundo jurídico exclusiva para assinantes da Folha Gilmar Mendes, porém, abriu divergência ao defender que a restrição prevista na Constituição também se aplica à integralização de capital. Para o ministro, a expressão utilizada no dispositivo constitucional abrange as hipóteses de transmissão ali descritas e permite que a imunidade seja afastada quando a empresa adquirente tiver atividade preponderantemente imobiliária. O ministro também sustenta que a limitação deve ser preservada para evitar que a imunidade seja utilizada de forma ampla por empresas que exploram imóveis como atividade econômica principal. Flávio Dino acompanhou a divergência. O caso chegou ao Supremo após uma empresa questionar decisão do TJSP (Tribunal de Justiça de São Paulo), que manteve a cobrança do imposto pelo município de Piracicaba (SP). O tribunal estadual entendeu que a imunidade não se aplicava porque a atividade preponderante da empresa era a compra e venda ou a locação de bens imóveis. Segundo Graziele Pereira, sócia do Canedo, Costa, Pereira e Alabarce Advogados, a decisão encerra uma controvérsia que há tempos alimenta litígios entre contribuintes e municípios. "O relator afastou a ideia de privilégio fiscal: para ele, a imunidade é um instrumento constitucional de incentivo à atividade econômica, com reflexos diretos sobre a construção civil e a incorporação imobiliária e, por consequência, sobre o acesso à moradia. Esse talvez seja o efeito mais relevante para o setor na medida em que, ao desonerar o aporte de terrenos ao capital de incorporadoras e SPEs, a decisão reduz o custo de entrada dos empreendimentos", diz. Para Fabrício Parzanese dos Reis, sócio da área tributária do Velloza Advogados, o que ainda pode gerar incerteza no caso é a eventual modulação de efeitos, que não fora proposta por nenhum ministro, mas pode vir por embargos de declaração do município de Piracicaba ou por outros municípios e associações admitidos como amicus curiae. "Mantido o resultado como está, os efeitos alcançam todos os contribuintes, que poderão pedir a repetição do indébito dos valores recolhidos nos últimos cinco anos. Se houver modulação, o STF tem preferido restringir os pedidos de ressarcimento e preservar apenas os contribuintes que foram à Justiça antes da conclusão do julgamento", explica.
STF garante imunidade de ITBI a empresas imobili�rias
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.