
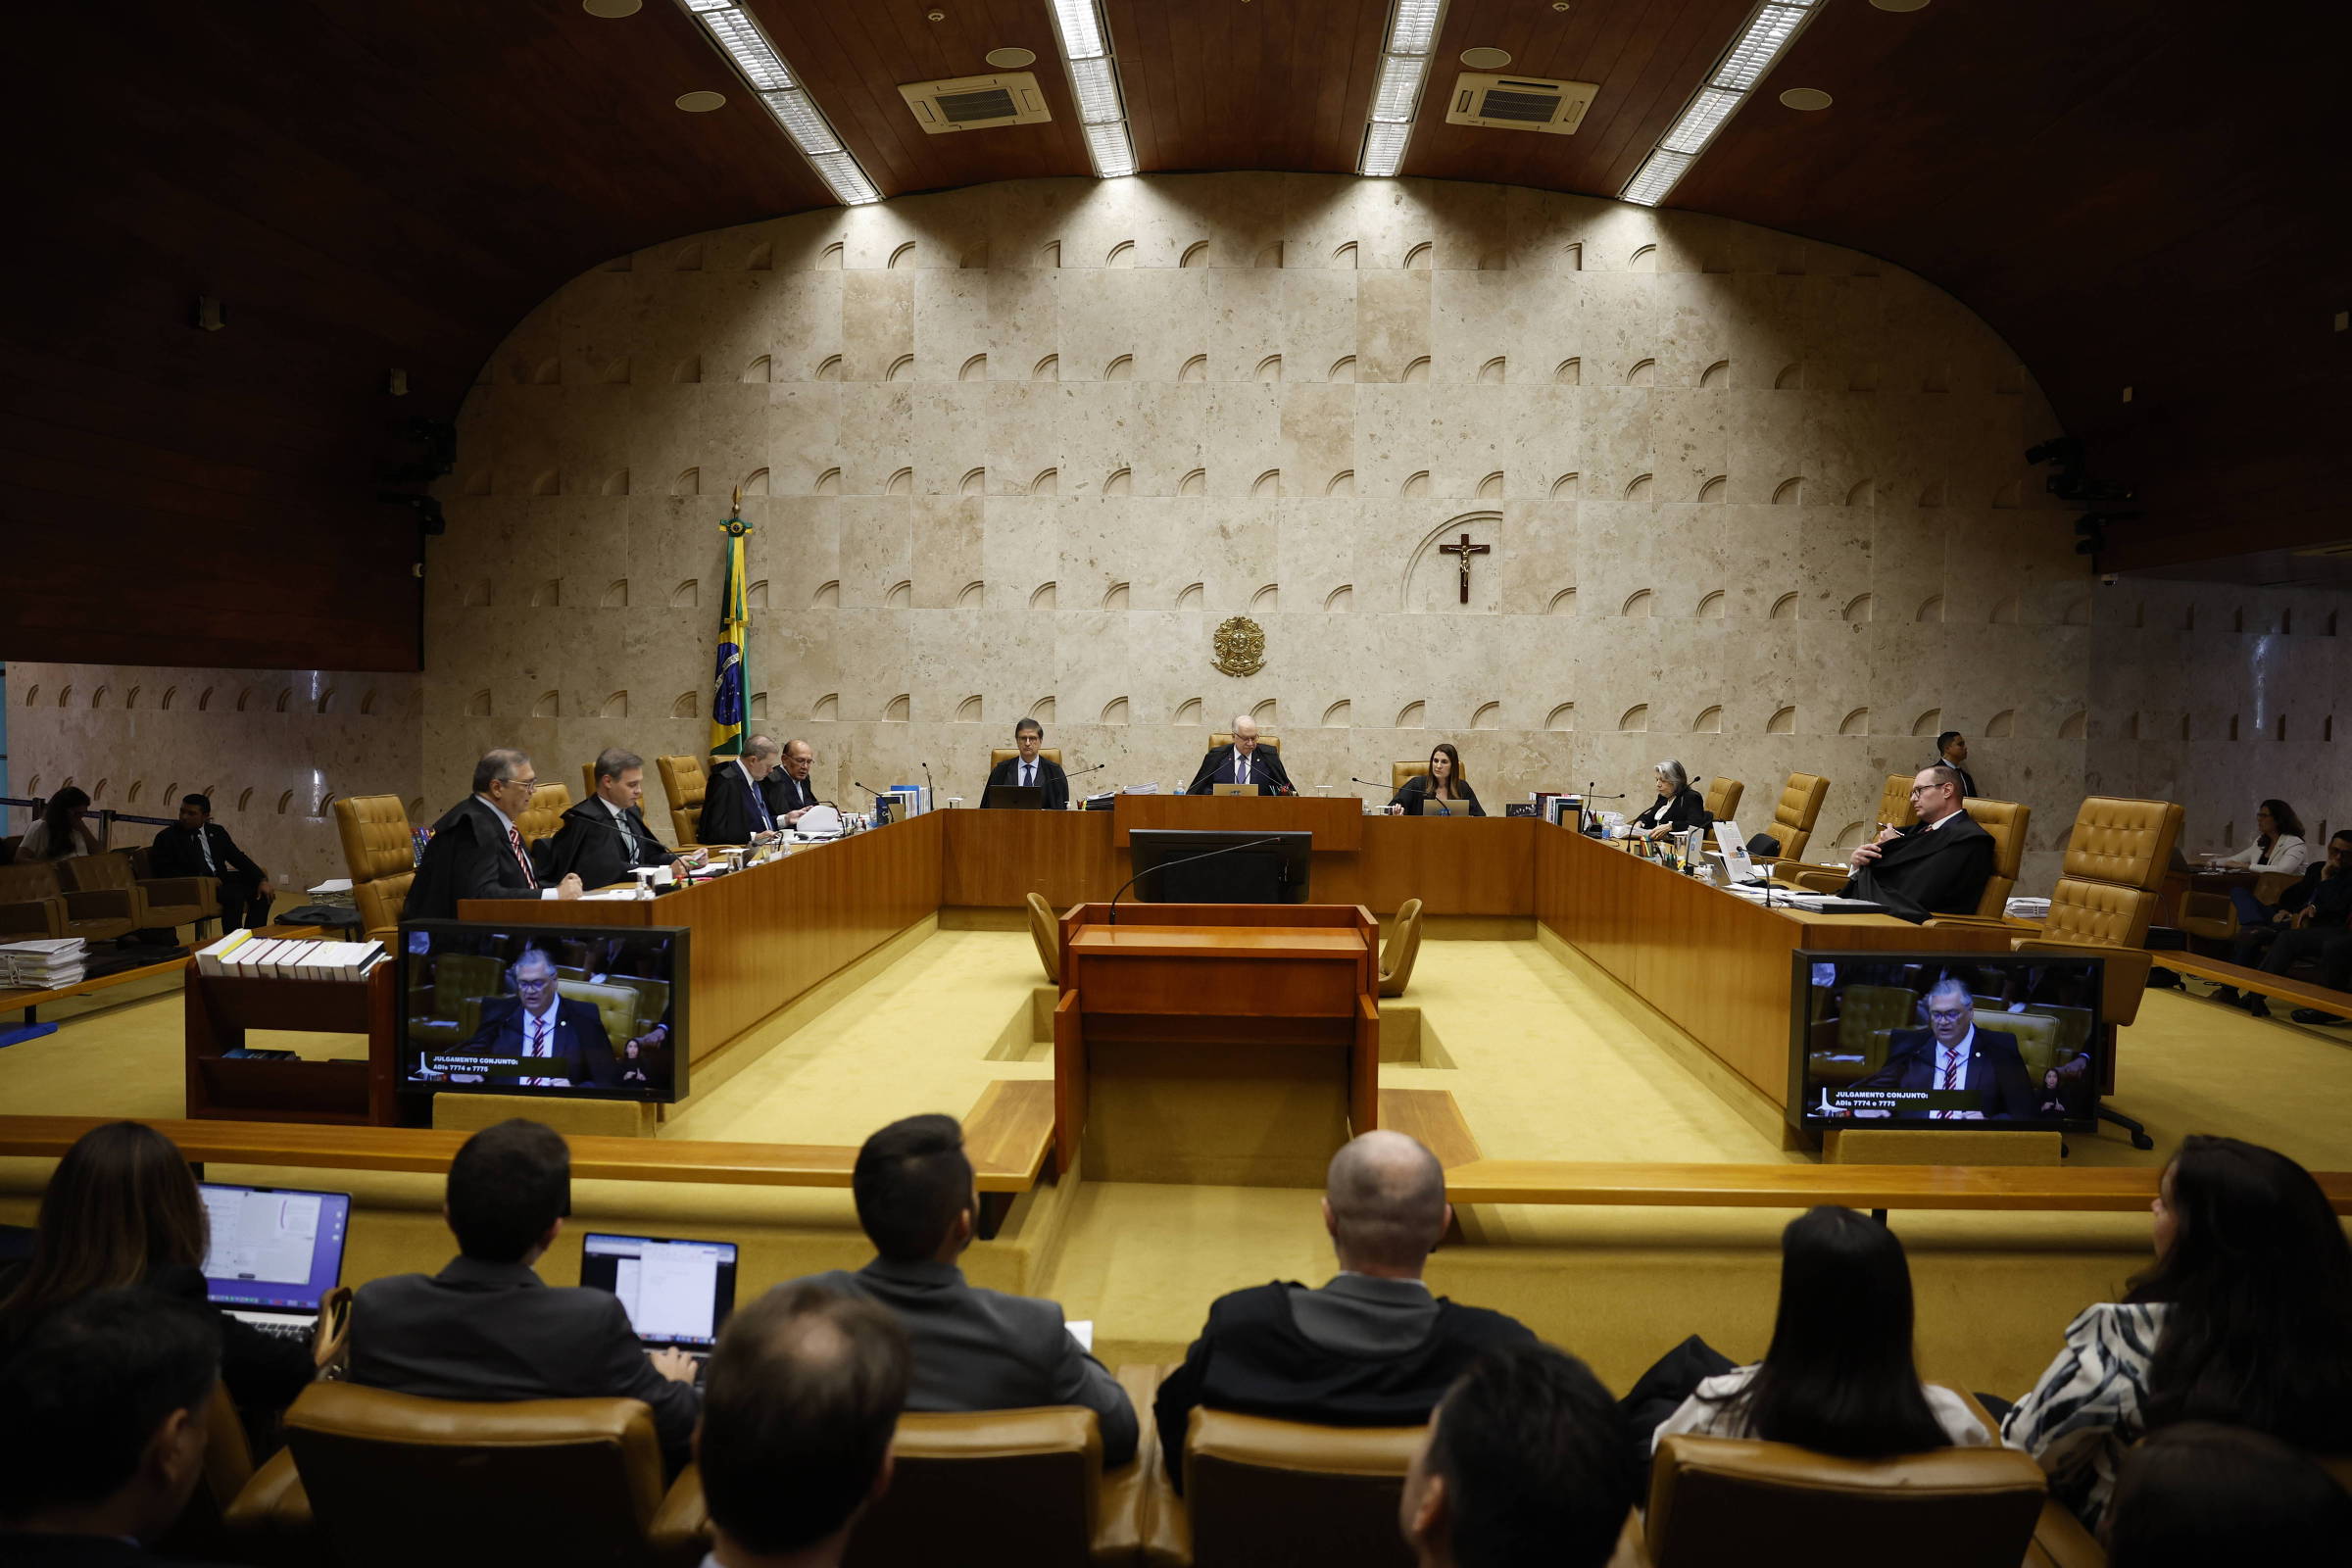
São Paulo O STF (Supremo Tribunal Federal) decidiu nesta quarta-feira (7) que créditos presumidos de ICMS — benefícios fiscais concedidos pelos estados — não podem ser incluídos na base de cálculo do PIS e da Cofins, tributos federais. Por maioria, a Corte negou recurso da União no RE 835.818, de repercussão geral, e fixou a tese de que é incompatível com a Constituição a inclusão desses valores nas duas contribuições. O julgamento encerra uma disputa que se arrastava havia mais de uma década e opunha, de um lado, a União, que defendia que o benefício fiscal representa uma vantagem econômica incorporada ao patrimônio da empresa, e, de outro, contribuintes e entidades empresariais, para os quais o crédito presumido não constitui receita ou faturamento. A discussão também envolvia os limites da atuação da União sobre benefícios concedidos pelos estados. A decisão foi tomada por 7 votos a 4. Foram mantidos os votos apresentados em julgamento virtual anterior por ministros que deixaram a Corte, todos favoráveis aos contribuintes: Marco Aurélio, relator do caso, Rosa Weber, Ricardo Lewandowski e Luís Roberto Barroso. No julgamento presencial, Cármen Lúcia, Dias Toffoli e Edson Fachin acompanharam o relator. Ficaram vencidos Alexandre de Moraes, Gilmar Mendes, Kassio Nunes Marques e Luiz Fux. Sessão plenária do STF, sob a presidência do ministro Edson Fachin - Pedro Ladeira - 12.ago.2026/Folhapress O crédito presumido de ICMS é um benefício fiscal concedido pelos estados para reduzir o valor que uma empresa efetivamente suporta desse imposto. Na prática, o mecanismo pode diminuir a carga tributária estadual de determinados contribuintes como forma de estimular uma atividade econômica, um setor ou uma região. A controvérsia no STF não era sobre a validade desses incentivos, mas sobre saber se o valor correspondente ao benefício deveria ser tratado como receita da empresa para fins de incidência do PIS e da Cofins. Se a resposta fosse positiva, o crédito presumido aumentaria a base sobre a qual são calculadas as contribuições federais. A União sustentava que, diferentemente do ICMS destacado na operação, o crédito presumido não é um valor que apenas passa pelo caixa da empresa para depois ser repassado ao estado. Segundo essa argumentação, trata-se de uma vantagem econômica que permanece definitivamente com o contribuinte e, por isso, poderia ser considerada receita. Essa foi a linha seguida pelos ministros que acabaram vencidos. FolhaJus A newsletter sobre o mundo jurídico exclusiva para assinantes da FolhaGilmar Mendes destacou que o crédito presumido não se confunde com a situação analisada pelo STF no Tema 69, a chamada "tese do século", em que a Corte decidiu que o ICMS não integra a base de cálculo do PIS e da Cofins. Na avaliação do ministro, o ICMS destacado na nota fiscal representa um valor que transita pelo patrimônio da empresa e será posteriormente repassado ao estado. No crédito presumido, por sua vez, não há esse repasse: há redução do valor que seria devido ao fisco estadual, e a quantia correspondente permanece com a empresa. O ministro também apontou uma diferença relacionada ao federalismo fiscal. Estados podem conceder benefícios sobre tributos de sua competência, mas não têm poder para determinar a base de cálculo de tributos federais. Alexandre de Moraes, que acompanhou essa linha, resumiu o argumento ao afirmar: "O estado pode abrir mão do que é dele, mas não do que é da União". Para Moraes, a concessão de um benefício fiscal estadual não poderia impedir a União de tributar aquilo que estivesse dentro da sua competência. Na visão do ministro, admitir o contrário permitiria que um estado produzisse, por meio de seu incentivo, efeitos sobre a arrecadação federal. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.A maioria, porém, entendeu que a discussão não poderia ser resolvida apenas a partir da ideia de que o valor do crédito permanece definitivamente com a empresa. O ponto central foi definir se essa vantagem representa efetivamente receita para fins constitucionais de PIS e Cofins e, ainda, se a tributação federal poderia reduzir a eficácia econômica de uma política fiscal adotada por outro ente da federação. O voto do relator, Marco Aurélio, que permaneceu válido após sua aposentadoria em 2021, considerou que o crédito presumido representa redução ou ressarcimento de custos, e não ingresso de riqueza nova caracterizador de receita. A tese vencedora seguiu essa compreensão. A CNI (Confederação Nacional da Indústria), que participou do processo como amicus curiae, afirma que a tributação federal poderia reduzir a efetividade dos incentivos estaduais. A entidade argumenta que empresas consideram esses benefícios na formação de custos e na tomada de decisões de investimento e que a incidência posterior de contribuições federais poderia alterar o conteúdo econômico da política fiscal adotada pelos estados. Para Ana Paula Baruel, sócia do Baruel Barreto Advogados, o resultado mantém coerência com a chamada "tese do século". Segundo ela, valores que não representam receita ou faturamento efetivo da empresa não devem integrar a base do PIS e da Cofins. No caso dos créditos presumidos, afirma a advogada, há ainda uma questão federativa. "Permitir que a União tribute esse benefício por meio do PIS e da Cofins significa, na prática, reduzir parte do incentivo concedido pelo Estado, interferindo em sua política fiscal". Bruno Teixeira, sócio da área tributária do TozziniFreire Advogados, também considerou que o julgamento preserva o federalismo fiscal e a política de incentivos dos estados. Para ele, a decisão afasta a possibilidade de a União tributar valores que, embora tenham reflexos econômicos para as empresas, não correspondem necessariamente a receita decorrente de uma operação própria. A definição terá efeito para os demais processos que discutem a mesma questão por causa da repercussão geral. O STF havia reconhecido o Tema 843 em 2015 e, em 2023, o ministro André Mendonça determinou a suspensão nacional dos processos pendentes que tratassem da matéria.
STF exclui cr�ditos presumidos de ICMS da base do PIS e da Cofins
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.