
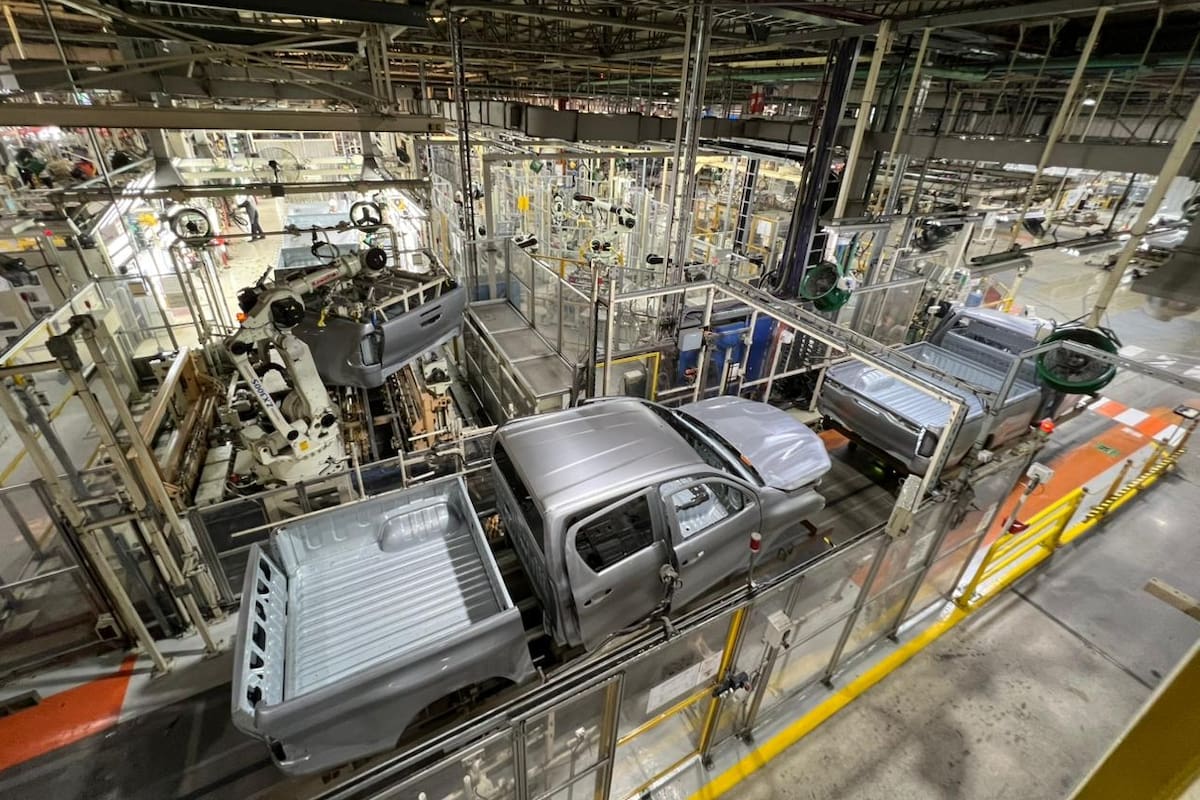
La mayor apertura comercial propuesta por el gobierno de Javier Milei volvió a poner el foco en la competitividad de distintos sectores de la economía argentina. Frases como “equilibrar la cancha” y “cazar en el zoológico” se volvieron moneda corriente en la esfera pública para reflejar dos miradas enfrentadas. Y la industria automotriz no escapó a esa discusión. Tanto críticos como impulsores del sector mencionan permanentemente una palabra: “competitividad”. Los primeros argumentan que los autos nacionales tienen costos muy altos y que se debería pasar a un mercado abierto cuyo corazón sean los importados. Los defensores responden que son los costos impositivos y laborales argentinos los que impiden competir y que, con la famosa “cancha igualada”, la industria podría subsistir manteniendo puestos de trabajo y generando divisas para el país.La discusión tiene muchas aristas, ya que para que un producto sea viable en un país influyen las capacidades industriales de una planta, su eficiencia operativa, la cadena de valor y proveedores que la rodean (con su respectiva eficiencia, costos y cargas), el valor de la ubicación estratégica de la fábrica a nivel mundial para garantizar el abastecimiento a múltiples mercados; los costos laborales, los impuestos que rigen sobre todo el sector y las exportaciones, la estabilidad macroeconómica del país y sus reglas de juego, el talento organizacional y operativo de la población para la producción, entre otros factores.La planta de Ford en Pacheco cumplió 65 añosIñaki ZuruetaAl respecto, Andrés Civetta, especialista en Movilidad de la consultora Abeceb, estudió la estructura de costos argentina de las pickups medianas frente a la de Tailandia y Sudáfrica con el objetivo de determinar si era posible ganarles a estos países mercados de exportación, como el estadounidense o el europeo. El resultado muestra que fabricar y exportar una pickup desde la Argentina tiene un costo total un 8,6% superior al de Sudáfrica y un 11,1% mayor que el de Tailandia.“La principal explicación no reside en los costos operativos, prácticamente equivalentes a los de ambos competidores, sino en la mayor carga impositiva acumulada en la cadena de valor y en las diferencias de incentivos fiscales aplicados en cada país”, explicó Civetta a LA NACION.Cuánto pesan los impuestosSegún los cálculos del economista de Abeceb, la presión fiscal acumulada sobre los vehículos exportados alcanza el 12,8% en la Argentina, frente al 5,8% en Sudáfrica y apenas el 1,8% en los proyectos tailandeses promovidos por el Board of Investment, el organismo de promoción de inversiones de ese país.La planta de Toyota en Zárate, provincia de Buenos Aires, donde fabrica los modelos Hilux, SW4 y HiaceEn el caso argentino, el impuesto a las ganancias representa 6,1 puntos porcentuales; Ingresos Brutos, otros 3,2 puntos; el impuesto a los créditos y débitos bancarios, 2 puntos; y las tasas municipales, 1,1 puntos.A ello se suman las diferencias en los incentivos promocionales. En la Argentina, los créditos fiscales por la compra de autopartes locales y los reintegros de impuestos a las exportaciones representan un beneficio equivalente al 4,6% del valor de producción. En Sudáfrica, los beneficios alcanzan el 6%, principalmente por la reducción de derechos de importación, mientras que en Tailandia las desgravaciones impositivas se reflejan en una menor tasa de tributación.Los costos de fabricar una pickupMás allá de los impuestos, existen otras diferencias entre los tres países que influyen en el costo final de los vehículos. Algunas perjudican a las fábricas argentinas, mientras que otras juegan a su favor y permiten compensar parcialmente esas desventajas.Una de las primeras aparece en el acero, insumo fundamental para la industria. Según el informe del economista, su precio local es un 10,4% superior al sudafricano y cerca de un 22% mayor que el tailandés, con impacto sobre los costos de fabricación de piezas y componentes.En materia laboral, los salarios brutos argentinos son similares a los de ambos países, pero las cargas patronales introducen una diferencia importante. Mientras que en la Argentina representan el 26,4%, en Sudáfrica alcanzan el 10,8% y en Tailandia, el 13,7%. No obstante, el bajo peso relativo de la mano de obra en la estructura de costos de fabricación de un vehículo reduce la incidencia de esta desventaja.La situación se revierte al observar otros factores. La Argentina presenta la tarifa energética más baja de los tres países, aunque su participación relativamente reducida en el costo total limita el beneficio que representa para las terminales.Algo similar ocurre con la logística. Exportar vehículos hacia Europa desde Zárate tiene costos estimados de un 6% inferiores a hacerlo desde Durban, en Sudáfrica, y un 16% menores que desde Laem Chabang, uno de los principales puertos de exportación tailandés.“Los mayores costos del acero y las cargas patronales observadas en la Argentina se compensan parcialmente con ventajas energéticas y logísticas. En consecuencia, las reformas fiscales tienen un potencial de mejora competitiva sustancialmente mayor que las reducciones aisladas de costos de fabricación”, sostuvo Civetta.El futuroLos resultados del estudio cobran especial importancia en el contexto que atraviesa la industria automotriz mundial, amenazada por la nueva velocidad que China le imprimió al sector. Los fabricantes de ese país lanzan nuevos productos en plazos cada vez más cortos, cuentan con una importante capacidad de escala, destinan miles de millones de dólares a investigación y desarrollo y, ante un mercado interno saturado y cada vez más competitivo, buscan conquistar nuevos horizontes. Del otro lado, las automotrices tradicionales deben adaptar estructuras industriales que, en muchos casos, resultan pesadas y costosas frente a esta nueva dinámica.En ese contexto, el caso argentino toma dimensión al ser un país históricamente productor y exportador de automóviles. En la región, Brasil cuenta con una ventaja difícil de igualar. Su tamaño de mercado, sus costos y los volúmenes de producción le permiten capturar buena parte de las inversiones millonarias que las automotrices destinan a Sudamérica, lo que invita a pensar qué puede pasar con la industria argentina en los próximos años.Para subsistir, desde hace años las compañías apuestan a la especialización en pickups y utilitarios, con los casos de éxito de Toyota (representa un 5% de las exportaciones argentinas), Ford y Volkswagen a la cabeza. En lugar de competir con Brasil en la producción masiva de automóviles, las terminales concentraron parte de sus operaciones en vehículos destinados principalmente a los mercados externos.Esta estrategia llevó a la Argentina a convertirse en uno de los grandes productores mundiales de pickups medianas, ocupando el cuarto puesto a nivel mundial detrás de Tailandia, Estados Unidos y China, y por delante de Sudáfrica y México.Las nuevas inversiones también se volcaron hacia ese segmento. Stellantis incorporó la producción de las Fiat Titano y Ram Dakota en Córdoba; Renault comenzó a fabricar la Niagara en Santa Isabel (si bien no pertenece al segmento de las de una tonelada); y Volkswagen trabaja en una nueva generación de Amarok, prevista para 2027.Por su parte, Toyota prepara la renovación de la Hilux y un nuevo proyecto industrial en Zárate para fabricar un vehículo electrificado —que será una pickup—, con una inversión proyectada de US$1341 millones en el marco del RIGI. Al mismo tiempo, la renovación de la Hilux fabricada en el país contará por primera vez con una versión electrificada, tal como adelantó LA NACION. A su vez, Ford también confirmó que sumará la versión híbrida enchufable de la Ranger el año que viene. Por Iñaki Zurueta
Qué tan competitiva es la producción argentina en pickups contra Tailandia y Sudáfrica
Full Article
Original Source
Read the full article at Lanacion →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.