
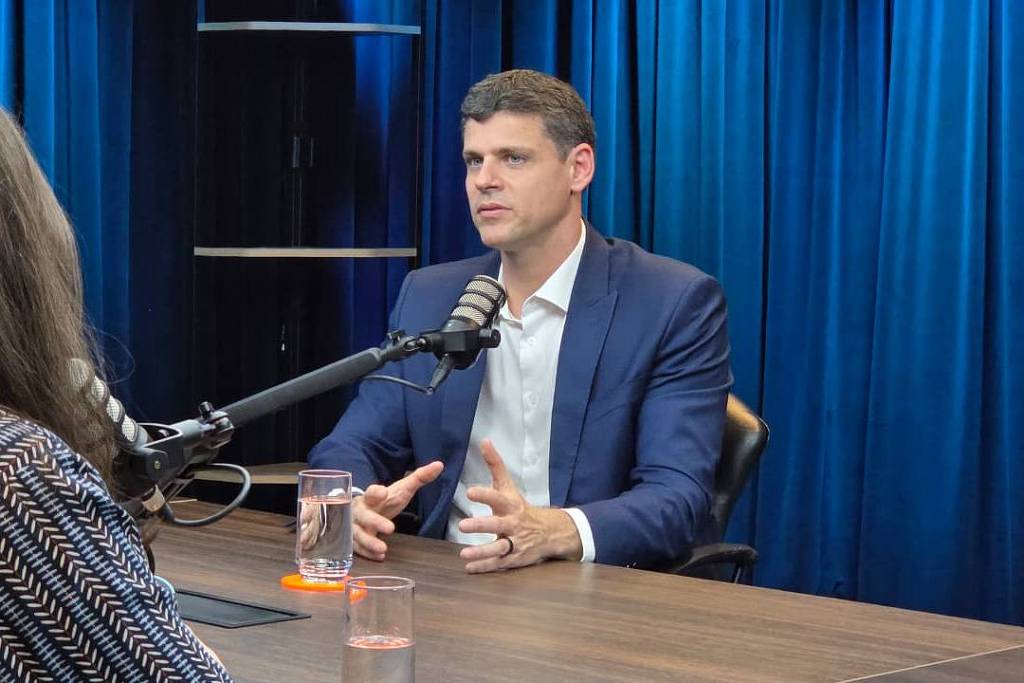
Brasília O CEO da Bradesco Asset Management, Bruno Funchal, diz que o presidente da República é o dono da política fiscal, e quem for eleito nas eleições deste ano precisará liderar o ajuste das contas públicas com um engajamento da população para garantir apoio no Congresso às medidas. "O dono da política fiscal é o mandatário. A gente precisa de uma sinalização muito clara do chefe do Executivo de que vai nessa direção", diz o executivo ao C-Level Entrevista, videocast da Folha. Ex-secretário especial do Tesouro e Orçamento (2020-2021) e colunista do C-Level, Funchal afirma que uma agenda fiscal rigorosa pode acelerar a redução dos juros e detalha os três cenários com que trabalha para o dia depois da eleição no campo econômico. "O cenário base é discutir algum ajuste fiscal, mesmo que mínimo, com algumas medidas; o [segundo] de um ajuste mais profundo; e um [terceiro] cenário que simplesmente não tem nenhum ajuste. Os preços vão traduzir esses cenários", diz. Bruno Funchal, CEO do Bradesco Asset, durante o C-Level Entrevista - Reprodução - 30.set.26/Estúdio 3LADOS Quais são as suas expectativas sobre o dia seguinte às eleições pelo lado econômico? O cenário base é discutir algum ajuste fiscal, mesmo que mínimo, com algumas medidas; o [segundo] de um ajuste mais profundo; e um [terceiro] cenário que simplesmente não tem nenhum ajuste. Os preços vão traduzir esses cenários. O cenário base é um ajuste no sentido de atacar algumas das vinculações, de saúde e educação, por exemplo. Trazer alguma flexibilidade orçamentária, em que você transite despesas entre linhas de orçamento e que não vincule com a receita, que tem um crescimento muito acelerado. O que mais? Outro ponto é a regra do salário mínimo, que carrega a indexação da maior parte do Orçamento [benefícios sociais e de Previdência são corrigidos junto com o piso]. Será que será feito ou não? Se tiver, vai ser uma coisa mais tímida. Talvez vincular [os gastos] a um limite de despesa da regra fiscal. E, talvez, uma regra fiscal com limite de [crescimento da] despesa menor. Em vez de ser IPCA mais 2,5%, ser IPCA mais 2%. Trazer eficiência para os gastos de educação e rediscutir o Fundeb [fundo em que a União contribui com o pagamento de salários de professores com estados e municípios] dentro do limite de despesa. Não tem nenhuma medida muito fácil, mas seriam o mínimo necessário para poder começar um governo e tentar trazer um pouco mais de credibilidade para ancorar as expectativas. As campanhas de Lula (PT) e Flávio Bolsonaro (PL) não parecem querer falar dessas medidas. O que esperar de cada uma dessas candidaturas? Todo mundo sabe qual é o problema fiscal do Brasil. Temos despesas crescendo de forma muito acelerada, um orçamento muito rígido, e isso acaba culminando numa dívida que cresce de forma acelerada. A dívida parando de crescer, baixa os juros. Os juros são um termômetro da percepção de risco fiscal. Tem que atacar várias coisas diferentes, mas na lógica de trazer flexibilidade orçamentária. Todas as medidas que vão nessa direção têm um potencial muito grande de resolver o problema, de estabilizar a dívida pública. Esse é o cenário mais positivo, que se traduz em uma projeção de superávit para estabilizar a dívida de 2% do PIB. Todos os candidatos têm tentado trazer um pouco dessa direção. Falar desse tipo de assunto é complexo. Para conectar a população, que isso de fato seja vendável politicamente, não é trivial. O que vocês percebem nas conversas com as campanhas? Alguma tentativa de avançar nessa agenda, de que precisa ter um ajuste mínimo. O ponto mais relevante é: como é que as pessoas, que compram Brasil [os investidores] podem ter a garantia de que [as medidas] vão nessa direção agora. O dono da política fiscal é o mandatário. A gente precisa de uma sinalização muito clara do chefe do Executivo de que vai nessa direção. Eu acho que só vai acontecer depois da eleição. Os candidatos prometem cortar renúncias e incentivos, mas na hora "H" é muito difícil. Por que essa pauta é sempre puxada como a grande solução e acaba não sendo efetivada? É fácil aumentar gasto e reduzir imposto, reduzir gasto e aumentar imposto é sempre difícil. Reduzir gasto tributário [renúncias, incentivos e subsídios], no fundo, é uma forma de aumento de imposto. A potência do ajuste fiscal é tão maior se for feito pelo lado da despesa. Pelo lado da receita, em geral, acaba trazendo um freio na atividade econômica. Tira resultado do setor privado e acaba não permitindo a economia tracionar como deveria. No Brasil, o gasto tributário seria o espaço para fazer um ajuste fiscal pelo lado da receita, que o governo neste mandato, inclusive, avançou bastante. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisõesConsiderando a janela do primeiro ano, o que deveria ser prioridade? Endereçar uma solução na linha da flexibilidade orçamentária. A gente fica discutindo muito modelo, regra fiscal. Quando você olha a evolução das regras fiscais no Brasil, elas acabam que não se sustentam porque o Orçamento não conversa com a regra. 93% do orçamento é de despesa obrigatória, que foi aprovada pelos parlamentos passados. O resto, que é muito pouco, é a discussão da modernização, do que eu posso fazer e o que tem de mais moderno. O mundo está mudando muito rápido, as necessidades estão mudando muito rápido e a gente não consegue atualizar o nosso Orçamento porque fica muito vinculado aos gastos do passado. A gente não consegue cortar esse gasto. Num país com tantos privilégios, quem tem mais influência pode acabar retirando recursos de setores sociais. Isso que é um risco. O lado do copo cheio é conseguir discutir uma alocação de recursos que tem muito mais a ver com hoje do que com o passado. Seria interessante investir em infraestrutura tecnológica para inteligência artificial. Qual o espaço que a gente tem hoje para esse tipo de investimento? Não tem. O Orçamento é todo carimbado. E o risco de ampliar a desigualdade? A experiência da crise fiscal na Europa, na Espanha, Portugal, Grécia, muitas das soluções passaram por essa desvinculação de orçamento, a revisão de salário mínimo, do modelo de regra de atualização do salário mínimo. Não pode interditar debate e não discutir. No fundo, no fundo, a sociedade é soberana, o voto é dela, o Congresso é soberano. Tudo tem um pró e um contra. Pode trazer alguns riscos, mas você abre o espaço para fazer coisas mais modernas, abre espaço para crescer menos as despesas, e aí vai ter um impacto no juro no final do dia. O mercado financeiro pode cobrar um ajuste ou, como dizem, fazer o seu próprio ajuste [por meio dos preços de ativos negociados no mercado financeiro]? O preço já está sendo cobrado nos juros, já está acontecendo. Quando você observa a dinâmica dos preços, eles já sinalizam alguma coisa. A NTN-B está pagando 8% ao ano de juros real. Os sinais já estão sendo dados. Independentemente de quem seja [eleito], será que vai vir algum plano que vai trazer previsibilidade em relação às contas públicas? Todo mundo ainda está com esse benefício da dúvida. Se a dívida continuar subindo, os preços vão acabar trazendo a realidade. E aí não vai ser só o juro, vai ser o câmbio [a cotação do dólar] também, porque você pode ter mais incerteza. Qual é o cenário projetado pela Bradesco Asset para os juros? [No Brasil] este ano a gente continua vendo mais duas quedas de juros até 13,25% ao ano. E, no ano que vem, uma continuidade. Aí pode ter um espaço maior ou menor para queda. Se tiver uma agenda fiscal mais rigorosa, eu acho que você consegue ancorar uma expectativa e acelerar a queda dos juros, de repente chegando nos 11% ao ano. Se não, aí eu acho que vai ter uma queda por causa da desaceleração econômica, mas a gente não vai capturar o benefício de uma ancoragem de expectativa de um fiscal mais equilibrado. Na esteira do juro elevado, há um elevado de endividamento das famílias e das empresas, com aumento da inadimplência também. Vê risco de uma crise no mercado de crédito? O problema é que a gente está com juros altos há muito tempo. E aí tem empresas usando sua receita para pagar despesa financeira de forma recorrente. E você tem uns problemas menores, que é tipo não ter espaço para fazer investimentos. Eu não tenho interesse porque eu preciso dar uma taxa de retorno extremamente alta para poder voltar a fazer investimentos. Tem empresas cujo negócio não sobrevive por muito tempo, num período muito [longo com juro] tão alto. O setor de varejo tem sofrido muito. Muito mais do que um evento específico é toda a economia, a atividade econômica no geral, que acaba desacelerando. E, no que você desacelera, aquelas que estavam ali na margem, na lucratividade, passam a não ter mais essa lucratividade. O mercado de FIDCs (Fundo de Investimento em Direitos Creditórios) sai abalado do caso Master? Os fundos de crédito e FIDC cresceram enquanto você teve resgate líquido de R$ 1 trilhão de multimercado e ações. Para onde é que foi esse dinheiro? Crédito, inclusive FIDC. A categoria é muito ampla e tem complexidade. Você tem a questão de controle, fiscalização. É importante avançar nisso, mas a gente não pode negar que isso [o mercado de FIDCs] é uma fonte de financiamento para as pequenas empresas, para o agricultor, muito importante. Raio X | Bruno Funchal, 47 Ingressou na Bradesco Asset Management como CEO em maio de 2022. Foi secretário especial do Tesouro e do Orçamento (2020-2021), e secretário da Fazenda do Espírito Santo. Economista pela Universidade Federal Fluminense, é doutor em Economia pela FGV, com pós-doutorado pelo Instituto Nacional de Matemática Pura e Aplicada.
Presidente � dono da pol�tica fiscal, e quem for eleito precisa liderar ajuste, diz CEO da Bradesco Asset
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.