
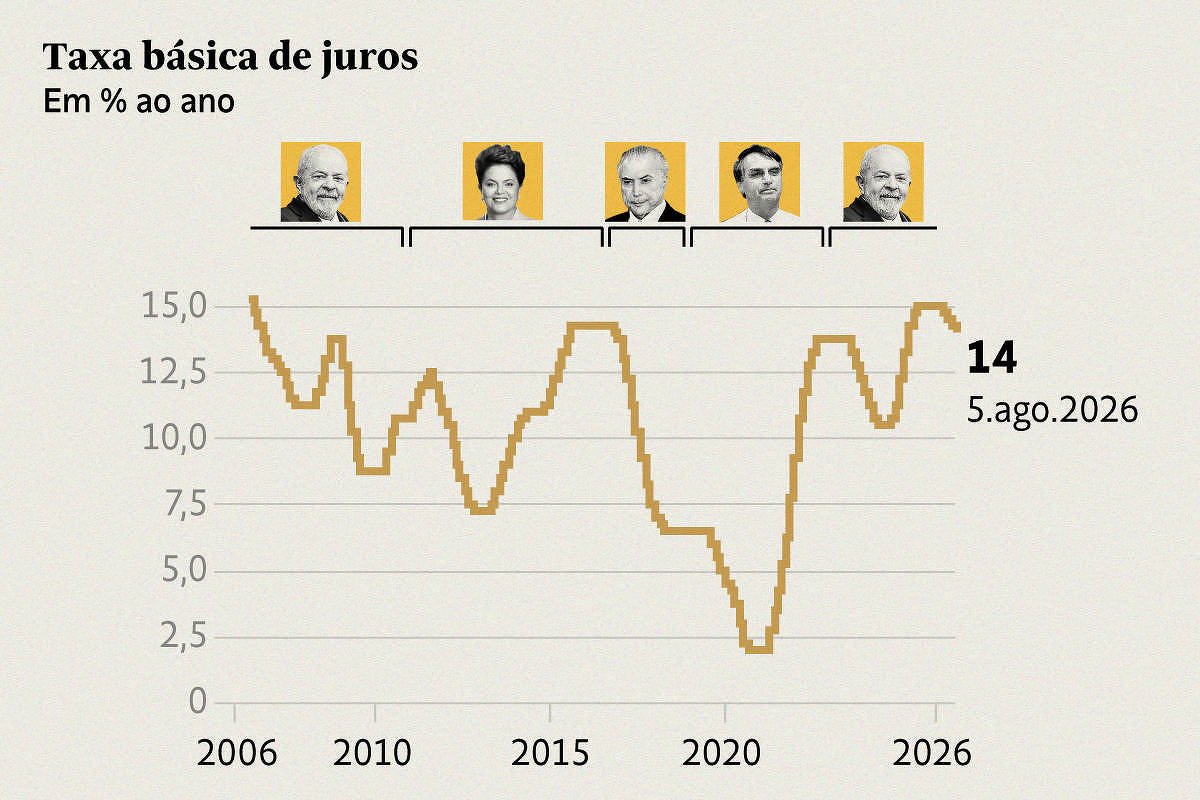
Seguindo o resultado das eleições, a taxa de juros nos títulos que vencem em dez anos caiu de 14% para 13% ao ano, uma queda enorme. Na mesma toada, o dólar despencou e a Bolsa disparou. Essas grandes mudanças nos preços financeiros refletem expectativas de que um governo de Flávio Bolsonaro reduziria o déficit fiscal, abrindo espeço para juros menores. Essas expectativas fazem sentido? A campanha de Flávio Bolsonaro fala em cortes nos gastos de 1,5% do PIB, mas as medidas discutidas ou anunciadas não chegam nem perto disso. Vejamos. As taxas de juros de longo prazo foram de estratosféricas para muito altas. Os preços financeiros refletem não uma certeza de grande ajuste de contas, mas uma chance maior de que os juros cheguem a níveis civilizados nos próximos anos. A comparação é entre as políticas macroeconômicas de um eventual governo de Flávio Bolsonaro e as de um próximo governo de Lula. Sem Fernando Haddad na Fazenda e com Aloizio Mercadante (provavelmente) no BNDES, é difícil esperar que o Lula 4 seja fiscalmente mais responsável que o Lula 3. Então, chances razoáveis de ajustes com Flávio já levariam a expectativas de juros bem menores. Ajustes fiscais substanciais requereriam medidas como desvincular benefícios do salário mínimo, mexer de novo na Previdência e eliminar ou reduzir exceções à regra fiscal. Nada disso está sendo discutido —e não será até a eleição. Só nos resta tentar entender como pensam candidatos e seus assessores econômicos. Daniella Marques, que aparece como principal assessora econômica de Flávio Bolsonaro, é muito ligada a Paulo Guedes, ex-ministro da Economia de Jair Bolsonaro. Adolfo Sachsida, um dos principais formuladores do programa econômico de Flávio, foi secretário de Política Econômica de Jair Bolsonaro. Então, a conduta da política macroeconômica no governo anterior nos fornece pistas importantes. O governo Bolsonaro começou em 2019 cortando gastos. Houve a reforma da Previdência e alguns outros cortes, levando a uma situação fiscal significativamente melhor. Porém, a partir do segundo semestre de 2021, o governo aumentou bastante suas despesas. Então, o desempenho passado indica um misto de austeridade no início com gastança no fim. A parte fiscal importa, mas as taxas de juros dependem muito de outras medidas, que estimulam ou travam o crédito. O governo Lula 3 estimulou o crédito de várias formas (BNDES, Peac, Desenrola, Crédito do Trabalhador). Como já discuti em colunas anteriores, essas medidas levam a uma taxa de juros básica maior, pois o Banco Central busca manter a demanda agregada no nível consistente com a meta de inflação. O BNDES do governo Bolsonaro 1 foi bastante comedido no início, emprestando menos e devolvendo dinheiro ao Tesouro. Mas, em 2022, os desembolsos do BNDES saltaram para cima. Na comparação com as expectativas de um BNDES comandado por Mercadante, é razoável esperar menos crédito direcionado em um governo de Flávio Bolsonaro. Por fim, Flávio vai ter mais facilidade para aprovar medidas no Congresso. Com isso tudo, é razoável atribuir uma probabilidade maior a medidas que levem a juros mais baixos num eventual governo Bolsonaro 2. Lula, infelizmente, não deixou expectativas boas nessa área para um quarto mandato. Colunas Receba no seu email uma seleção de colunas da Folha LINK PRESENTE: Gostou deste texto? Assinante pode liberar sete acessos gratuitos de qualquer link por dia. Basta clicar no F azul abaixo.
Por que os juros ca�ram tanto com o resultado da elei��o?
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.