
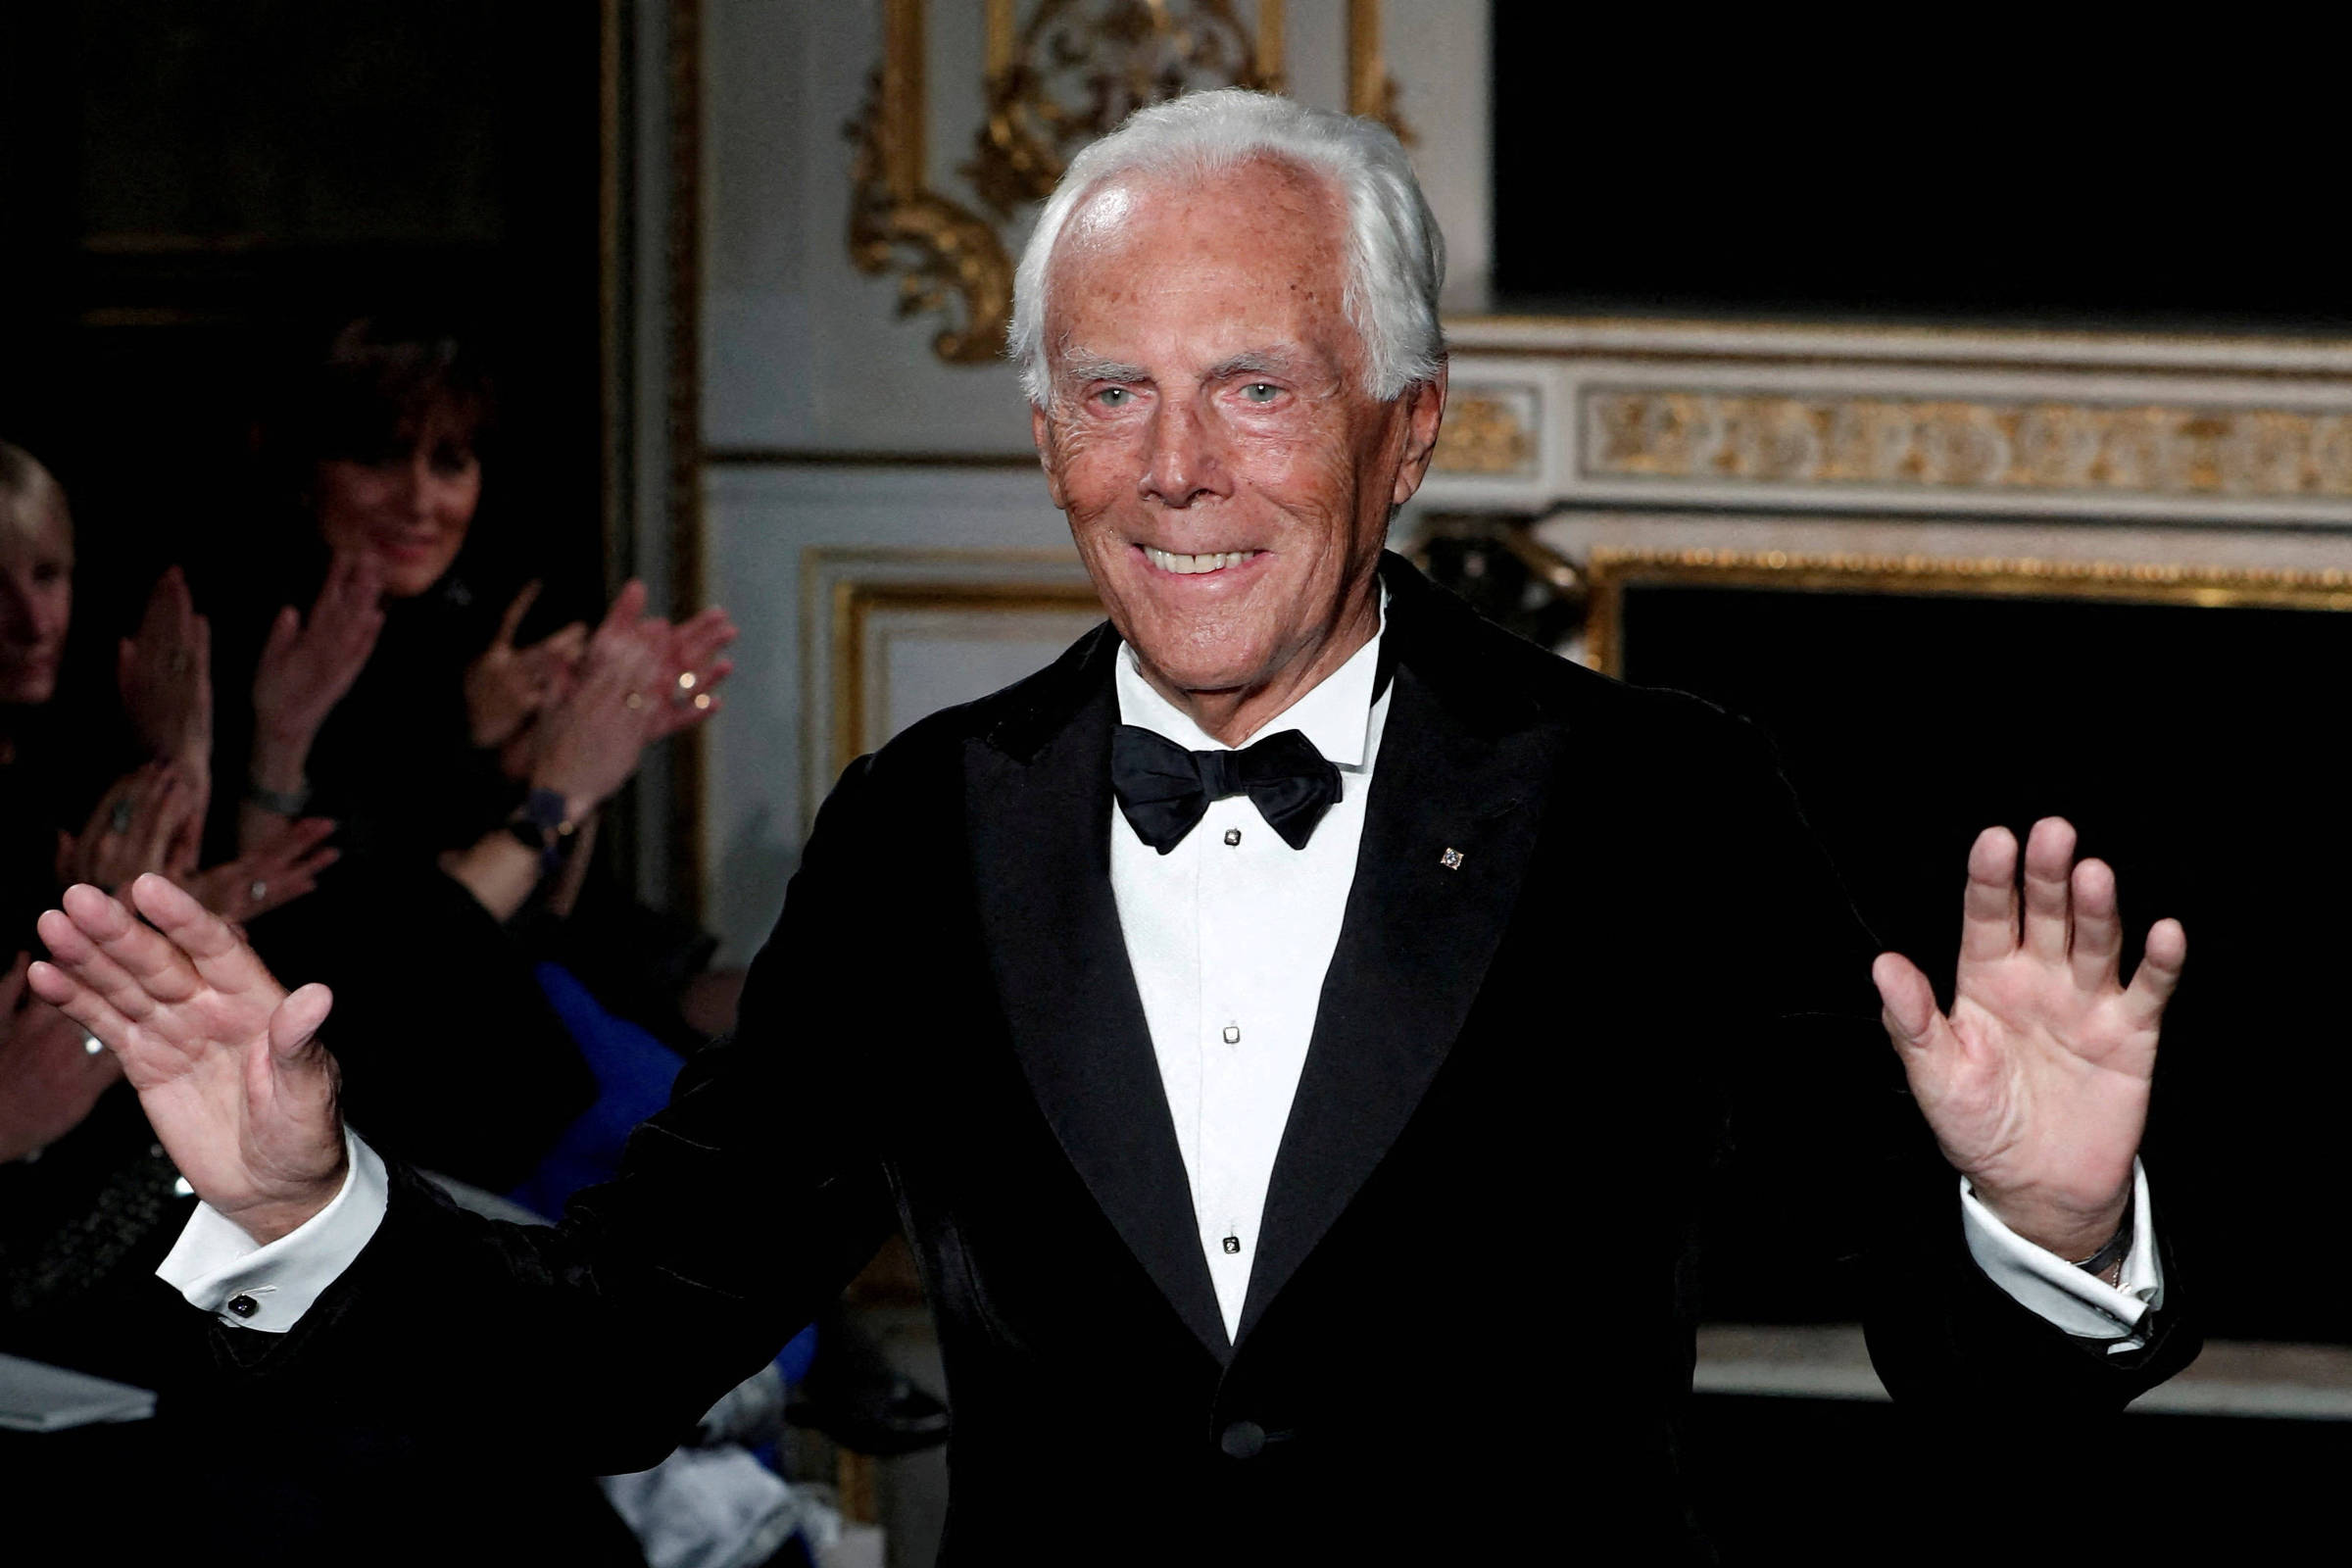
Financial Times Fechar bons negócios depende, em grande medida, de saber interpretar o momento e o ambiente. Fazer isso é particularmente difícil, porém, quando se está além do túmulo. Esse é um problema para a grife Armani que, seguindo as instruções deixadas por seu fundador, está prestes a iniciar um processo envolvendo LVMH, L’Oréal e EssilorLuxottica para a venda de uma participação minoritária. Em princípio, o pedido de Giorgio Armani faz sentido. Seu grupo de moda é potencialmente atraente para um investidor externo. Como uma das primeiras empresas a se estabelecer em um espaço que hoje está lotado, a grife tem forte reconhecimento de marca e um estilo clássico que agrada a um público amplo. E, embora seja possível questionar a escolha dos "compradores preferenciais" —dois dos três sequer atuam no setor da moda— qualquer um deles ajudaria a estabilizar a empresa após a saída de seu comandante. O estilista italiano Giorgio Armani em 2019, após desfile de alta-costura da grife que leva seu nome - Benoit Tessier - 17.set.25/Reuters O problema é que este não é um bom momento para a Armani —que a Lex já calculou no passado que poderia valer 6,5 bilhões de euros (R$ 38,25 bilhões)— vender uma participação. A retração do mercado de luxo derrubou a cotação das ações da LVMH em quase 40% neste ano, e a principal referência do setor vem reduzindo seu portfólio, tendo vendido a Marc Jacobs no início deste mês. Enquanto isso, a EssilorLuxottica apostou todas as fichas nos óculos inteligentes da Meta, e a L’Oréal assinou recentemente um grande cheque para a Kering, o que pode torná-las ainda menos propensas a entrar na disputa. Daí a ideia que circula atualmente entre os compradores preferenciais de dividir em três partes os 15% da Armani que estão à venda. Por algumas centenas de milhões de euros cada, EssilorLuxottica e L’Oréal protegeriam, respectivamente, suas licenças para os óculos e os produtos de beleza da Armani, enquanto a LVMH, talvez com o uso estratégico de opções de compra, garantiria seu espaço para uma eventual aquisição futura. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisõesMas, embora essa solução fragmentada possa atender aos interesses dos compradores e cumprir os últimos desejos do fundador, não está claro que seria a melhor opção para a empresa. A receita da Armani caiu 2,8% em 2025 e, ao longo do tempo, o grupo criou uma série de submarcas mais ou menos acessíveis. A empresa poderia se beneficiar de uma reformulação vigorosa, algo que dificilmente será feito por um consórcio de herdeiros e investidores minoritários. Isso serve de lembrete a empreendedores de todo o mundo de que ser um empresário visionário e ser capaz de enxergar o futuro são duas coisas muito diferentes.
Os �ltimos desejos de Armani podem subestimar o valor de seu imp�rio da moda
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.