
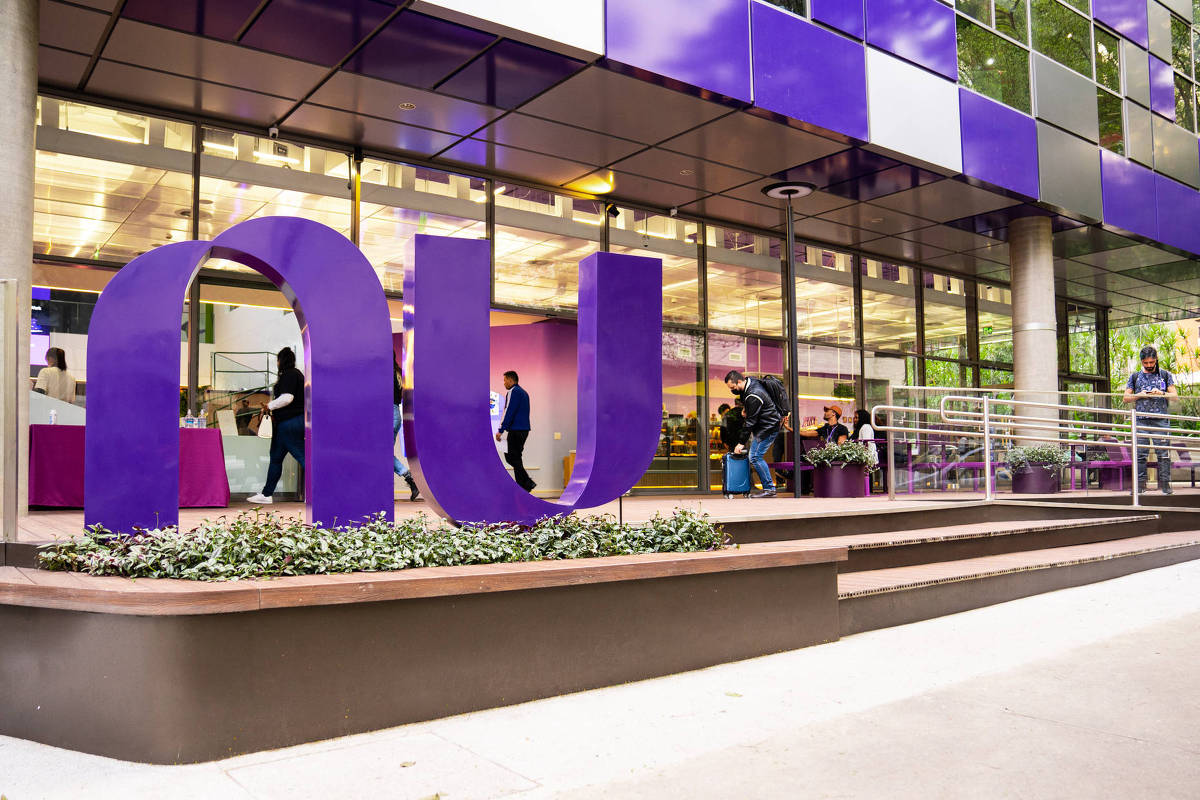
Financial Times O banco digital britânico Monzo intensificou os esforços para atrair investidores de private equity após o colapso das negociações de aquisição com a fintech brasileira Nubank, que desistiu diante da avaliação de até dez bilhões de libras (R$ 65,7 bilhões) pretendida pela empresa britânica. Nas últimas semanas, o banco digital manteve conversas iniciais com o grupo europeu de aquisições CVC e com a gestora americana de private equity Advent International para vender uma participação significativa na empresa. Pessoas familiarizadas com o assunto disseram que o Monzo buscava vender uma fatia de até 15%. Fachada do escritório do Nubank, em São Paulo (SP) - Divulgação/Nubank Segundo essas pessoas, a venda para um fundo de private equity passou a ser a opção preferida do Monzo após o fracasso das negociações com o Nubank, e os assessores do banco devem concentrar esforços em conversar com mais gestoras. O Monzo tentava fechar uma venda para o Nubank em um acordo que avaliaria a fintech britânica em dez bilhões de libras (R$ 65,7 bilhões) . O Nubank, listado na Bolsa de Nova York e com valor de mercado de cerca de US$ 65 bilhões (R$ 340 bilhões), informou na quarta-feira (30) que não seguiria adiante com a negociação. Pessoas familiarizadas com o assunto disseram que as partes não conseguiram chegar a um acordo sobre o preço e que o Nubank decidiu, em vez disso, concentrar esforços no crescimento em seu mercado doméstico e nos Estados Unidos, onde obteve recentemente uma licença bancária. O Monzo ainda pode seguir por uma terceira alternativa: recorrer a investidores de venture capital para uma rodada de captação mais tradicional. Uma pessoa familiarizada com o pensamento do conselho afirmou, porém, que o Monzo prefere a opção de private equity, porque provavelmente envolveria um investimento muito maior e daria à empresa acesso a mais recursos para financiar seu crescimento. Monzo, Nubank, Advent e CVC não quiseram comentar. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisões O Monzo teve um ano difícil, marcado por uma disputa entre seu conselho e investidores sobre os planos de expansão internacional da empresa e seu aguardado IPO (oferta pública inicial de ações). O conselho da fintech destituiu o então presidente-executivo, TS Anil, devido a preocupações com o ritmo de crescimento e com seu comprometimento de longo prazo com a empresa —decisão que irritou os maiores investidores do Monzo. Anil permaneceu no conselho, mas foi substituído no cargo de CEO por Diana Layfield, ex-executiva do Google. Desde que assumiu o comando, em fevereiro, Layfield fechou os escritórios do Monzo nos EUA e transferiu o foco dos planos de expansão para a Europa, abrindo escritórios na Espanha e obtendo uma licença bancária europeia das autoridades da Irlanda. Anil —que permaneceu como assessor de Layfield— e o diretor financeiro do Monzo, Tom Oldham, ex-executivo do Nubank, ajudaram a intermediar as negociações de aquisição, segundo pessoas familiarizadas com as discussões. Questionado no mês passado sobre uma possível consolidação entre fintechs voltadas diretamente ao consumidor, Oldham evitou responder. "Não tenho certeza sobre a questão da consolidação", disse ele ao FT. "Acho que estamos realmente focados apenas em aumentar nossa base de clientes rapidamente." Ele acrescentou: "Se encontrarmos outras grandes empresas que atendam a uma das necessidades de nossos clientes e considerarmos que há uma boa compatibilidade cultural, e for uma empresa de que gostamos, certamente vamos analisar." Nos bastidores, porém, o Nubank, sediado em São Paulo, havia identificado o Monzo como uma possível porta de entrada na Europa. "Não é possível analisar o negócio sem olhar para a Revolut", disse um banqueiro sênior de tecnologia sobre o interesse do Nubank no Monzo. "Se você olhar do ponto de vista financeiro, o negócio não faz sentido para ninguém. Mas o Monzo, como plataforma, poderia acelerar a entrada do Nubank nos mercados desenvolvidos, dando à empresa uma licença bancária e mais clientes do que a Revolut tem em seu próprio mercado." Embora tenha idade semelhante à da Revolut, o Monzo há muito é ofuscado pela rival maior. A Revolut cresceu e se tornou uma empresa global, com 80 milhões de clientes e uma avaliação de US$ 115 bilhões (R$ 601,5 bilhões). O Monzo informou ter 15 milhões de clientes neste ano. O Nubank, fundado em 2013, tem 140 milhões de clientes. A maior parte está na América Latina, mas a empresa busca competir com a Revolut, de Nik Storonsky, pelo posto de maior fintech no mundo. As duas empresas já obtiveram licenças bancárias nos EUA nos últimos meses, enquanto a Revolut também avançou na Colômbia, no México e na Argentina. John Cronin, analista independente do setor bancário, disse que havia "apenas duas maneiras" de o Nubank se expandir na Europa: "Você compra sua entrada [...] ou constrói organicamente, o que leva muito tempo, e fica atrás na corrida em relação a Monzo, Revolut e outras empresas espalhadas pelo continente." Os principais executivos do Nubank conhecem as dificuldades da expansão europeia. David Vélez, cofundador bilionário da empresa, disse ao FT no mês passado que o crescimento no Reino Unido seria caro e apresentaria desafios próprios. "Eu diria que há mais bancos digitais, é um mercado muito grande, [mas] você ainda tem problemas de acesso e custo [...] ainda existe uma falta significativa de acesso a determinados produtos, especificamente crédito." O preço associado ao Monzo nas negociações com o Nubank, porém, havia provocado ceticismo. Em uma nota a clientes, a empresa de análise de ações Autonomous classificou o negócio como "financeiramente questionável", observando que uma avaliação entre oito bilhões de libras (R$ 54,65 bilhões) e dez bilhões (R$ 65,7 bilhões) equivaleria a sete vezes o valor contábil tangível do Monzo, muito acima do registrado por concorrentes. A Autonomous acrescentou que, no maduro mercado britânico, seria difícil monetizar os clientes do Monzo o suficiente para fazer a transação valer a pena. O Monzo gera US$ 9 (R$ 47) por mês com cada cliente, apenas metade da receita média mensal por cliente do Nubank no Brasil, segundo a Autonomous. "O Nubank pagaria um prêmio em relação à própria avaliação para adquirir algo que não gera os mesmos retornos que ele gera atualmente", disse o analista independente Cronin. Um assessor de venture capital afirmou que Monzo e Nubank também atendem a clientes muito diferentes, com o Nubank oferecendo crédito e serviços bancários a pessoas com pouco ou nenhum acesso ao sistema financeiro na América Latina. "O Nubank é mais voltado ao mercado de massa e não é necessariamente conhecido por atender clientes de maior valor. Não há um grande número de pessoas sem acesso adequado a serviços bancários no Reino Unido ou na Europa." Mas, se o Nubank recuou diante da avaliação pretendida pelo Monzo, fundos de private equity, sem o mesmo interesse estratégico em um acordo ou operações para integrar, provavelmente seriam ainda mais sensíveis ao preço, o que dificultaria a conclusão de uma transação. Isso pode significar que, em vez de realizar seus investimentos por meio de uma venda ao Nubank, os atuais investidores do Monzo tenham de injetar mais recursos na fintech britânica para financiar seus planos de crescimento, buscando uma saída em uma data posterior. Ainda assim, em entrevista ao FT no mês passado, Oldham pareceu não se preocupar. "Estamos muito esperançosos em levar esse tipo de magia do Monzo, como gostamos de dizer, para outros mercados", afirmou.
Monzo busca fundos de private equity ap�s Nubank desistir de aquisi��o
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.