
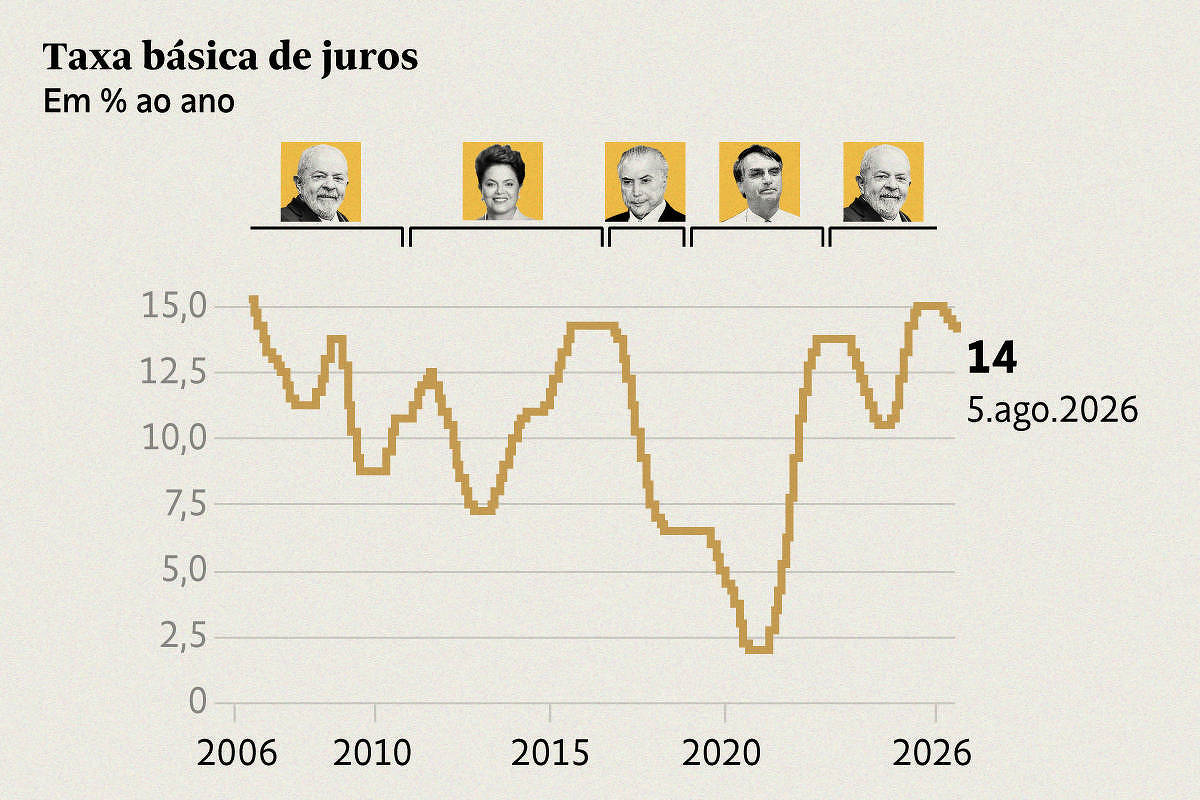
O próximo governo precisará ter uma agenda clara para reduzir os juros de forma estrutural. Sem ela, a situação de famílias e empresas, já bastante endividadas, pode se agravar, com mais inadimplência, menos crédito e desaceleração da atividade econômica. Para evitar esse cenário, será necessário alinhar as políticas fiscal e monetária e apresentar uma trajetória crível para as contas públicas, capaz de reduzir o prêmio de risco, reancorar expectativas e diminuir os juros de longo prazo. Diante de um choque de credibilidade fiscal, o Banco Central terá duas opções. A primeira é seguir reduzindo os juros na expectativa de que a melhora fiscal produza inflação convergindo à meta e menor prêmio de risco. A segunda, mais prudente, é permitir que essa mudança se reflita primeiro nas expectativas de inflação e nos juros de longo prazo, criando condições para cortes mais intensos e sustentáveis da Selic. A experiência brasileira mostra que a segunda estratégia pode produzir resultados mais expressivos. Quando Ilan Goldfajn assumiu a presidência do BC, em 2016, a inflação do ano anterior havia alcançado 10,67%, e a Selic, 14,25%. Mesmo em recessão, o BC manteve a taxa inalterada até outubro e iniciou a flexibilização com cautela. A prioridade era garantir a convergência das expectativas de inflação para a meta antes de acelerar o ritmo dos cortes. Com a aprovação do teto de gastos e o avanço de uma agenda que incluiu a redução de subsídios, a reforma trabalhista e a tentativa de reforma da Previdência, as expectativas de inflação convergiram e o BC pôde reduzir a Selic, que chegou a 6,5% em março de 2018. Mais importante que a velocidade dos cortes foi a combinação que tornou isso possível: desinflação, melhora da percepção fiscal e recuperação da credibilidade. O debate atual sobre a meta de inflação mostra por que essa experiência continua relevante. Hoje, circula uma versão mais sofisticada dessa ideia: primeiro viria o ajuste fiscal; restabelecida a confiança, o país elevaria a meta para algo próximo de 4%. Mas alterar a regra justamente quando ela começa a funcionar enfraquece a credibilidade que se buscava recuperar. Se a meta de 3% for abandonada na primeira oportunidade, por que os agentes econômicos acreditariam que a próxima será permanente? O principal obstáculo à convergência da inflação e à redução sustentável dos juros reais não é a meta, mas a fragilidade do regime fiscal. Elevá-la quando um ajuste crível começasse a produzir desinflação desperdiçaria a oportunidade de fortalecer o regime monetário, transformando um choque benigno em acomodação permanente de uma inflação mais alta. Uma meta maior não elimina o risco fiscal nem garante juros baixos. Validar uma inflação mais elevada e enfraquecer a confiança nas regras pode ampliar o prêmio exigido para financiar a dívida pública. O ganho imediato de cortes na Selic seria obtido ao custo de expectativas menos ancoradas e juros longos mais altos. Por isso, um ajuste fiscal consistente e uma atuação cautelosa do BC deveriam tornar desnecessária qualquer discussão sobre elevar a meta de inflação. Cabe também à autoridade monetária enfrentar essa ideia de que a dificuldade em cumprir a meta justifica sua alteração. O sucesso do regime monetário depende da capacidade de perseguir o objetivo estabelecido, não de redefini-lo sempre que ele se mostra desafiador.Em 2017, o Brasil soube transformar um choque favorável em ganho de credibilidade. O próximo governo terá uma chance parecida se fizer sua parte nas contas públicas. Um ajuste fiscal crível e uma atuação cautelosa do BC podem levar a inflação a 3% e encerrar o debate sobre sua revisão. Alcançar esse patamar de forma sustentada seria a maneira mais eficaz de fortalecer a política monetária e abrir espaço para juros estruturalmente mais baixos. Colunas Receba no seu email uma seleção de colunas da Folha LINK PRESENTE: Gostou deste texto? Assinante pode liberar sete acessos gratuitos de qualquer link por dia. Basta clicar no F azul abaixo.
Levar a infla��o a 3% � o melhor caminho para reduzir os juros
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.