
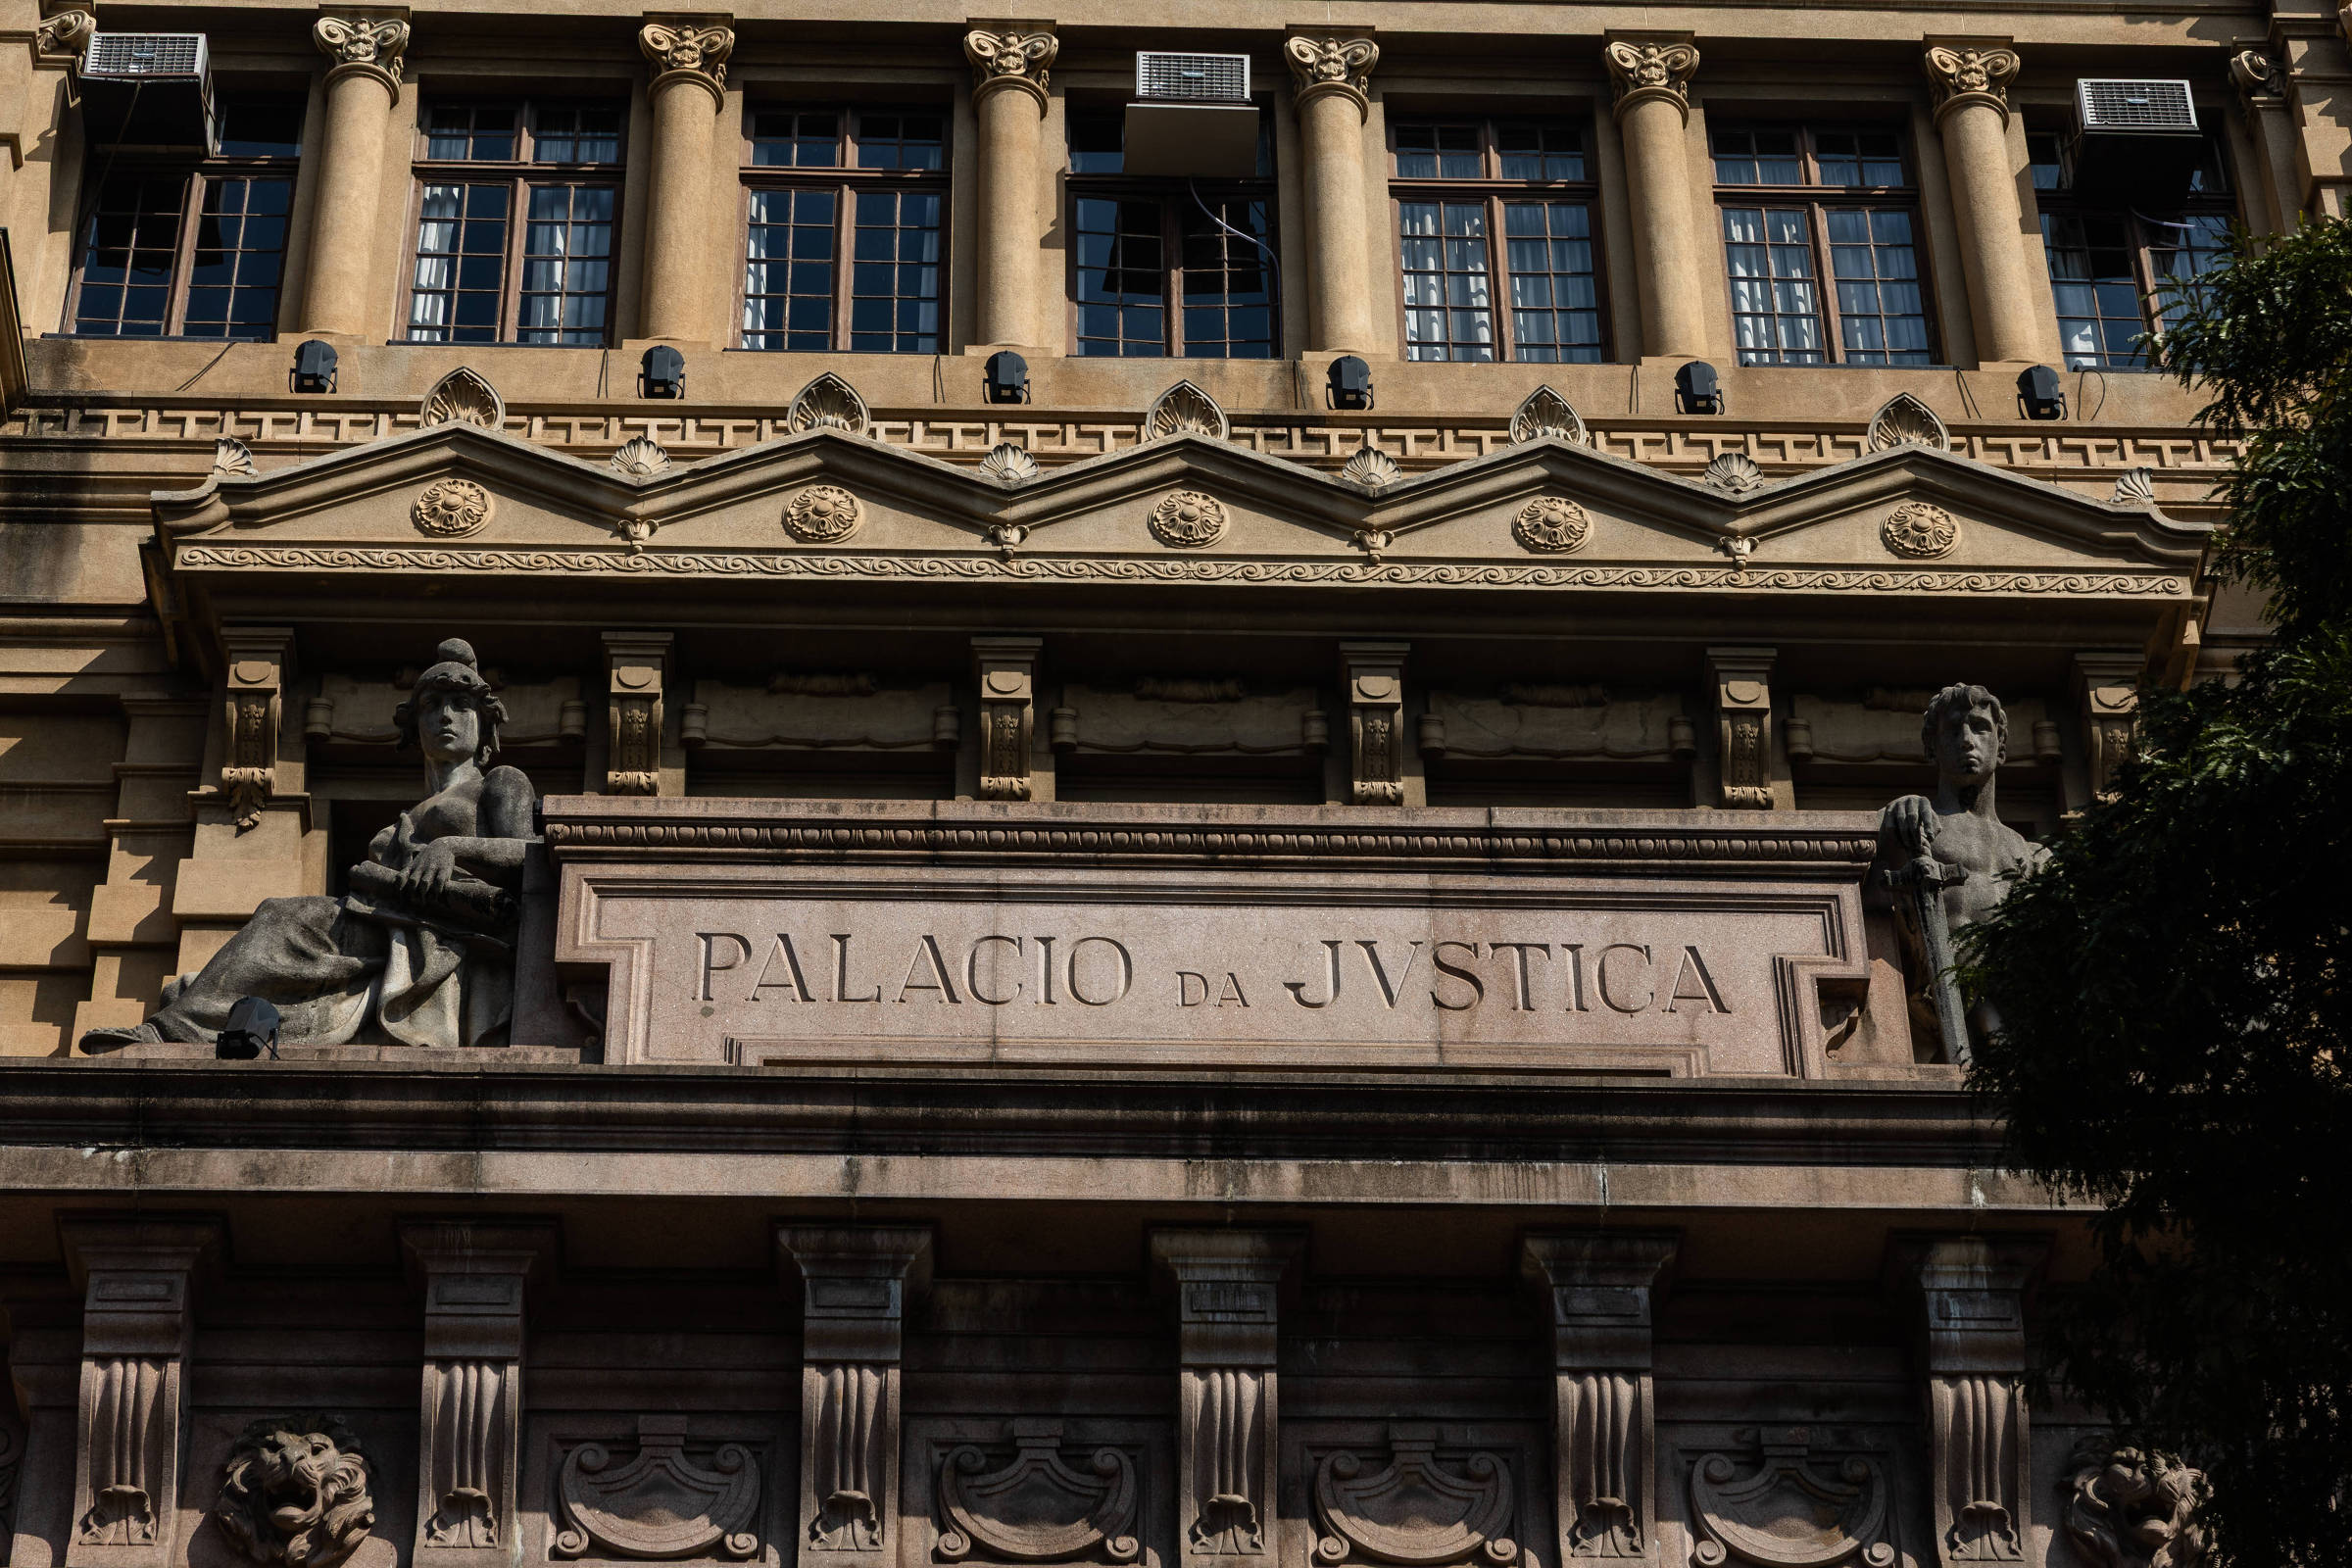
O Tribunal de Justiça do Estado de São Paulo suspendeu as dez decisões, entre liminares e sentenças, que autorizavam a exclusão dos novos tributos sobre bens e serviços (CBS e IBS) da base de cálculo do ICMS. A PGE-SP (Procuradoria Geral do Estado de São Paulo) obteve nesta segunda-feira (9) a decisão liminar (provisória) do desembargador e presidente do Tribunal de Justiça, Francisco Eduardo Loureiro. Segundo o desembargador, eventual extensão dos efeitos da decisão a outras ações dependerá de aditamento do pedido, com a identificação dos respectivos processos. Estudos da Secretaria da Fazenda e Planejamento do estado estimavam perda de arrecadação de R$ 10,2 bilhões em 2027 para São Paulo apenas com essa tese —equivalente a 3,8% da receita do ICMS. Também haveria R$ 2,6 bilhões a menos para os 645 Municípios paulistas, que recebem parte da receita do imposto. Segundo a procuradoria, há mais de 60 mandados de segurança que defendem a tese de exclusão da contribuição federal CBS e do imposto de estados e municípios IBS da base de cálculo do ICMS a partir do próximo ano, quando eles começam a ser cobrados. Aqueles que já tiveram decisão favorável aos contribuintes estão agora suspensos. A PGE-SP defende que a base de cálculo do imposto estadual, definida na Lei Kandir, é o valor da operação, no qual estariam compreendidos inclusive o IBS e a CBS, cujo encargo é suportado pelo adquirente do produto. Esses dois tributos substituem o PIS e a Cofins a partir de 2027, com a implementação da reforma tributária, e há precedente vinculante sobre o assunto no STJ (Superior Tribunal de Justiça) permitindo a inclusão do PIS/Cofins na base do tributo estadual. FolhaJus A newsletter sobre o mundo jurídico exclusiva para assinantes da Folha O órgão diz ainda que a redução de base de cálculo é matéria reservada à lei específica —a legislação da reforma deixou essa lacuna— e que a pretensão dos contribuintes ainda está em debate no Congresso Nacional, por meio de um projeto de lei que não foi votado. Na visão do estado, a decisão do STF (Supremo Tribunal Federal) sobre a exclusão do ICMS da base do PIS/Cofins teve por objeto o conceito constitucional de receita/faturamento, e não a composição do valor da operação sujeito ao ICMS. O desembargador cita que, durante a tramitação da Proposta de Emenda à Constituição da reforma, houve tentativa de vedar a inclusão dos novos tributos na base de cálculo do ICMS e do ISS, mas esse dispositivo foi suprimido do texto final. "Essa leitura, sem dúvida, reforça a plausibilidade jurídica da tese fazendária, sem que dela se possa extrair, contudo, conclusão definitiva sobre o alcance das disposições constitucionais", afirma. Na decisão, ele afirma que a documentação apresentada pelo estado de São Paulo evidencia risco de grave lesão à economia pública, com repercussões significativas sobre a ordem administrativa, especialmente diante da dimensão financeira da controvérsia e de seu potencial efeito multiplicador. "A preservação da eficácia das decisões impugnadas poderá ocasionar repercussões arrecadatórias relevantes antes que a controvérsia tributária seja definitivamente apreciada pelos órgãos jurisdicionais competentes." LINK PRESENTE: Gostou deste texto? Assinante pode liberar sete acessos gratuitos de qualquer link por dia. Basta clicar no F azul abaixo.
Justi�a suspende decis�es sobre CBS/IBS na base do ICMS em SP, que evita perda de R$ 10,2 bi
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.