
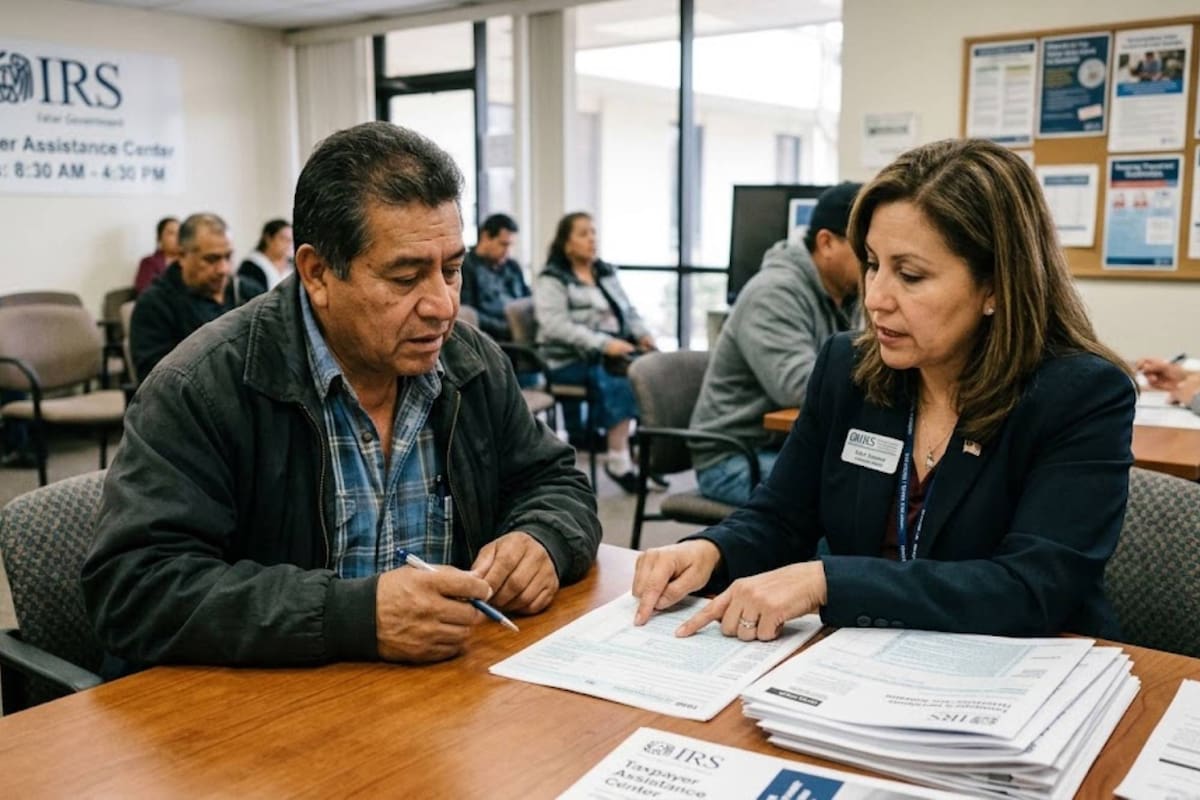
El Servicio de Impuestos Internos (IRS, por sus siglas en inglés) mantiene abierto hasta el 5 de octubre el período para presentar comentarios sobre una propuesta que modificaría el tratamiento de la parte reembolsable de cuatro créditos tributarios, entre los que se incluyen el Child Tax Credit (CTC) y el EITC, para determinados inmigrantes. La medida también contempla una audiencia pública el 14 de octubre.La propuesta del IRS sobre cuatro créditos tributariosSegún la propuesta reglamentaria REG-119882-25 publicada en el boletín del IRS 2026-38, se plantea considerar la parte reembolsable de determinados créditos fiscales como un “beneficio público federal” bajo la Ley de Reconciliación de Responsabilidad Personal y Oportunidad de Trabajo de 1996 (PRWORA, por sus siglas en inglés).La explicación del IRS sobre los procesos para reembolsos por impuestosSe trata de la cantidad de un crédito que supera los impuestos que debe pagar una persona y que puede ser entregada como reembolso. La clasificación tendría consecuencias para determinados contribuyentes que no sean ciudadanos estadounidenses. Según el planteo del IRS, quienes no estén incluidos en la categoría de “extranjeros calificados” establecida por la PRWORA no podrían recibir la parte reembolsable de estas compensaciones, aunque podrían utilizarlas para reducir o cancelar una obligación tributaria.Los créditos fiscales que contempla la propuesta del IRSLa regulación alcanza cuatro créditos:La norma establece que la parte reembolsada de estos créditos califica como un "beneficio público federal", por lo tanto, las personas que no califiquen no tendrán derecho a recibir la devoluciónFotomontaje generado con IAEn este último, la parte reembolsable puede alcanzar hasta 5000 dólares para gastos de adopción que cumplan con los requisitos establecidos.Reembolsos en créditos del IRS: quiénes serían extranjeros calificadosLa propuesta utiliza la definición prevista por PRWORA para determinar qué personas no ciudadanas podrían acceder a la parte reembolsable. Dentro de esta categoría se encuentran:Según la propuesta reglamentaria, el plazo para recibir comentarios públicos y solicitudes para intervenir en la audiencia pública vence el 5 de octubreAlamyLa propuesta contempla una disposición específica para las parejas que presentan una declaración conjunta. Si uno de los cónyuges es ciudadano estadounidense, nacional estadounidense o extranjero calificado, el otro cónyuge sería considerado automáticamente extranjero calificado para efectos de esta regulación.El criterio se aplicaría al momento en que se solicita el beneficio. Por eso, la fecha de presentación de la declaración de impuestos tendría un papel central para determinar si una persona reúne las condiciones migratorias necesarias para recibir la parte reembolsable.La evaluación se realizaría cuando el contribuyente presente por primera vez la declaración en la que reclama el crédito correspondiente al año fiscal. La regla abarcaría trámites anticipados, presentados dentro del plazo o enviados fuera de término.Nueva norma de créditos del IRS: qué sucedería si cambia el estatus migratorioSi una persona no tenía la condición de extranjero calificado cuando presentó originalmente la declaración y obtiene ese estatus posteriormente, la propuesta establece que ese cambio no permitiría recuperar mediante una declaración enmendada el reembolso correspondiente a ese año.Existe, sin embargo, una diferencia cuando el crédito no fue reclamado en la declaración original. Si el contribuyente adquiere posteriormente la condición requerida y lo solicita por primera vez mediante una declaración enmendada, podría cumplir con los requisitos para obtener la parte reembolsable.La restricción planteada se concentra exclusivamente en el dinero que se entrega como reembolso. Por lo tanto, una persona que no reúna la definición migratoria establecida aún podría utilizar el crédito para disminuir el monto de impuestos que adeuda.Qué ocurrirá con la propuesta del IRS después del 5 de octubreUna vez cerrado el período de comentarios, el procedimiento continuará con una audiencia pública programada para el 14 de octubre a las 10 hs (hora del Este). La realización de esta reunión dependerá de que se hayan presentado a tiempo solicitudes para intervenir junto con los temas que se pretenden abordar.Quienes quieran asistir únicamente como oyentes, ya sea presencialmente en Washington, D.C., o por teléfono, tendrán hasta las 17 hs (ET) del 9 de octubre para registrarse. El plazo del 5 de octubre también será el límite para presentar comentarios escritos o electrónicos.Si no se recibe ninguna solicitud válida para testificar con el esquema correspondiente, la audiencia pública será cancelada. Después, el IRS y el Departamento del Tesoro deberán analizar los comentarios y testimonios antes de elaborar el texto definitivo.Agenda EEUUIRSMigración en EE.UU.
IRS: vence el 5 de octubre el plazo sobre una propuesta que cambiaría el acceso de migrantes al crédito por hijos
Full Article
Original Source
Read the full article at Lanacion →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.