
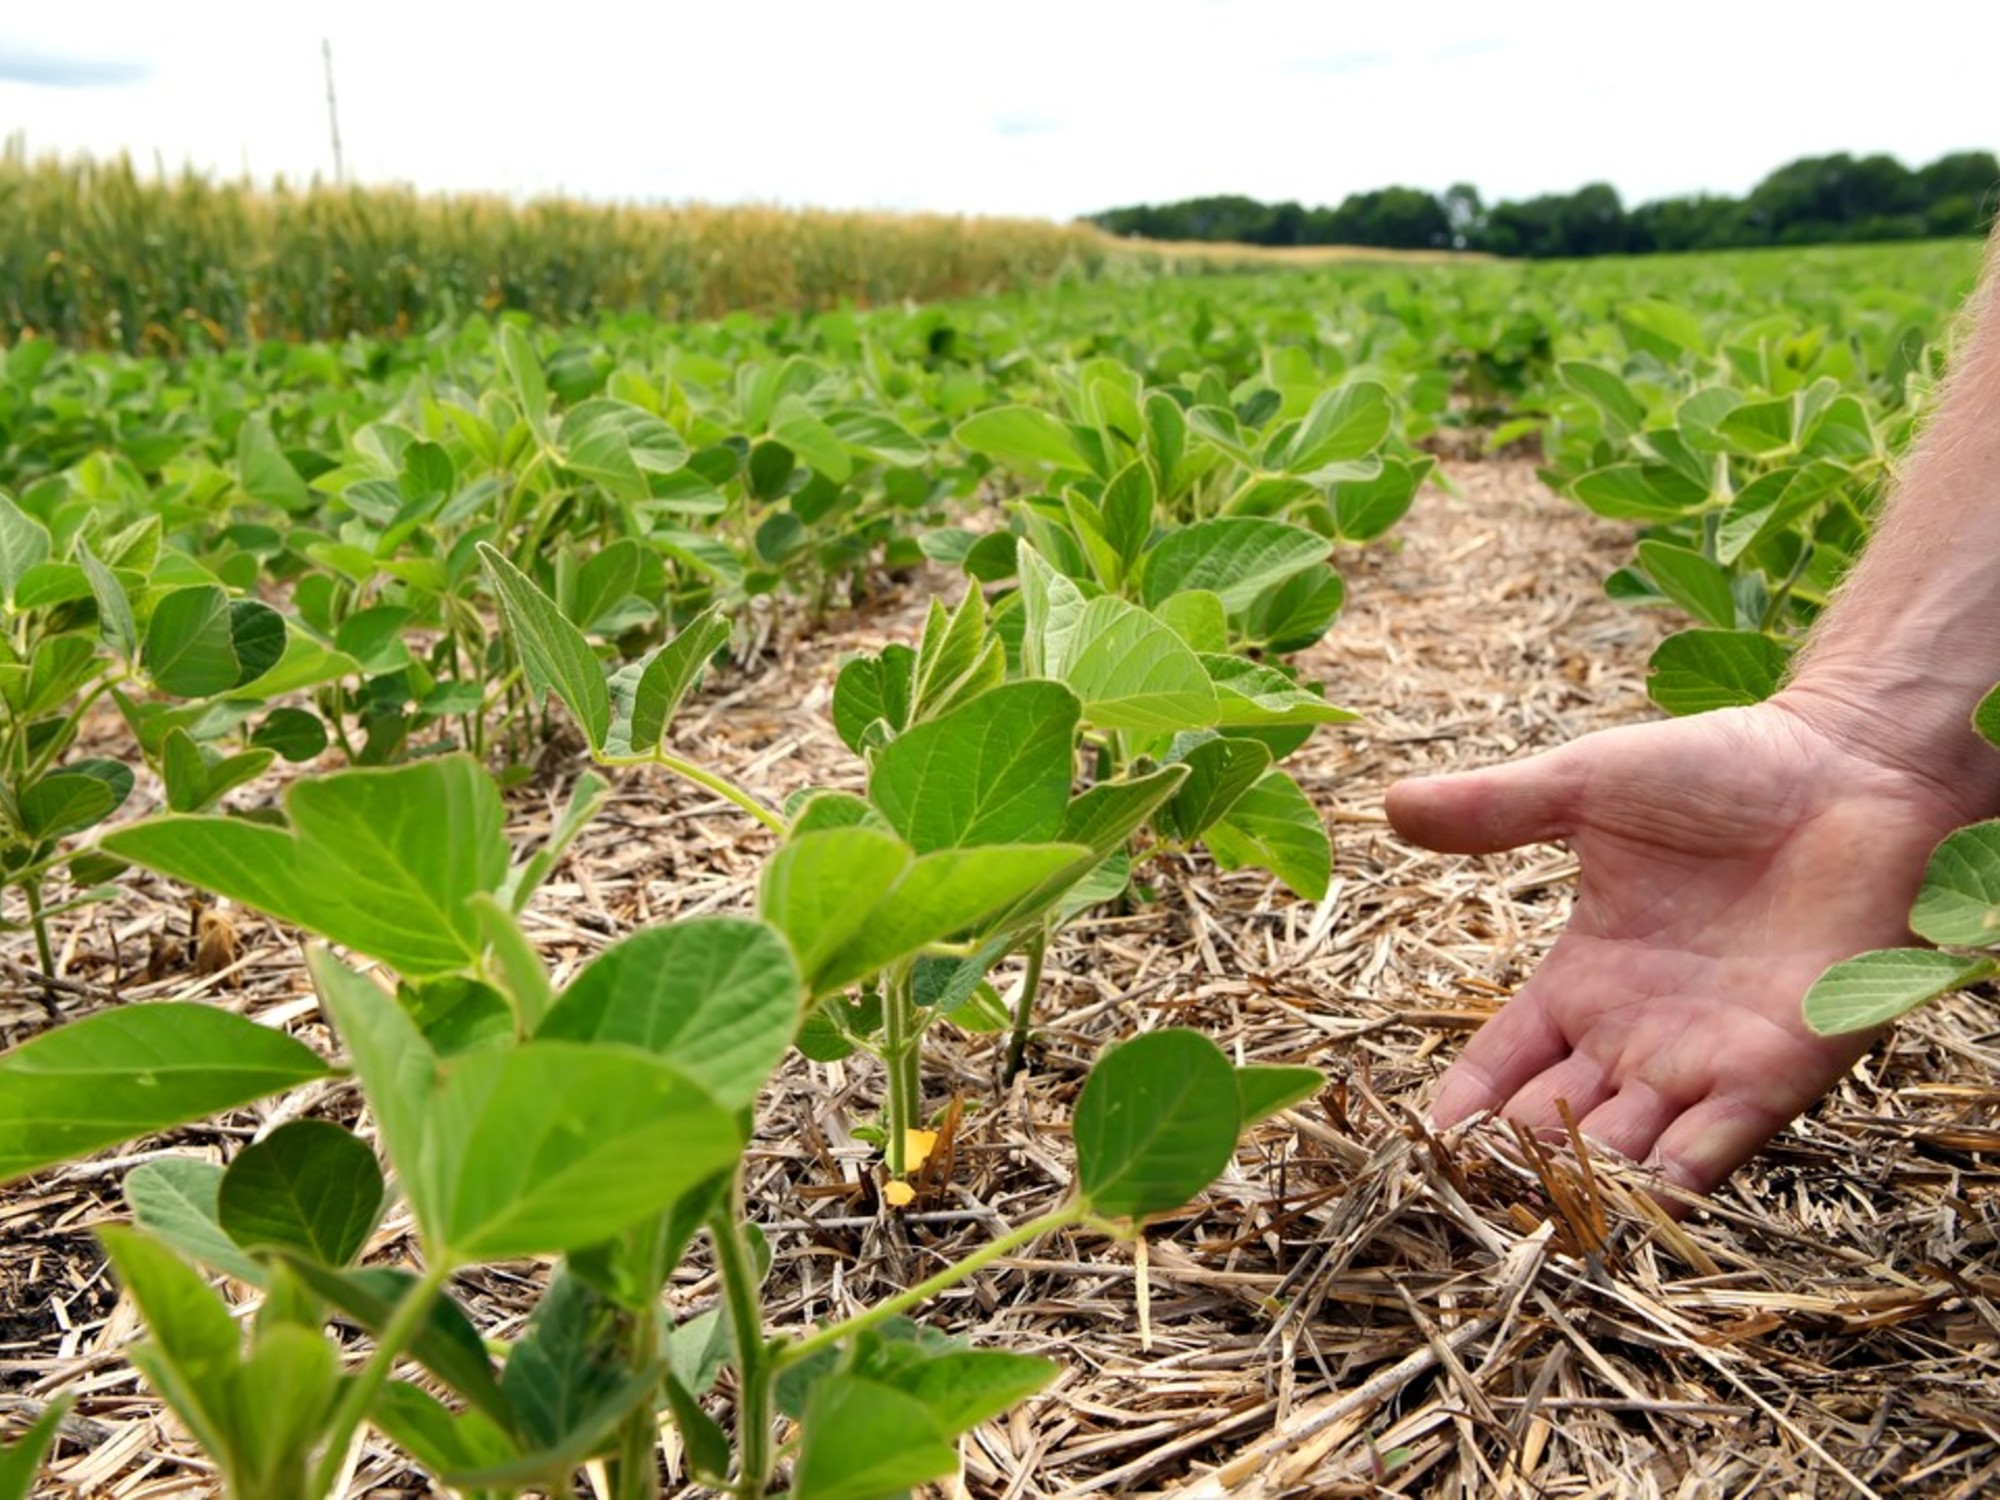
Durante décadas, la liturgia para acceder a financiamiento en el agro fue predecible e inmutable. Para gestionar un crédito, el elemento central de la conversación bancaria no era agronómico ni biológico: era registral. Bastaba con presentar una carpeta con balances razonables y poner sobre la mesa la escritura de propiedad de la tierra para constituir una garantía hipotecaria. El campo valía por su ubicación geográfica, su régimen de lluvias histórico y sus hectáreas. El suelo, en ese esquema, era considerado un inmueble clásico: un soporte físico inerte, un colateral estático.Ese paradigma extractivo y registral está llegando a su fecha de vencimiento.Estamos frente a un cambio copernicano en la forma en que entendemos el capital rural. La tierra agrícola no es una fábrica de cemento ni un lote urbano; es un activo biológico dinámico. Dos campos linderos con idéntico clima y la misma superficie no valen lo mismo si uno ha sido degradado hasta convertirse en un mero sustrato dependiente de insumos químicos, mientras que el otro mantiene una estructura viva, con altos niveles de materia orgánica activa, microbioma funcional y una alta capacidad de retención de humedad.La pregunta que durante años pareció una utopía teórica hoy interpela a toda la cadena de valor: ¿alguna vez los bancos dejarán de tasar un campo como una mera propiedad y comenzarán a valorarlo en función de su salud biológica? Y más aún: ¿dejarán las entidades financieras de fijar las tasas de interés mirando únicamente el costo del dinero o el riesgo macroeconómico, para empezar a premiar a aquellos productores que implementan modelos de agricultura regenerativa?La respuesta es contundente: ese momento no pertenece al futuro, está ocurriendo hoy.La evidencia en el mercado financieroLejos de ser una expresión de deseos o un debate teórico, la evidencia en el mercado ya es visible. A escala global y en los principales bancos que operan en la región, se multiplican las líneas de financiamiento sostenible (Sustainability-Linked Loans) y los acuerdos con plataformas financieras del agro donde las tasas de interés se bonifican para quienes certifican prácticas regenerativas, rotaciones y métricas de carbono en suelo. Las entidades financieras comprendieron que la biología ya no es un asunto de relaciones públicas; es, lisa y llanamente, una variable crítica de gestión del riesgo financiero.El razonamiento de la banca moderna es estrictamente pragmático:● Des-riesgo productivo: Un suelo con alta actividad biológica, cobertura permanente y estructura porosa amortigua el impacto de sequías severas o excesos hídricos. La resiliencia agronómica se traduce en estabilidad del flujo de caja y menor volatilidad del EBITDA.● Eficiencia operativa: La reactivación del ciclo biológico de nutrientes disminuye la dependencia de insumos químicos por tonelada producida, protegiendo los márgenes operativos frente a la volatilidad de precios internacionales.● Preservación del colateral: Un suelo con alta actividad biológica, cobertura permanente y estructura porosa amortigua el impacto de sequías severas o excesos hídricos. La resiliencia agronómica se traduce en estabilidad del flujo de caja y menor volatilidad del EBITDA.Bajo esta lógica, prestarle a un productor que regenera el suelo es intrínsecamente menos riesgoso. El banco no busca subsidiar una causa ambiental, sino blindar su propia cartera contra el riesgo climático y sistémico.El nuevo perfil del productor agropecuarioEste giro redefine por completo el rol del productor agropecuario. Quien conduce una empresa de base productiva ya no puede ser visto como un mero tenedor de inmuebles que aplica recetas químicas estandarizadas, sino como un gestor de activos biológicos complejos. De la misma manera, el oficial de crédito rural deberá aprender a interpretar análisis de suelo y mapas de cobertura con tanta agilidad como hoy revisa un estado de resultados o un informe de dominio.El crédito del futuro no premiará la simple acumulación de hectáreas en garantía. Se premiará la inteligencia biológica aplicada al lote. Quienes entiendan que regenerar el suelo es la mejor estrategia financiera para reducir el costo de capital estarán a la cabeza de la próxima gran transformación del agro argentino.
El suelo vivo redefine el crédito agrícola
Full Article
Original Source
Read the full article at Clarin →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.