
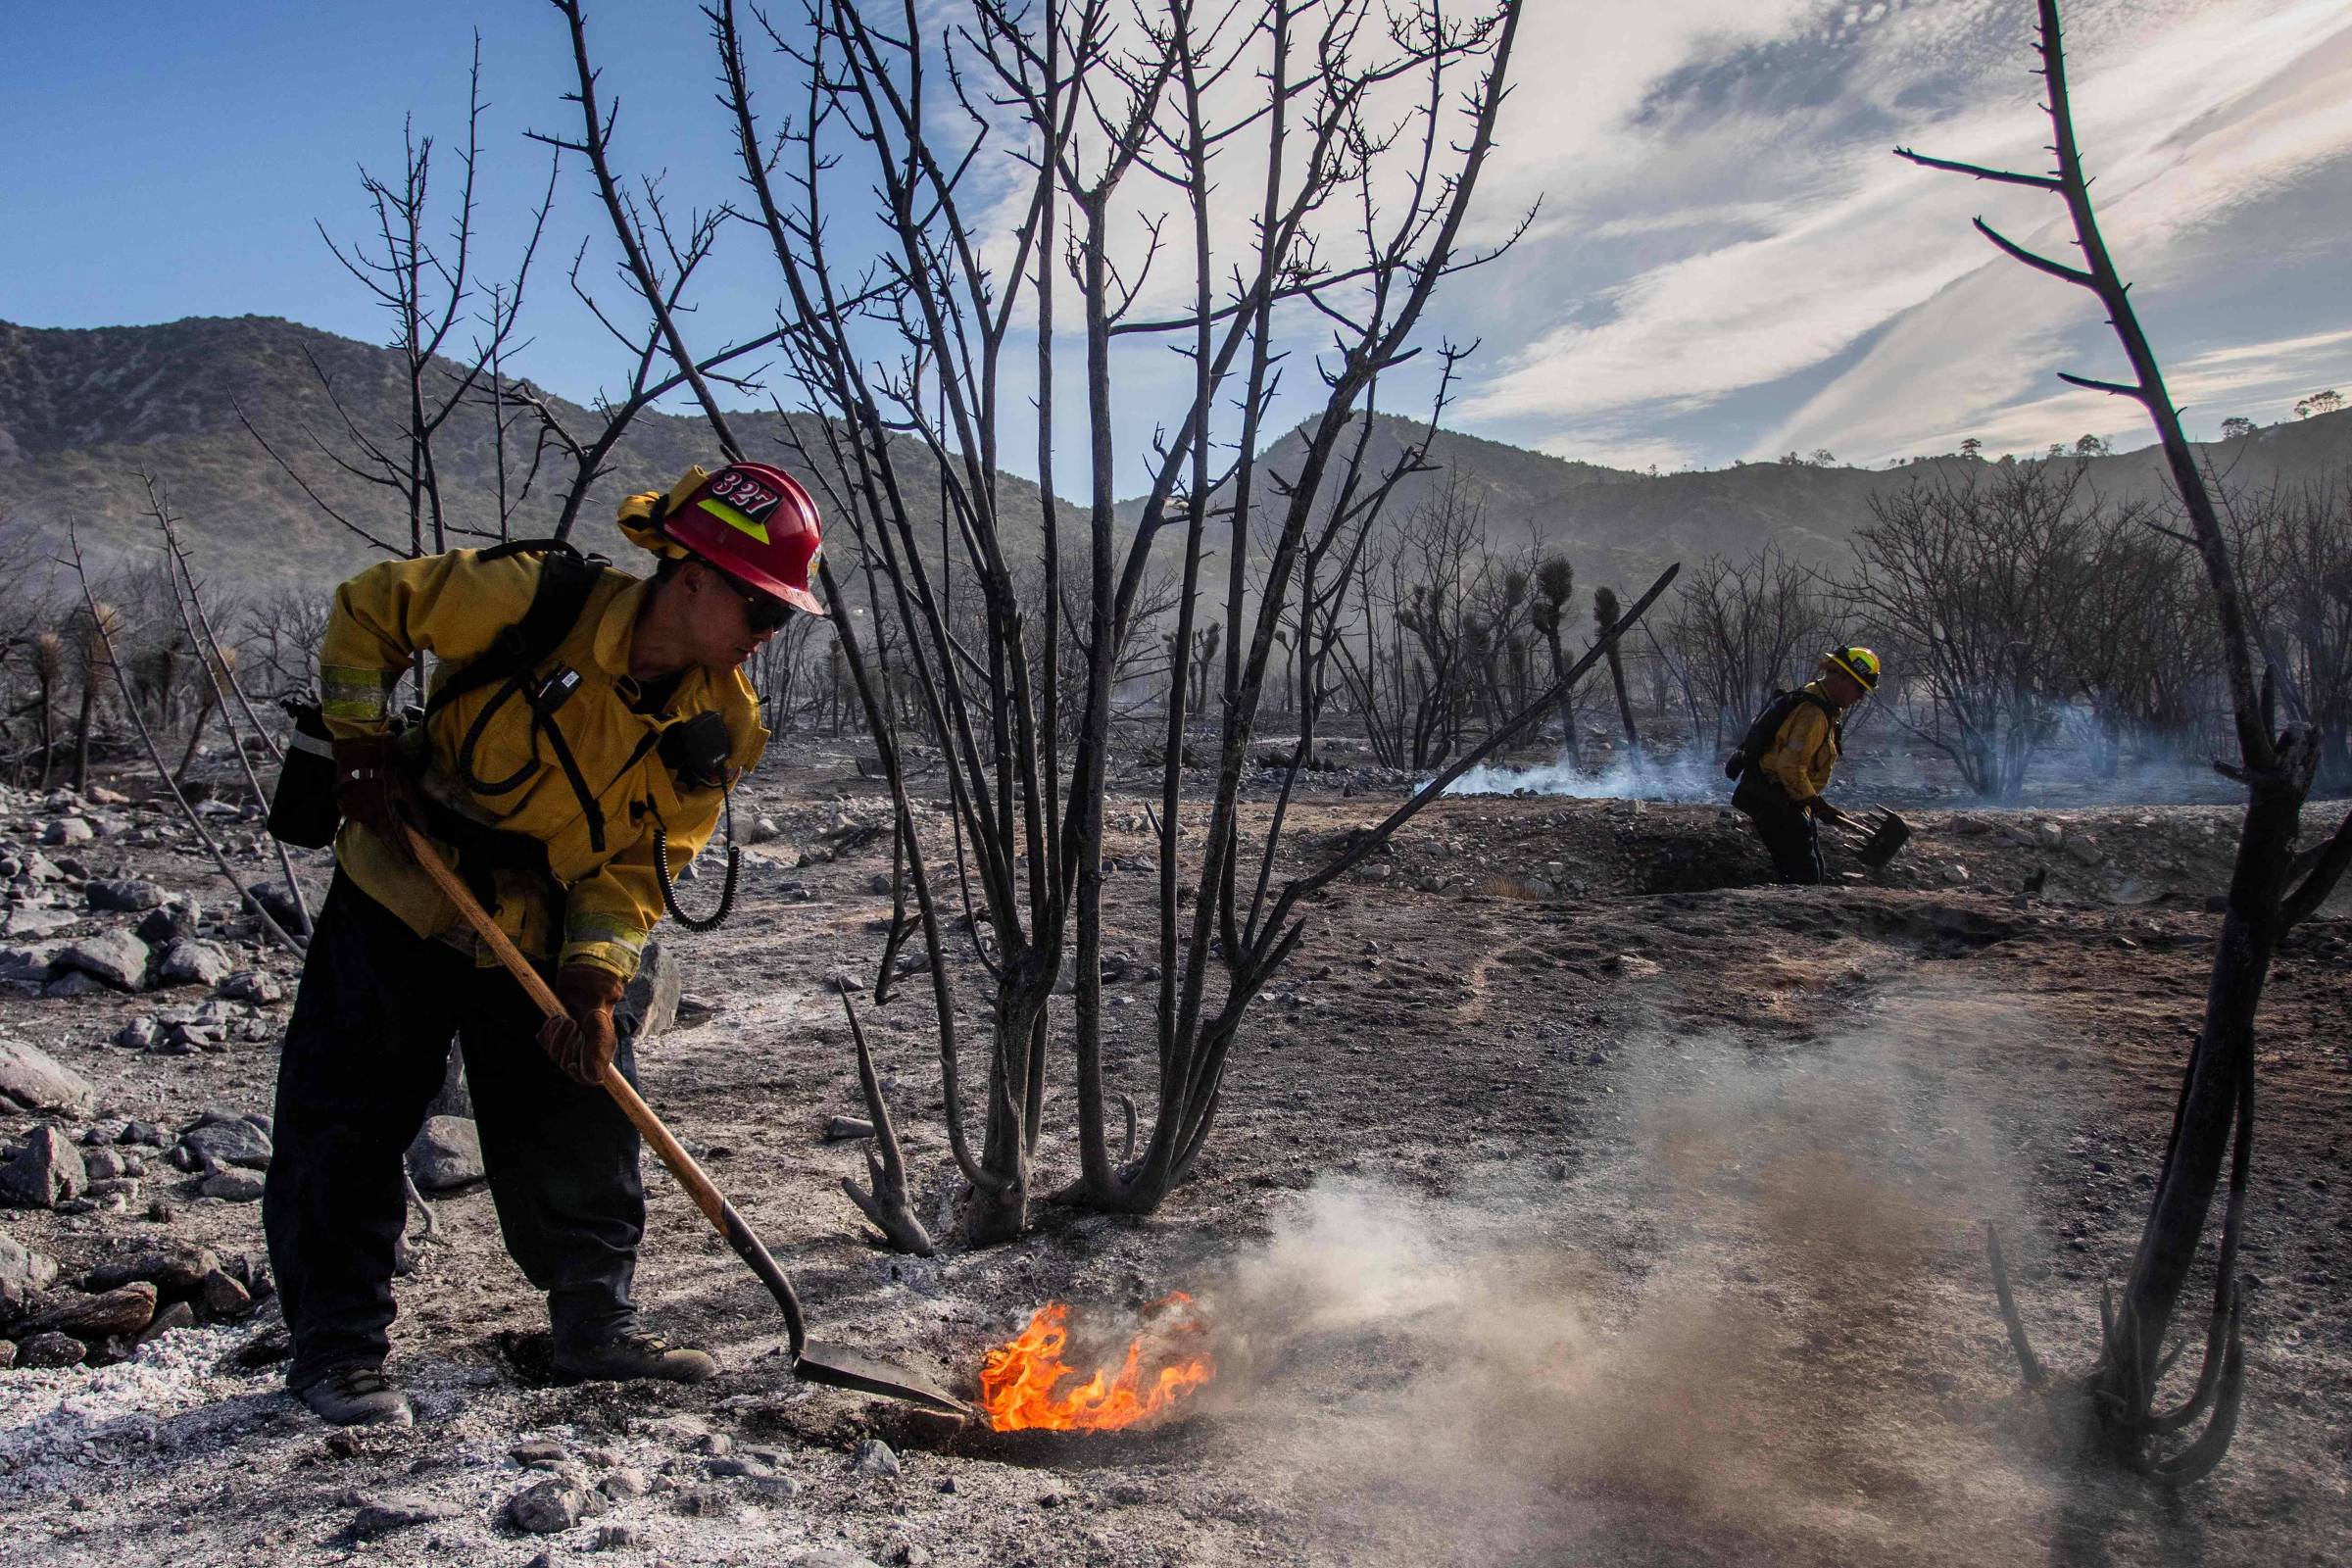
Catástrofes naturais devem gerar perdas de US$ 450 bilhões (R$ 2,32 trilhões) em um ano típico, segundo uma nova projeção. Menos da metade desse valor, porém, é coberta por seguros. Até 62% das perdas globais provocadas por desastres naturais não têm cobertura de seguro, segundo uma nova pesquisa da Verisk, empresa de modelagem de riscos. Isso deixa famílias, empresas e governos diante de cerca de US$ 279 bilhões (R$ 1,51 trilhão) em prejuízos sem cobertura em um ano médio —e de valores muito maiores nos anos de catástrofes mais graves. O aumento da conta reflete os impactos crescentes das mudanças climáticas e da expansão urbana, que colocaram mais imóveis em áreas de risco, além da alta dos custos de construção residencial, que nos Estados Unidos avançaram acima da inflação. A indústria de seguros também enfrenta perdas maiores com riscos de catástrofes, embora esteja cobrindo uma parcela cada vez menor dos danos estimados. No ano passado, foi o sexto ano consecutivo em que as perdas globais seguradas superaram US$ 100 bilhões (R$ 518 bilhões) . Embora nenhum furacão tenha atingido o território continental dos Estados Unidos, as seguradoras pagaram indenizações por incêndios florestais recordes na Califórnia e por tempestades severas, que têm se tornado cada vez mais caras. Em resposta ao aumento dos custos provocados pelas tempestades nos EUA, incluindo despesas com reparos de telhados, as seguradoras endureceram as condições dos contratos e excluíram muitos desses riscos das apólices padrão. Grandes seguradoras também deixaram algumas regiões ao se recusarem a renovar apólices de imóveis considerados de alto risco. Em muitos mercados emergentes atingidos por catástrofes naturais de alto custo, famílias e empresas contratam pouco ou nenhum seguro. Como resultado dessas tendências, a parcela das perdas globais coberta por seguros está diminuindo. Um terremoto em Mianmar, em março de 2025, provocou cerca de US$ 12 bilhões (R$ 64,8 bilhões) em danos, dos quais menos de US$ 100 milhões (R$ 518 bilhões) foram cobertos por seguradoras, segundo a Verisk. O dado reflete a baixa adesão ao seguro no país.As enchentes no Texas, em julho de 2025, que mataram mais de 130 pessoas, deveriam provocar US$ 1,1 bilhão (R$ 5,92 bilhões) em perdas econômicas residenciais. A maior parte, porém, não tinha cobertura de seguro, já que as apólices padrão de seguro residencial nos EUA excluem danos provocados por inundações. Os incêndios florestais de Los Angeles, em janeiro de 2025, provocaram até US$ 65 bilhões (R$ 337,5 bilhões) em perdas econômicas e atingiram, em sua maioria, imóveis com seguro residencial. Ainda assim, até 35% dos imóveis não tinham cobertura, segundo a Verisk, devido ao "recuo das seguradoras" —a saída de grandes empresas do estado diante do aumento dos custos—, que levou muitos proprietários a recorrer ao Fair Plan, seguradora de última instância respaldada pelo estado da Califórnia. Apesar do aumento das perdas em todo o setor, as seguradoras residenciais dos EUA tiveram uma sequência de fortes lucros, impulsionados por prêmios mais altos e pela redução da exposição a imóveis de maior risco. A State Farm, maior seguradora de propriedades e acidentes dos EUA, afirmou em 2024 que não renovaria as apólices de 72 mil proprietários na Califórnia, onde outras seguradoras, como a AIG, praticamente deixaram o mercado de seguros regulamentado.A Progressive afirmou, em uma teleconferência sobre resultados neste mês, que havia "reduzido intencionalmente a disponibilidade ao exigir mais análises de subscrição como forma de controlar cuidadosamente o crescimento e proteger a rentabilidade". A seguradora também deixou de renovar apólices de imóveis costeiros de alto risco na Flórida e reduziu sua exposição a riscos de tempestades e incêndios florestais em outras regiões, segundo a empresa, enquanto "crescia mais rapidamente em mercados com menor risco climático". As seguradoras "recuam de áreas que não querem mais segurar, transferem esse risco para governos e indivíduos, desestruturam os mercados locais e depois aumentam suas tarifas. Esse é um padrão", afirmou Pete Sikora, consultor sênior do grupo ativista New York Communities for Change (Comunidades de Nova York para a Mudança).
Desastres naturais devem custar US$ 450 bi por ano, aponta estudo
Full Article
Original Source
Read the full article at Www1 →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.