
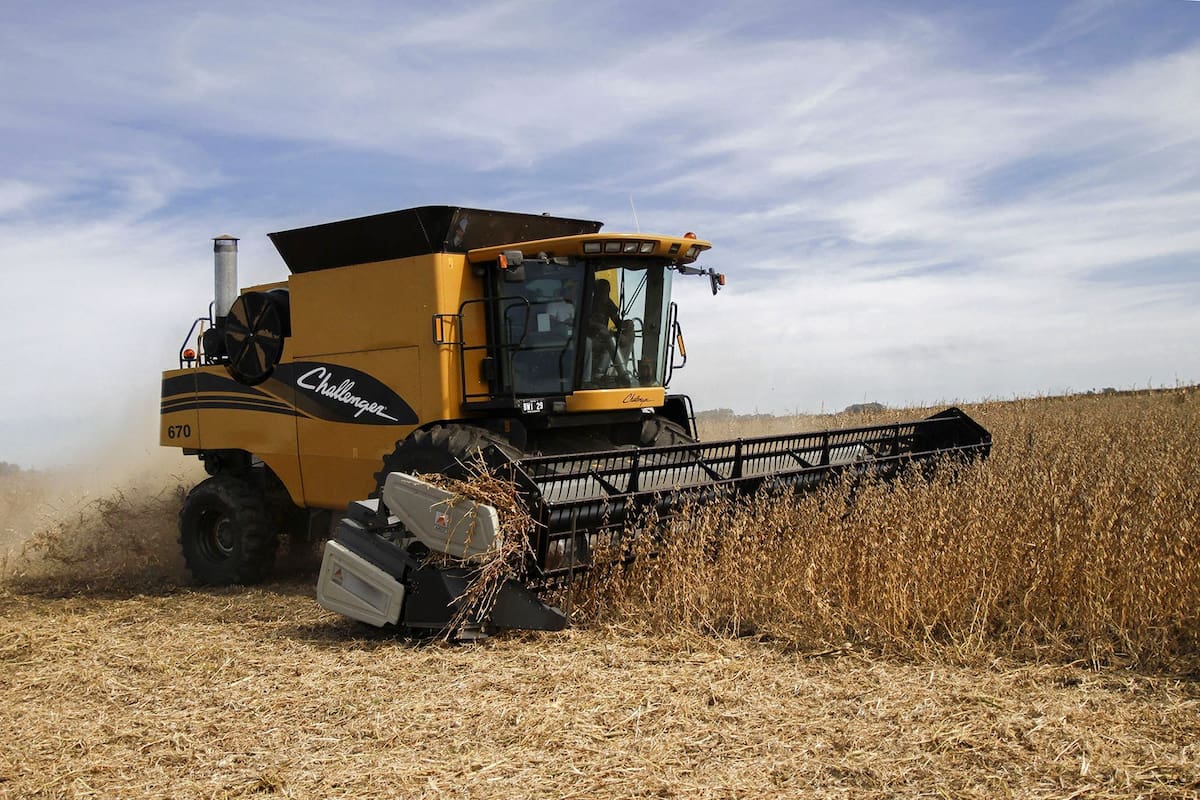
La campaña agrícola 2026/27 se perfila con perspectivas de una elevada producción de granos, pero el incremento de los costos operativos plantea un desafío para la rentabilidad de los productores. Aunque las proyecciones anticipan un volumen de cosecha superior al del ciclo anterior, las relaciones entre los precios de los cultivos y los principales insumos muestran un deterioro en la capacidad de compra de la soja y el maíz.Según el relevamiento de precampaña de la Bolsa de Cereales de Buenos Aires, la producción conjunta de soja, maíz, trigo, girasol, sorgo y cebada alcanzaría los 157,9 millones de toneladas. La cifra representa un incremento del 0,5% frente a los 157,1 millones de toneladas registrados en la campaña precedente.Dentro de ese escenario, el maíz tendría una producción estimada de 66 millones de toneladas, mientras que la cosecha de soja llegaría a 53,6 millones. En comparación con el ciclo anterior, ambos cultivos registrarían aumentos del 3% y del 7%, respectivamente.En su informe mensual, Coninagro analizó cómo variaron las relaciones insumo-producto de siete actividades agropecuarias: soja, maíz, trigo, ternero, novillito, leche y yerba mateConinagroLas perspectivas productivas, sin embargo, conviven con un escenario de costos que obliga a seguir de cerca la evolución de los márgenes. En su informe mensual, Coninagro analizó cómo variaron las relaciones insumo-producto de siete actividades agropecuarias: soja, maíz, trigo, ternero, novillito, leche y yerba mate.El indicador permite medir cuántos kilos o toneladas de un producto se necesitan para adquirir determinados insumos, afrontar gastos operativos o realizar inversiones. El relevamiento incluye variables como herbicidas, fletes y maquinaria, entre otras 20 referencias, con el objetivo de evaluar la evolución de la competitividad del sector.En septiembre de 2026, el poder de compra de la soja y el maíz frente a los principales costos operativos se deterioró porque los gastos aumentaron a un ritmo superior al de los precios de los granos. La presión fue más marcada en el cereal, que necesitó una mayor cantidad de producción para cubrir distintos rubros.En términos interanuales, los precios disponibles mostraron subas. La soja llegó a US$371,1 por tonelada, un aumento del 19%, mientras que el maíz alcanzó los US$196,6 por tonelada, con una mejora del 9%. Esos incrementos, no obstante, quedaron por debajo de la evolución de algunos costos clave.GasoilEl combustible fue uno de los principales factores de presión. El precio del gasoil subió un 58% interanual y se ubicó un 32% por encima del promedio de los últimos cinco años, una evolución que encareció las tareas agrícolas y el transporte de la producción. Para comprar un litro de gasoil se necesitaron 4,4 kilos de soja, un 33% más que un año atrás y un 23% por encima de la media histórica. En el caso del maíz, la relación fue menos favorable: hicieron falta 8,4 kilos por litro, un 45% más que en septiembre de 2025 y un 35% por encima del promedio quinquenal.El transporte también mostró un deterioro en la capacidad de compra de los granosMarcelo ManeraEl transporte también mostró un deterioro en la capacidad de compra de los granos. El costo de un flete de 300 kilómetros aumentó un 15% interanual. Para cubrirlo se requirieron 106 kilos de soja, un volumen un 7% superior al promedio histórico, y 200 kilos de maíz, un 17% por encima de esa referencia. La mano de obra rural siguió una tendencia similar. Su costo aumentó un 29% interanual y, para afrontar ese gasto, fueron necesarias 2,2 toneladas de soja, un 9% más que un año atrás. En el caso del maíz, el requerimiento llegó a 4,1 toneladas, con un incremento del 19%.Los fertilizantes A diferencia del combustible, algunos insumos agrícolas presentaron relaciones de compra más favorables. El glifosato alcanzó un precio de US$4,7 por litro, con una suba interanual del 19%, aunque permaneció un 32% por debajo de su promedio histórico. Para adquirir un litro de ese herbicida se necesitaron 12,7 kilos de soja, una relación que se mantuvo estable frente al año anterior y que resultó un 34% más favorable que el promedio de los últimos cinco años. Para el maíz, en cambio, el requerimiento ascendió a 23,9 kilos por litro, un 9% más que un año atrás, aunque todavía un 27% por debajo de la media quinquenal.En esa línea, el fosfato monoamónico (MAP) registró un precio de US$990,2 por tonelada, con incrementos del 4% interanual y del 2% frente al promedio histórico. Como esas variaciones fueron inferiores a las de los precios de la soja y el maíz, mejoró la capacidad de compra de ambos cultivos frente a ese fertilizante.La urea, por su parte, llegó a US$624,8 por tonelada, prácticamente sin cambios respecto del año anterior y un 15% por debajo de su promedio histórico. Esa evolución favoreció especialmente la capacidad de compra del maíz frente a ese insumo.
Cosecha récord: el combustible y los fletes desafían el negocio agrícola
Full Article
Original Source
Read the full article at Lanacion →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.