
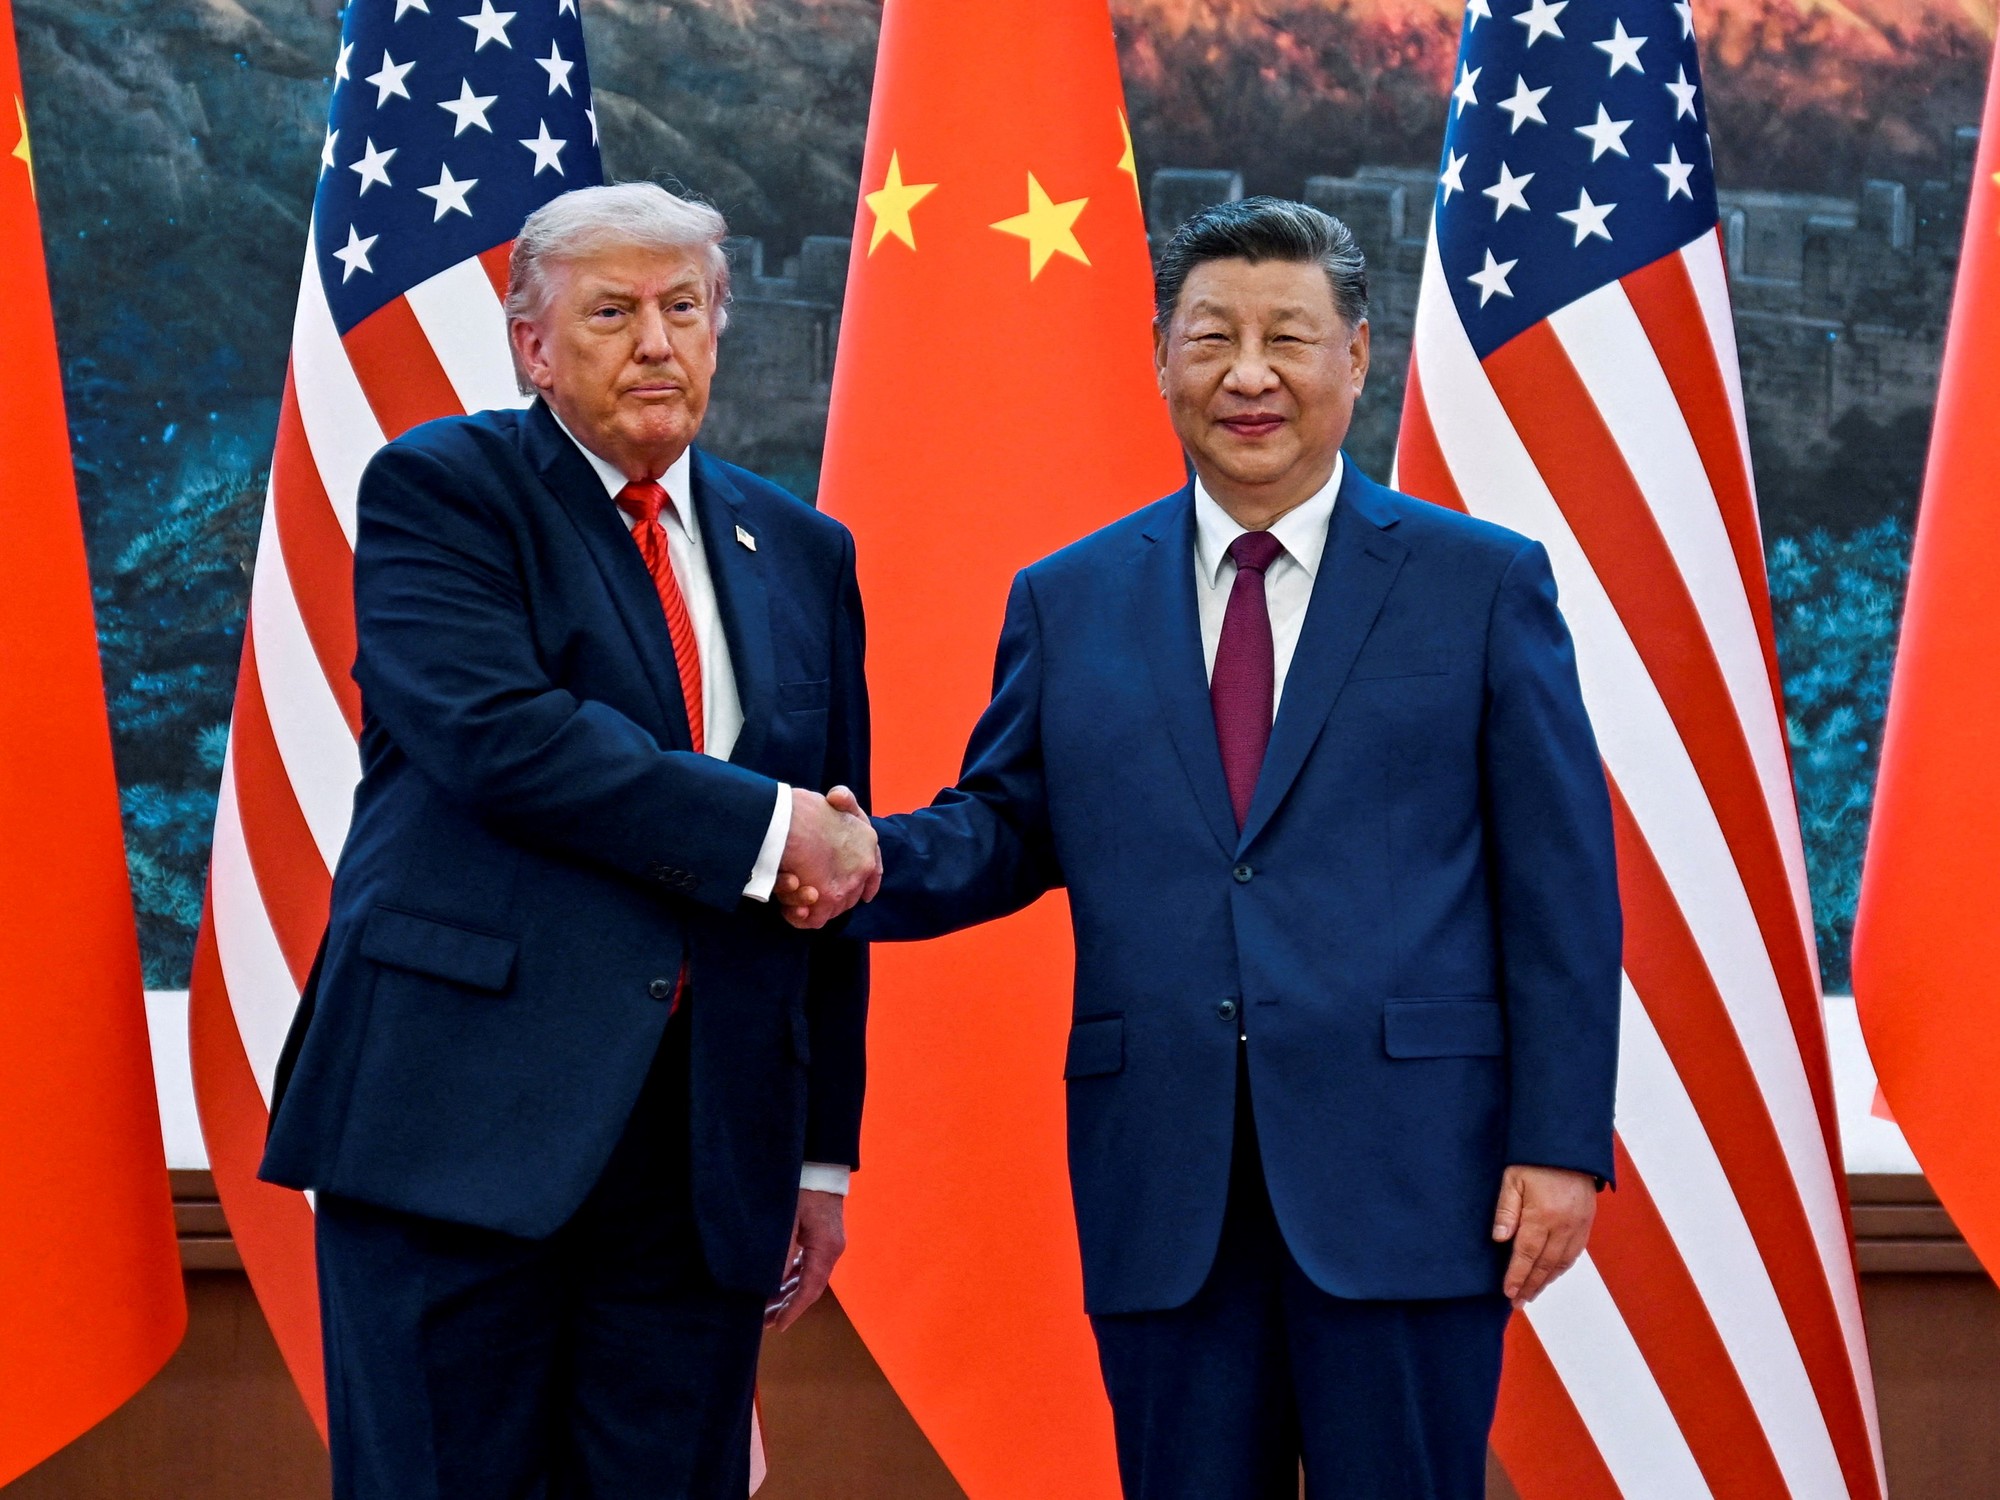
Los futuros agrícolas de Chicago llegaron al cierre de la semana pasada en una etapa de consolidación, pero con varios factores capaces de generar una nueva dirección. La atención está puesta principalmente en las reuniones que mantendrán esta semana en la cumbre entre DDonald Trump y Xi Jinping, pero antes se reúnen el secretario del Tesoro de Estados Unidos, Scott Bessent, y su par chino He Lifeng,Para el mercado agrícola, la expectativa está concentrada en la posibilidad de que China reduzca o elimine el arancel del 10% aplicado a la soja y otros granos estadounidenses. Si esto ocurre, las empresas privadas chinas vinculadas con el procesamiento, la molienda y la alimentación animal podrían volver a participar activamente en el mercado estadounidense, ampliando la demanda.La soja ya ofrece una primera señal. China habría asegurado entre 14,5 y 15 millones de toneladas de soja estadounidense para 2026, mientras que analistas privados estiman que ttodavía podría comprar unos 10 millones de toneladas adicionales antes de finalizar el año. El volumen resulta relevante frente al objetivo de 25 millones de toneladas anuales y mantiene al país asiático como uno de los principales factores para la formación de precios en Chicago.La eventual reapertura del mercado chino no se limitaría a la soja. También existe expectativa por posibles compras de maíz, trigo y sorgo estadounidense. En el caso del maíz y el trigo, una mayor participación china tendría especial importancia porque los saldos exportables estadounidenses para la campaña 2026/27 son más ajustados. La aparición de un nuevo comprador de gran escala podría modificar rápidamente el balance de demanda.Mientras la demanda concentra la atención, la oferta también comienza a entregar señales. Los productores estadounidenses reducen las ventas disponibles frente al aumento de los costos de producción, especialmente del diésel. Esta actitud limita la presión de la cosecha y contribuye a sostener los precios del mercado físico, reduciendo además el carry entre las posiciones de futuros.Los fondos, en cambio, aprovechan la consolidación para tomar ganancias. En el mercado se estima que el viernes 18 de septiembre se vendieron aproximadamente 8.100 contratos de maíz, 2.900 de trigo y 6.900 de soja. Dentro del complejo sojero también se registraron ventas de aceite y harina, aunque esta última continúa mostrando una influencia importante sobre el comportamiento de la soja.El clima gana protagonismo y abre nuevas señalesEl clima agrega otro elemento para seguir de cerca. Las lluvias previstas en distintas regiones del Medio Oeste estadounidense podrían generar condiciones de barro y dificultar el avance de la cosecha de los cultivos en los campos. Por ahora, el impacto principal está relacionado con el ritmo de recolección y la logística, pero una persistencia del patrón húmedo podría aumentar su incidencia sobre los precios como vimos esta semana que pasó los precios.En Europa, la situación también presenta señales de preocupación. La sequía se mantiene sobre distintas regiones productoras y comienza a complicar las condiciones para la siembra de trigo, cebada de invierno y colza. Los productores necesitan avanzar con las labores antes de fines de octubre para lograr un adecuado establecimiento de los cultivos. En Francia, además, apenas el 23% del maíz es calificado entre bueno y excelente, un mínimo histórico señalado por AgResource, mientras la cosecha alcanza el 27%.China, por su parte, retomará sus subastas de soja con 543.000 toneladas previstas para esta semana, después de una pausa vinculada con la cosecha doméstica. El movimiento muestra que el país continúa administrando sus reservas y combinando compras externas con la utilización de sus existencias internas.El escenario del Mar Negro también permanece bajo observación. La guerra entre Rusia y Ucrania continúa afectando las decisiones de producción y comercialización, mientras las perspectivas para la siembra de trigo de invierno se vuelven más complejas. Una menor superficie implantada podría tener consecuencias sobre la oferta regional durante la próxima campaña.En Brasil, el norte del país comienza a atravesar un período de temperaturas elevadas y condiciones secas. La evolución de las lluvias será relevante para las primeras etapas de la nueva campaña de soja y para determinar el ritmo de avance de la siembra.Argentina suma una nueva carta para la sojaArgentina suma una nueva variable relevante para el complejo sojero. El Senado aprobó elevar el corte obligatorio de biodiésel del 7,5% al 10%, medida que entraría en vigor dentro de doce meses. De implementarse, implicaría una mayor utilización doméstica de biodiésel y, por lo tanto, una mayor demanda de aceite de soja.El impacto puede trasladarse al mercado. Argentina es uno de los principales exportadores mundiales de harina y aceite de soja, por lo que un mayor consumo interno de aceite podría reducir el volumen disponible para exportación y modificar el balance del complejo. Además, una mayor demanda de aceite puede mejorar los márgenes de la industria y favorecer la actividad de las plantas de procesamiento.En el mercado externo, Argentina registró 493.000 toneladas de harina de soja para exportación en la última jornada de la semana pasada, mientras que el aceite de soja sigue atento a la evolución de la demanda energética. A esto se suma un pronóstico de lluvias para los próximos días, que será seguido por su impacto sobre las labores agrícolas y la evolución de los cultivos.En conjunto, el aumento del corte de biodiésel representa una señal de mayor demanda estructural para el aceite de soja argentino y agrega un nuevo factor a considerar en la formación de precios del complejo.Chicago llegó la semana pasada con precios en consolidación, pero con una agenda capaz de generar nuevas señales. Los fondos pueden continuar tomando ganancias, mientras los productores restringen ventas y el clima agrega incertidumbre sobre la oferta. Sin embargo, la principal variable está fuera del mercado: China.Con casi 15 millones de toneladas de soja estadounidense ya comprometidas y un volumen potencial cercano a 10 millones de toneladas todavía por cubrir, cualquier definición comercial entre Washington y Beijing puede modificar las expectativas de demanda. La eventual reducción de los aranceles y el regreso de los compradores privados chinos abrirían una nueva etapa para los granos estadounidenses y podrían darle a la soja un argumento adicional para volver a mirar hacia arriba.Semana Trump-Xi: fondos posicionados y riesgo de toma de gananciasLos fondos redujeron parte de sus posiciones compradas tras la decisión de la Fed y de cara al encuentro entre Donald Trump y Xi Jinping del jueves 24 de septiembre, mientras el mercado mantiene una elevada exposición compradora que podría amplificar una toma de ganancias si las noticias no cumplen con las expectativas. El petróleo continúa firme, aunque un dólar fortalecido limita el respaldo sobre los commodities. El clima vuelve a ser protagonista en Estados Unidos, con lluvias de 50 a 125 milímetros en sectores del Corn Belt que limitaron fuertemente el avance de la cosecha. Los pronósticos mantienen nuevas precipitaciones durante los próximos días, con una ventana más seca de aproximadamente un día y medio hacia mediados de semana. Mientras que el comportamiento estacional del maíz —con subas en las últimas diez ocasiones hacia fines de octubre— aporta un elemento adicional de seguimiento.
China como principal catalizador, pero con la oferta estadounidense y el clima como segundo eje
Full Article
Original Source
Read the full article at Clarin →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.