
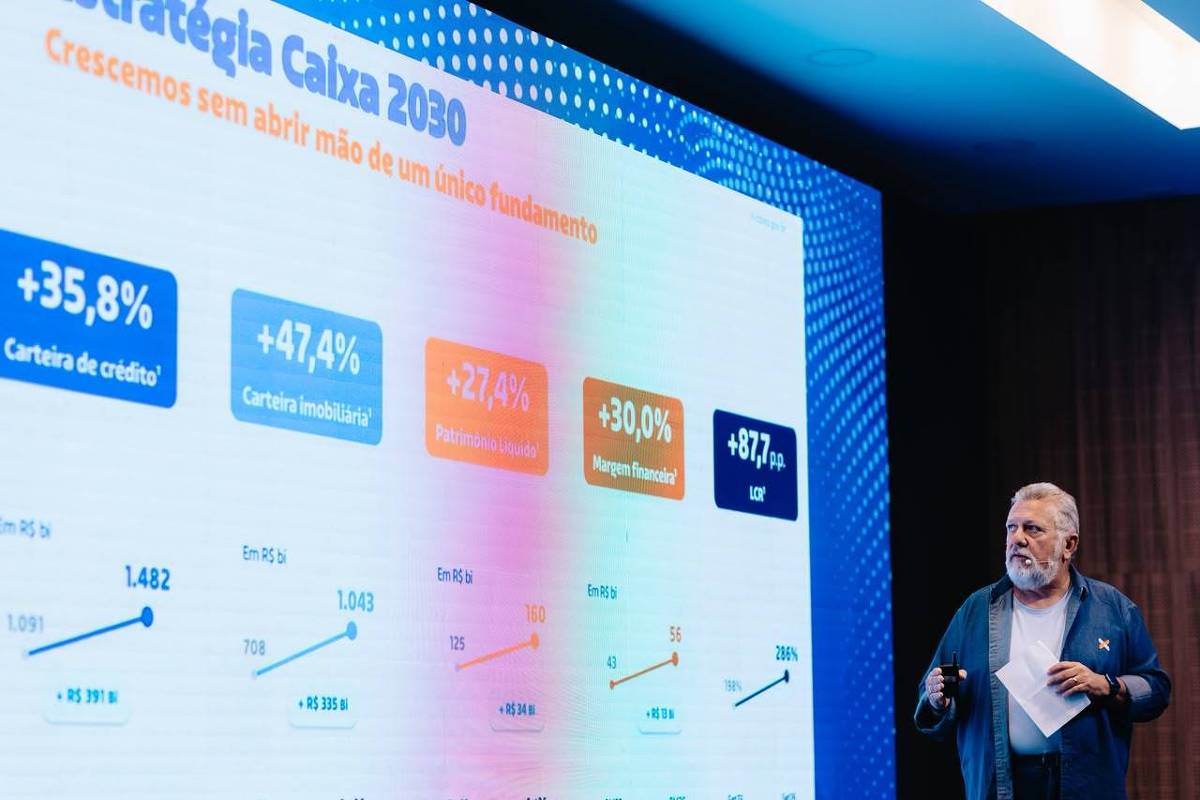
São Paulo A Caixa Econômica Federal ampliou as provisões para perdas com empréstimos e reduziu a concessão de crédito ao agronegócio diante do avanço da inadimplência no setor, que chegou a 25,44% em setembro. A exposição relativamente pequena ao campo, que representa 4,1% da carteira total do banco, limita o impacto da crise sobre os resultados, mas não impediu a deterioração da qualidade dos ativos em outras modalidades de crédito. O saldo dos empréstimos rurais recuou 1,9% em 12 meses, para R$ 60,6 bilhões. Nos nove primeiros meses de 2026, as novas concessões caíram 23%, para R$ 9 bilhões, enquanto a cobertura de provisões dos contratos classificados no estágio de maior risco chegou a 60%. A estratégia é conter a exposição a novos riscos e concentrar esforços na recuperação dos empréstimos já concedidos. A direção afirma que está revendo o perfil das operações, renegociando contratos e reavaliando as garantias oferecidas pelos produtores. Presidente da Caixa Econômica Federal, Carlos Antônio Vieira Fernandes, fala sobre as estratégias do banco durante apresentação do balanço do terceiro trimestre de 2026 - Caique Coufal/Divulgação Caixa Segundo Adriano Matias, vice-presidente de varejo da Caixa, parte da pressão sobre os produtores vem de empréstimos contratados em 2021 e 2022, que começam a vencer agora, após períodos de carência. O cenário combina aumento dos custos de produção e preços de commodities abaixo das expectativas de quem tomou os financiamentos. Para o executivo, a dificuldade de pagamento não significa necessariamente que os produtores tenham perdido a capacidade ou a disposição de honrar os compromissos. Segundo Matias, mais de 3.600 devedores optaram pela renegociação dos contratos após serem provocados. A iniciativa resultou em aproximadamente R$ 4 bilhões em acordos reestruturados no âmbito da MP 1.376, que estabelece regras para a renegociação de dívidas rurais. "É onde tem, de fato, o nosso maior cuidado e reforço de provisão em função do cenário que é amplamente divulgado, conhecido pelo mercado como um todo", afirmou Marcos Brasiliano Rosa, vice-presidente de finanças e controladoria da Caixa, durante a apresentação dos resultados, nesta sexta-feira (13).A expectativa da administração é que o avanço das renegociações ajude a estabilizar a inadimplência. A recuperação efetiva dos empréstimos, porém, ainda depende do comportamento dos pagamentos nos próximos meses. A diferença de exposição ao agronegócio ajuda a explicar por que a Caixa não enfrenta a mesma pressão do Banco do Brasil, que registrou queda de 66,5% no lucro do terceiro trimestre, para R$ 1,27 bilhão, em meio à deterioração dos empréstimos rurais.A Caixa ainda é uma entrante no mercado de crédito agrícola, segundo a própria direção, e mantém seus negócios concentrados no financiamento habitacional. No Banco do Brasil, o agronegócio tem peso muito maior na carteira e na operação como um todo. O crédito imobiliário da Caixa somou R$ 1,043 trilhão em setembro, alta de 15,5% em 12 meses. A modalidade representa 70,4% de todo o crédito concedido pela instituição e equivale a 68,2% do mercado brasileiro de financiamento habitacional. As contratações de financiamento imobiliário chegaram a R$ 210,1 bilhões entre janeiro e setembro, crescimento de 20,9% em relação ao mesmo período de 2025. Desse total, R$ 131 bilhões vieram de recursos do FGTS e do Fundo Social, enquanto R$ 79 bilhões foram contratados com recursos do SBPE (Sistema Brasileiro de Poupança e Empréstimo). As operações com recursos da poupança e taxas de mercado mais que dobraram, com alta de 102% na comparação anual. O desempenho reforça o peso do financiamento habitacional na atividade da instituição e ajuda a compensar a deterioração de outras modalidades de crédito. A carteira imobiliária também apresenta indicadores de inadimplência mais favoráveis que os de outros segmentos, embora tenha registrado piora. O percentual de ativos problemáticos passou de 1,3% em junho para 1,7% em setembro. No conjunto das operações, os ativos problemáticos somaram R$ 107 bilhões. Cerca de 51% desse volume estava coberto por provisões, segundo o balanço. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.Além da necessidade de reforçar as reservas para perdas com crédito, a Caixa teve aumento das despesas com pessoal. O acordo coletivo dos funcionários, fechado em setembro, representou impacto de R$ 650 milhões no trimestre, dos quais R$ 350 milhões corresponderam a bônus por desempenho. As despesas administrativas cresceram 6,3% nos nove primeiros meses do ano. A paralisação dos funcionários, que durou cerca de 20 dias em setembro, também afetou o andamento de operações. Houve atrasos na formalização de contratos e nos repasses do Minha Casa, Minha Vida para construtoras que dependem dos recursos do banco para financiar as obras. A direção espera que o fluxo seja normalizado no quarto trimestre. A greve também contribuiu para a revisão das projeções de crescimento da carteira de infraestrutura, agora estimada em cerca de 1% para o ano. Na outra ponta, a margem financeira líquida cresceu 14,3% nos nove primeiros meses de 2026, favorecida pela recomposição das taxas dos empréstimos e pela redução do custo de captação. A Caixa atribui a melhora à substituição gradual de operações antigas, contratadas com juros menores, por financiamentos com remuneração mais elevada. A poupança, uma das principais fontes de recursos para o financiamento habitacional, somou R$ 407,8 bilhões na Caixa, o equivalente a 40,2% do mercado nacional. O banco espera encerrar o ano com R$ 1,5 trilhão em crédito, mantendo a expansão da carteira, mas com maior seletividade nas concessões, especialmente nas operações comerciais e rurais.
Caixa rev� risco no campo e renegocia d�vidas ap�s avan�o da inadimpl�ncia
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.