
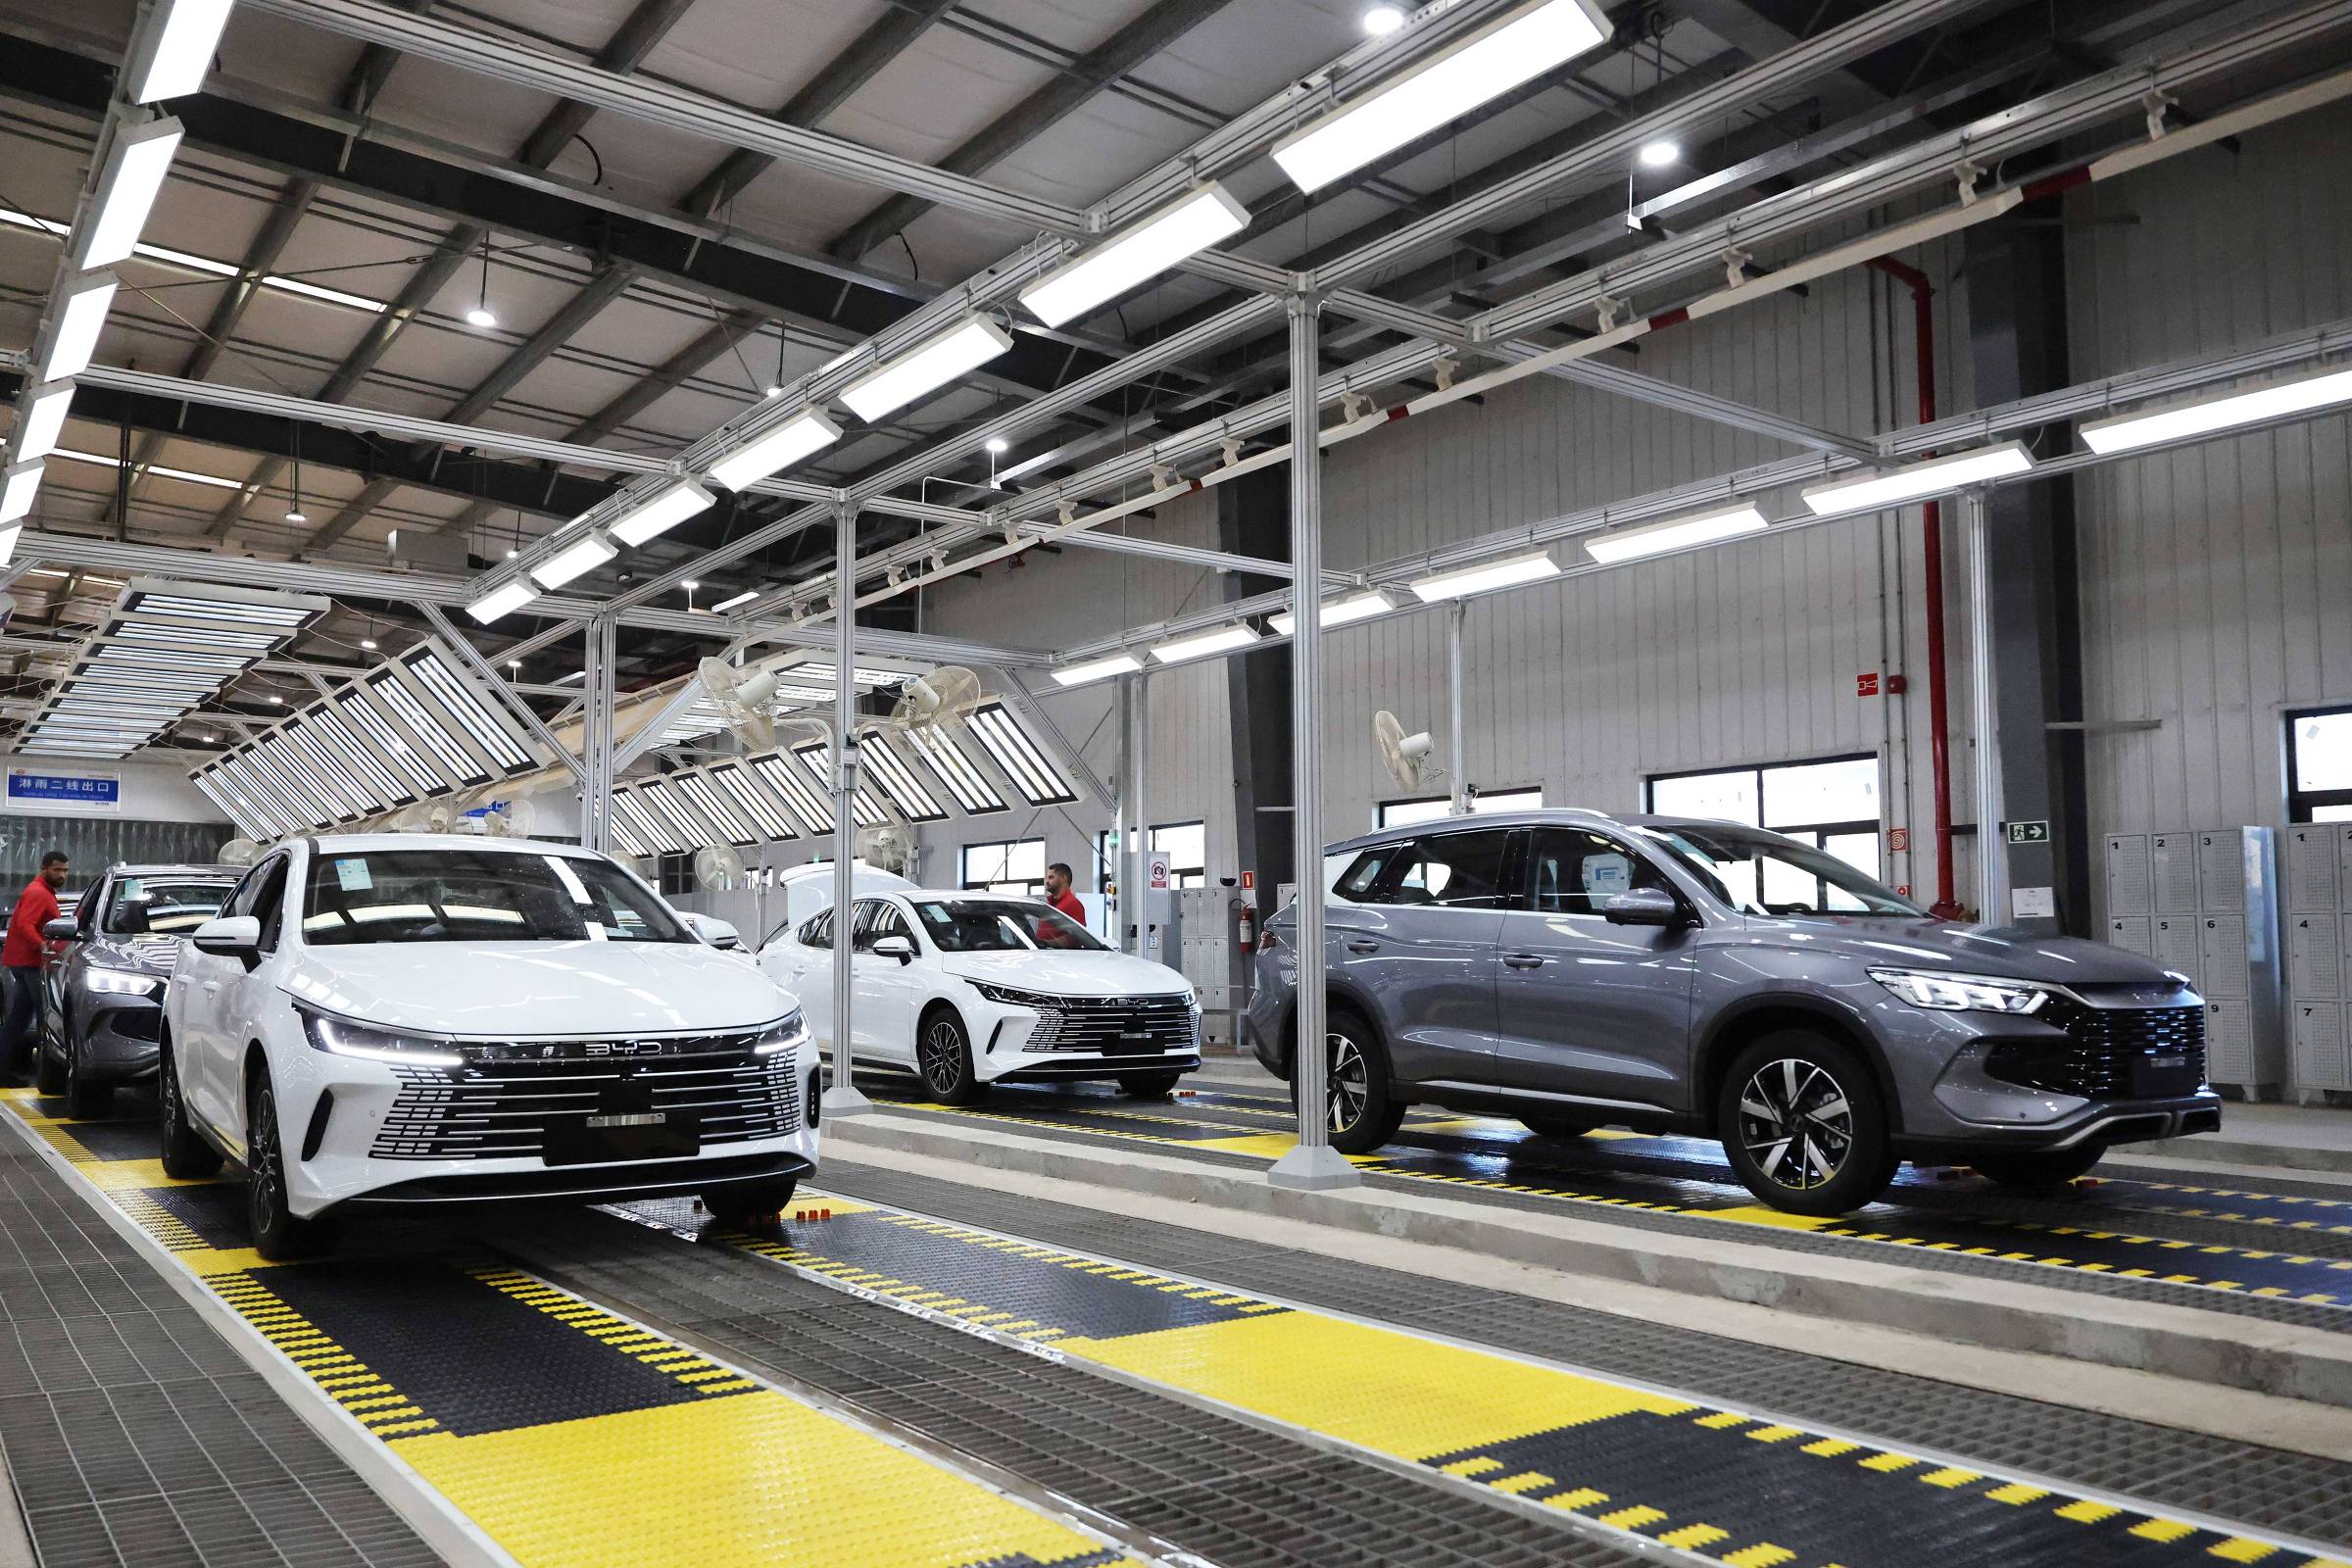
São Paulo Mesmo em um cenário de juros altos e comprometimento de renda, a compra parcelada de veículos chegou ao maior volume em 15 anos no Brasil, ao mesmo tempo em que os calotes nos pagamentos também crescem. Em agosto, foram financiadas 683.928 unidades, o maior volume para um mês de agosto desde 2011, segundo a Trillia, empresa de dados da B3. Nos oito primeiros meses de 2026, foram 5,136 milhões de veículos novos e usados financiados, crescimento de 10% em relação ao mesmo período do ano passado. Em termos de volume, a alta é mais expressiva. Segundo dados do Banco Central, foram R$ 173 bilhões concedidos pelos bancos para a compra de veículos no ano até julho, a maioria para pessoas físicas. O montante supera a faixa de R$ 150 bilhões registrada em 2025 e em 2024 para o mesmo período. Carros passam por teste de pulverização de água no complexo industrial da BYD, em Camaçari (BA) - Jin Haoyuan - 15.jun.26/Xinhua A inadimplência também escala para um pico. Em pessoas físicas, 6,63% dos financiamentos estavam em atraso há mais de 90 dias, o maior patamar desde 2012, segundo dados de julho. Para as jurídicas, o índice estava em 5,62%, o maior desde 2016, ano marcado pela pior recessão da economia brasileira. "Apesar de o mercado estar aquecido, ele poderia estar crescendo ainda mais caso não tivéssemos uma inadimplência nesse patamar. Isso se deve à nossa conjuntura econômica, juro elevado, classe média com a renda comprometida, endividada", diz Renata Herani, CEO da Tecnobank, empresa que registra eletronicamente contratos de financiamento de veículos no Brasil. Para Cassio Pagliarini, sócio da consultoria Bright, o aumento da inadimplência no segmento de carros de passeio já se reflete na maior dificuldade para aprovar um financiamento. "Por isso não acreditamos em um disparo do nível de inadimplência, porque já está ocorrendo nos bancos uma limitação na aprovação para evitar o que aconteceu no passado. Há um controle maior." Pagliarini se refere a um período em que a inadimplência disparou em meio à alta nas vendas. Em 2012, a redução do IPI (Imposto sobre Produtos Industrializados) estimulava as vendas, e a Selic havia baixado de 11% para 7,25% ao ano. Consumidores com pouca experiência na aquisição de crédito encontravam facilidade em contrair a dívida, e a inadimplência ultrapassou os 6%. Os dez carros mais vendidos de 2012 faziam parte do segmento de veículos populares. Eram modelos como o Volkswagen Gol, cujo preço partia de R$ 27.990 em agosto daquele ano. Atualizado pelo IPCA (Índice Nacional de Preços ao Consumidor Amplo), o valor equivale hoje a R$ 57,5 mil. Atualmente, a lista dos campeões de emplacamentos não traz nenhum modelo com preço inicial inferior a R$ 90 mil. O Volkswagen Polo, que lidera entre os carros de passeio, é anunciado a partir de R$ 96.690 no site da montadora. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisõesNo Santander, líder em financiamento de veículos, a inadimplência da categoria segue estável. Segundo Alexandre Papa, diretor de auto, usados e motos da Santander Financiamentos, a carteira do banco está se voltando a um perfil de cliente mais resiliente, após uma seleção mais rigorosa. "Estamos olhando muito de perto essa concessão de crédito. Temos percebido que a qualidade das propostas que têm entrado é inferior ao que recebíamos, dado o nível de endividamento da população", diz Papa. Com a piora na originação, o banco pede mais entrada conforme o score de crédito do comprador. Quanto menor a capacidade do pagamento, maior o valor. "Se o cliente tem um bom perfil de crédito, continuamos fazendo até sem entrada no prazo máximo de 60 meses. Para clientes com score menor, a entrada média vai de 20% a 30%, depende muito do perfil", afirma Papa. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.Ainda segundo o executivo, outro fator que contribui para a estabilidade nos atrasos é o crescimento das vendas de veículos elétricos e híbridos de montadoras chinesas, que oferecem taxa zero para quem dá uma entrada robusta. Além disso, a redução de custos com abastecimento e manutenção, em relação aos automóveis a combustão, aumenta a capacidade de o comprador arcar com as parcelas, o que reduz os atrasos. "Há uma migração muito forte dos motoristas de aplicativo para o modelo elétrico em função da economia de combustível. Essa economia praticamente paga o valor da parcela do financiamento", diz Papa. Ele afirma que o programa Move Brasil, que subsidia a aquisição de veículos para profissionais do transporte, também contribui para essa migração. São elegíveis apenas modelos flex, elétricos, híbridos ou movidos a etanol que custem até R$ 200 mil. Os atrasos também estão estáveis no C6, diz Ricardo Bonzo, diretor de veículos do C6 Bank. No banco, a entrada média é de 40% do valor do veículo, o que reduz as parcelas. "Não vamos dar crédito de forma inconsequente, até porque isso criaria um problema para a indústria na totalidade. Queremos crescer onde a gente sabe que o cliente tem de fato capacidade de adquirir aquele compromisso de pagamento mensal." Ele afirma que, atualmente, os atrasos não estão concentrados em algum público específico, acontecendo das classes A a D. Bonzo, do C6, diz que, quando os bancos sofreram mais com a inadimplência no parcelamento de veículos, na década passada, tinham políticas de crédito diferentes, com prazos mais longos e um percentual de financiamento elevado, o que mudou recentemente. MOVE BRASIL O lançamento do Move Brasil também trouxe novos compradores para o mercado, gerando incerteza sobre o comportamento deles no pagamento das parcelas. "No [programa] Move Brasil, o movimento nas concessionárias se mostrou elevado, mas os índices de aprovação foram muito baixos, indicando a restrição", afirma Milad Kalume, sócio e consultor da K.Lume. Criado em junho, o programa do governo Lula que subsidia a aquisição de veículos novos e seminovos por entregadores, motoristas de táxi, aplicativos e transporte escolar já teve R$ 5,3 bilhões em vendas, com 51 mil carros comercializados até o momento, segundo dados do Banco Nacional de Desenvolvimento Econômico e Social, que centraliza as operações. Contudo, Kalume diz que o problema atual da inadimplência não se deve a esse aumento da procura de veículos para uso profissional. "A inadimplência já causava preocupação no Banco Central antes mesmo do início do programa, e existe um aspecto metodológico importante a ser considerado: o indicador do BC para inadimplência de pessoas físicas no financiamento de veículos considera operações com atraso superior a 90 dias e não inclui financiamentos realizados com recursos do BNDES ou de programas governamentais." O especialista não descarta que possam surgir problemas. "Trata-se de um risco financeiro elevado para uma classe econômica que não possui uma constância em sua remuneração."
Brasil tem recorde de financiamento de ve�culos em meio a alta da inadimpl�ncia
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.