
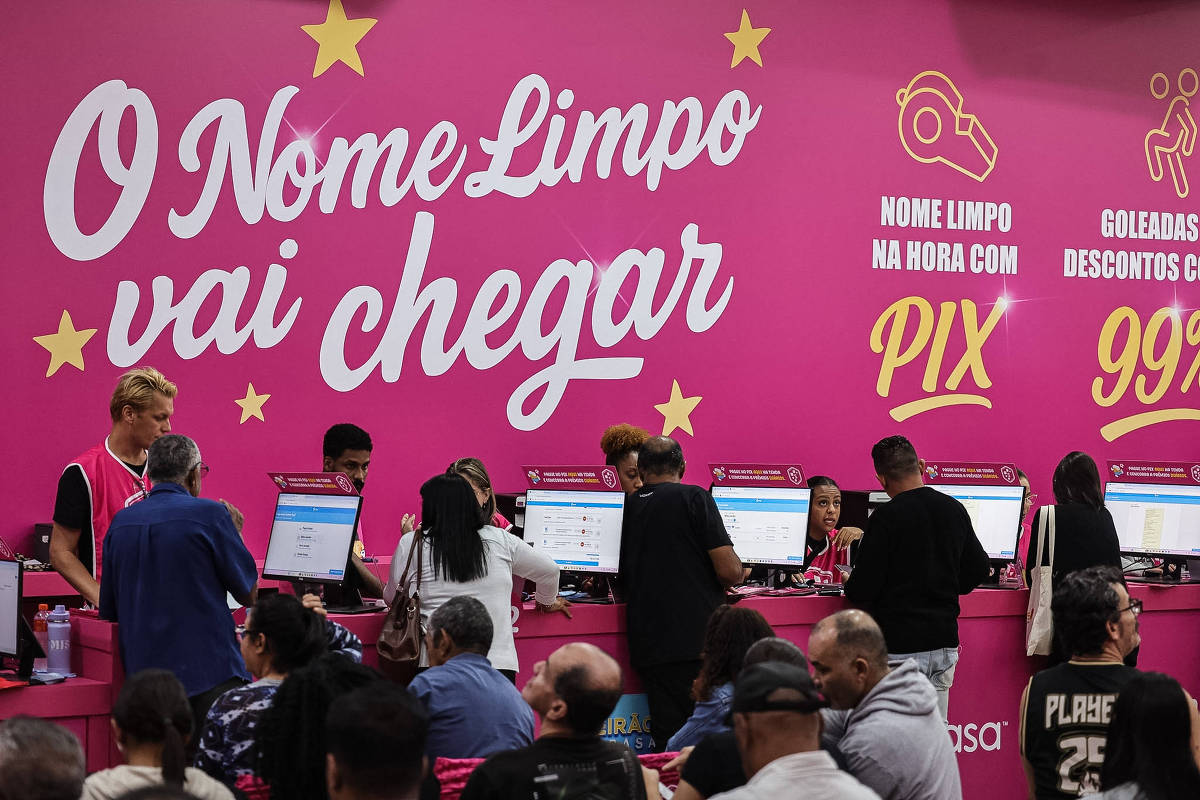
São Paulo O resultado dos bancos deve se deteriorar ainda mais no terceiro trimestre deste ano e trazer um indicador negativo para 2027, dizem analistas. Eles esperam que o lucro dos maiores bancos continue pressionado por um maior custo de crédito, dados a ainda alta inadimplência e o comprometimento de renda das famílias. Em agosto, dado mais recente do Banco Central, o índice de empréstimos em atraso há mais de 90 dias bateu um novo recorde: 5,04% de todo o crédito do sistema financeiro estava inadimplente. Em pessoas físicas, o indicador é maior, de 6,03%, também recorde, enquanto entre pessoas jurídicas, está em 3,35%, o maior desde 2017, segundo série histórica iniciada em 2011. Movimentação no Feirão Limpa Nome da Serasa, que oferece descontos para quem quer renegociar dívidas e sair da inadimplência. - Rafaela Araújo - 31.mar.26/Folhapress "O cenário macro permaneceu desafiador, marcado por juros mais altos por mais tempo e preocupações crescentes com um possível ciclo de crédito mais difícil em 2027", dizem analistas do BTG Pactual, em relatório. Segundo especialistas, a expectativa é que bancos privados tenham reduzido o ritmo de empréstimos entre julho e setembro, o que acaba também comprimindo os ganhos, de olho no cenário mais desafiador para clientes. Além disso, calcula-se que a PDD (provisão contra devedores duvidosos), que leva em conta o montante que o banco não espera reaver, tenha aumentado. Como contrapartida, as instituições também devem ter puxado o freio nos demais gastos com a operação. Nesse contexto, o BTG continua a ver o Itaú Unibanco como o mais resiliente do setor, dada a qualidade de ativos na carteira, priorizando clientes com menos chance de calote. "Embora o posicionamento mais conservador do banco tenha resultado em um crescimento de receita mais fraco no curto prazo, vemos isso como uma preparação prudente para um ambiente operacional mais desafiador", afirma o BTG. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisõesDe acordo com analistas consultados pela plataforma Bloomberg, o lucro do Itaú deve somar R$ 12,7 bilhões no terceiro trimestre, com um ROE (retorno sobre o patrimônio, em inglês, ou seja, lucro em relação ao patrimônio) de 23,9%. O Goldman Sachs espera que a rentabilidade medida pelo ROE caia em todos os grandes bancos na comparação com o segundo trimestre, com exceção do Santander, que está mais seletivo com o crédito há mais tempo. Segundo a consulta da Bloomberg, o lucro do Santander Brasil deve somar R$ 3,2 bilhões no trimestre, com um ROE de 12,7%. Analistas do banco americano também calculam que 60% dessa piora no cenário é fruto de uma deterioração do crédito, enquanto 40% seria fruto da mudança contábil da regulação 4966 do Banco Central, que requer que bancos calculem a PDD com base em perda esperada e não em perda incorrida. Como os bancos estão emprestando menos, a margem financeira também tende a ficar pressionada. Além disso, o atraso dos clientes do agronegócio deve continuar pesando, já que o alívio das medidas de repactuação promovidas pelo governo, como a MP 1376, ainda não teve grande impacto, pois passou a valer mais para o fim do trimestre. Dado o cenário, o Citi espera que as provisões do Banco do Brasil, com a maior fatia do segmento agro, sigam elevadas, com um lucro 40% menor na comparação trimestral e um ROE de 5%. Analistas do banco também reduziram as estimativas de lucro do BB em 20% para 2026 e 2027. O consenso do mercado, o ROE do BB deve ficar em 7,4% e o lucro líquido em R$ 3,8 bilhões. Por outro lado, o Citi vê o BTG como provável destaque positivo nesta temporada de balanços, prevendo um aumento do crédito saudável e maior receita com gestão de ativos. No consenso do mercado, a expectativa é de um lucro de R$ 5,2 bilhões e um ROE de 26,4%. A baixa renda e as pequenas e médias empresas seguem como pontos de atenção e bancos mais expostos a esses clientes tendem a ter que aumentar a PDD, como o Nubank e o Bradesco. Por outro lado, os empréstimos sem garantia do Nubank são contrabalançados pela curta duração da carteira e uma rentabilidade acima dos pares, o que deve desacelerar o crescimento do banco. Do lado do Bradesco, a priorização de linhas com garantia também deve ser um amortecedor. Segundo as projeções coletadas pela Bloomberg, o lucro esperado do Nubank é de US$ 1,1 bilhão (R$ 5,55 bilhões) com um ROE de 32,7%. Para o Bradesco, de R$ 7,1 bilhões, com um ROE de 16%. "O Banco do Brasil enfrenta desafios maiores devido a uma exposição excessiva ao setor rural, aos riscos de execução da MP 1.376 [renegociação de dívidas do agro] e à fragilidade nos pagamentos em dia, o que afeta os cartões de crédito", afirma o Goldman, em relatório. O mercado também espera que o cenário adverso se prolongue até 2027, o que deve se refletir na fala dos banqueiros nas apresentações de resultados. "Diante de uma maior incerteza quanto à atividade econômica no curto prazo, no que tange ao crédito para famílias e pequenas e médias empresas, esperamos um tom mais cauteloso em relação às perspectivas futuras", diz o Itaú BBA, em relatório.
Bancos v�o apresentar resultados mais fracos no 3� tri com inadimpl�ncia em alta
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.