
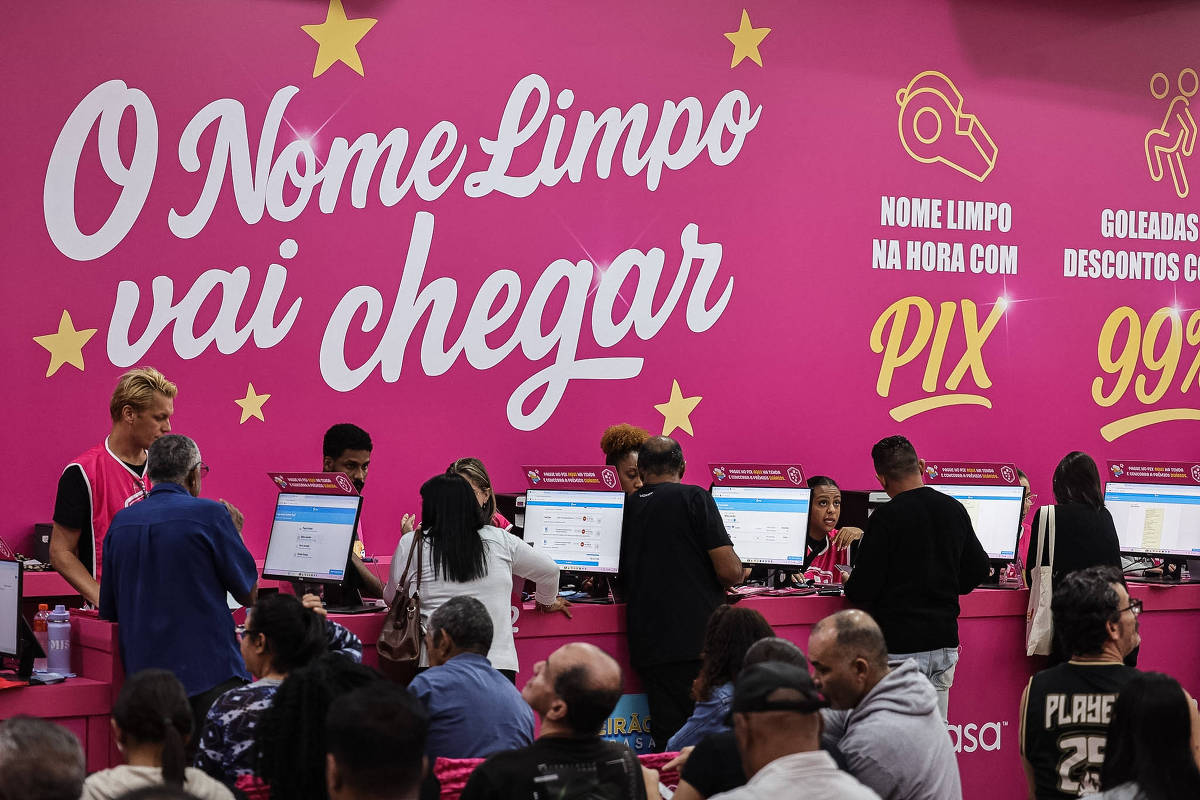
São Paulo Quase dois meses após o fim do Desenrola 2.0, ainda está em discussão a contrapartida que os bancos precisam oferecer em iniciativas de educação financeira. Como determina a medida provisória 1.355, as instituições participantes do Novo Desenrola devem destinar 1% dos recursos liberados pelo FGO (Fundo de Garantia de Operações) para essas medidas até maio de 2027. A medida provisória também prevê que as iniciativas sejam pactuadas em comum acordo com o Ministério da Fazenda. Segundo os bancos consultados pela Folha, as ações continuam em debate com a pasta. Feirão Limpa Nome da Serasa, que oferece descontos para quem quer renegociar dívidas e sair da inadimplência, no vale do Anhangabaú em São Paulo (SP) - Rafaela Araújo - 31.mar.26/Folhapress O Desenrola 2.0, que vigorou de 4 de maio a 31 de agosto, renegociou cerca de 5,54 milhões de débitos, cujo valor original somava R$ 28,37 bilhões, segundo dados da Fazenda. Com descontos de cerca de 80%, os valores repactuados caíram para R$ 5,7 bilhões, quitados em sua maior parte à vista. Os débitos parcelados e garantidos pelo FGO somaram R$ 1,6 bilhão. Com isso, os bancos precisam destinar R$ 16 milhões a iniciativas educativas. Desse total, cerca de R$ 5 milhões serão destinados ao Amplifica Educação Financeira, programa setorial criado por instituições do sistema financeiro para ampliar essas ações no âmbito do Desenrola, segundo a Fin (Confederação Nacional das Instituições Financeiras), que representa entidades como Febraban, Zetta e ABBC. Outros R$ 11 milhões também estão previstos para ações de educação financeira, mas ainda não têm destinação definida e não fazem parte do Amplifica. Segundo a Fin, a iniciativa setorial surgiu da possibilidade prevista na regulamentação de as instituições financeiras desenvolverem projetos conjuntos de educação financeira por meio de suas entidades representativas. "A proposta é reunir, em um esforço conjunto, o setor financeiro para fortalecer iniciativas de educação e cidadania financeira capazes de chegar a mais pessoas, inclusive além do público que participou do Desenrola, com atenção especial às pessoas em situação de vulnerabilidade econômica e às mulheres", afirma a entidade. Para Carlos Castro, planejador financeiro e CEO da SuperRico, o dinheiro deveria ser empregado em uma medida mais prática, que impeça pessoas de voltarem a se endividar. "As instituições disponibilizam um conteúdo [de educação financeira] que não é suficiente. A pessoa dificilmente vai consumi-lo e, mesmo que consuma, isso não necessariamente gera transformação. Apenas produzir conteúdo não resolve", diz o especialista. Ele sugere que seja obrigatório ao cliente informar ao banco sua renda e seu gasto mensais antes de contratar um empréstimo. Se o banco identificar que as informações prestadas estão distantes do perfil do cliente ou não condizem com a dívida a ser contratada, o empréstimo seria negado. "A pessoa precisa confirmar que tem o mínimo de organização financeira para obter crédito. Se não apresentar um orçamento realista, não tem o crédito liberado, mas talvez um programa assim precise ter uma compensação para os bancos e R$ 16 milhões não seriam suficientes", diz Castro. No último dia 23, o Banco Central anunciou medidas contra ofertas inadequadas ou abusivas de crédito, que entrarão em vigor em março. Bancos terão que ter maior transparência antes da contratação, oferecer bloqueio de propagandas e de ofertas ativas e disponibilizar aos clientes um painel de dívidas consolidadas. "Para clientes em situação de maior vulnerabilidade financeira ou risco de endividamento excessivo, a proteção será reforçada: ofertas de crédito dependerão de autorização prévia, específica e inequívoca e somente poderão ter como finalidade melhorar suas condições financeiras, como em renegociações, portabilidade ou migração para produtos mais vantajosos, sem oferta de novos recursos", diz o BC. COMO O PROGRAMA VAI FUNCIONAR? O Amplifica deverá apoiar de 10 a 12 organizações que já tenham iniciativas de educação financeira em funcionamento e potencial para ampliar seu alcance. Em nota, a Fin afirma que, além de recursos financeiros, elas receberão acompanhamento técnico. A organização sem fins lucrativos Artemisia será responsável pela execução técnica e operacional do programa, incluindo a chamada pública, a busca ativa de organizações, a análise das candidaturas e o acompanhamento dos projetos. A seleção final ficará a cargo de um comitê formado por representantes da Fin, da ABBC, da Acrefi, da Febraban e da Zetta. O projeto ainda depende de aprovação da Secretaria do Tesouro Nacional e do Ministério da Fazenda. Segundo a Fin, se for aprovado, o programa deverá começar em novembro, com a publicação do edital e a abertura da chamada pública. Cada organização poderá receber até R$ 500 mil. Poderão participar da chamada pública instituições sem fins lucrativos, universidades, centros de pesquisa e startups com soluções de educação e cidadania financeiras. A Fin diz que entre os públicos que serão priorizados estão pessoas em situação de vulnerabilidade econômica, com atenção especial à participação feminina e à autonomia financeira das mulheres. POR QUE AÇÕES DE EDUCAÇÃO FINANCEIRA SÃO IMPORTANTES? Para Ana Rosa Vilches, diretora da DSOP Educação Financeira, as propostas de combate ao endividamento podem aliviar a situação dos devedores, mas não garantem que as famílias consigam manter as contas em dia no longo prazo. "Em nenhum momento há um cuidado de não voltar com essa dívida, que o ciclo se quebre e se torne, em vez de vicioso, virtuoso", afirma. A especialista cita os feirões Limpa Nome, da Serasa, como exemplo de iniciativas que oferecem descontos para a renegociação de dívidas, mas não impedem que parte dos consumidores volte a ficar inadimplente pouco tempo depois. Em agosto, a inadimplência renovou seu recorde da série histórica, iniciada em 2011. Segundo dados do BC (Banco Central), 6,61% dos empréstimos com recursos livres —ou seja, desvinculados de programas de incentivo— estavam em atraso há mais de 90 dias. O UBS BB calcula que, mesmo com esses programas, o número de pessoas negativadas nos birôs de crédito aumentou em 2,7 milhões do fim de 2025 até agosto, chegando a um total de 84 milhões de brasileiros, cerca de 51% da população adulta. Segundo Ana Rosa, um dos problemas é que o acesso ao cartão de crédito pode ser restabelecido logo após o acordo, sem que o consumidor receba orientação sobre como utilizar o limite. Com isso, a pessoa pode voltar a acumular débitos em poucos meses. A especialista também diz que a parcela negociada pode não caber no orçamento familiar. Um consumidor que já não conseguia pagar uma dívida de cartão de crédito de R$ 3.000, por exemplo, pode aceitar um acordo que prevê prestações mensais altas sem ter renda disponível para assumir esse novo compromisso. Segundo a educadora financeira, os programas devem incluir orientações sobre mudanças nos hábitos de consumo, priorização do pagamento das dívidas e avaliação de alternativas para quitar os débitos, como vender temporariamente um bem que possa ser recuperado no futuro. C-Level Uma newsletter com informações exclusivas para quem precisa tomar decisões
Bancos devem destinar R$ 16 mi a educa��o financeira no �mbito do Desenrola 2.0
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.