
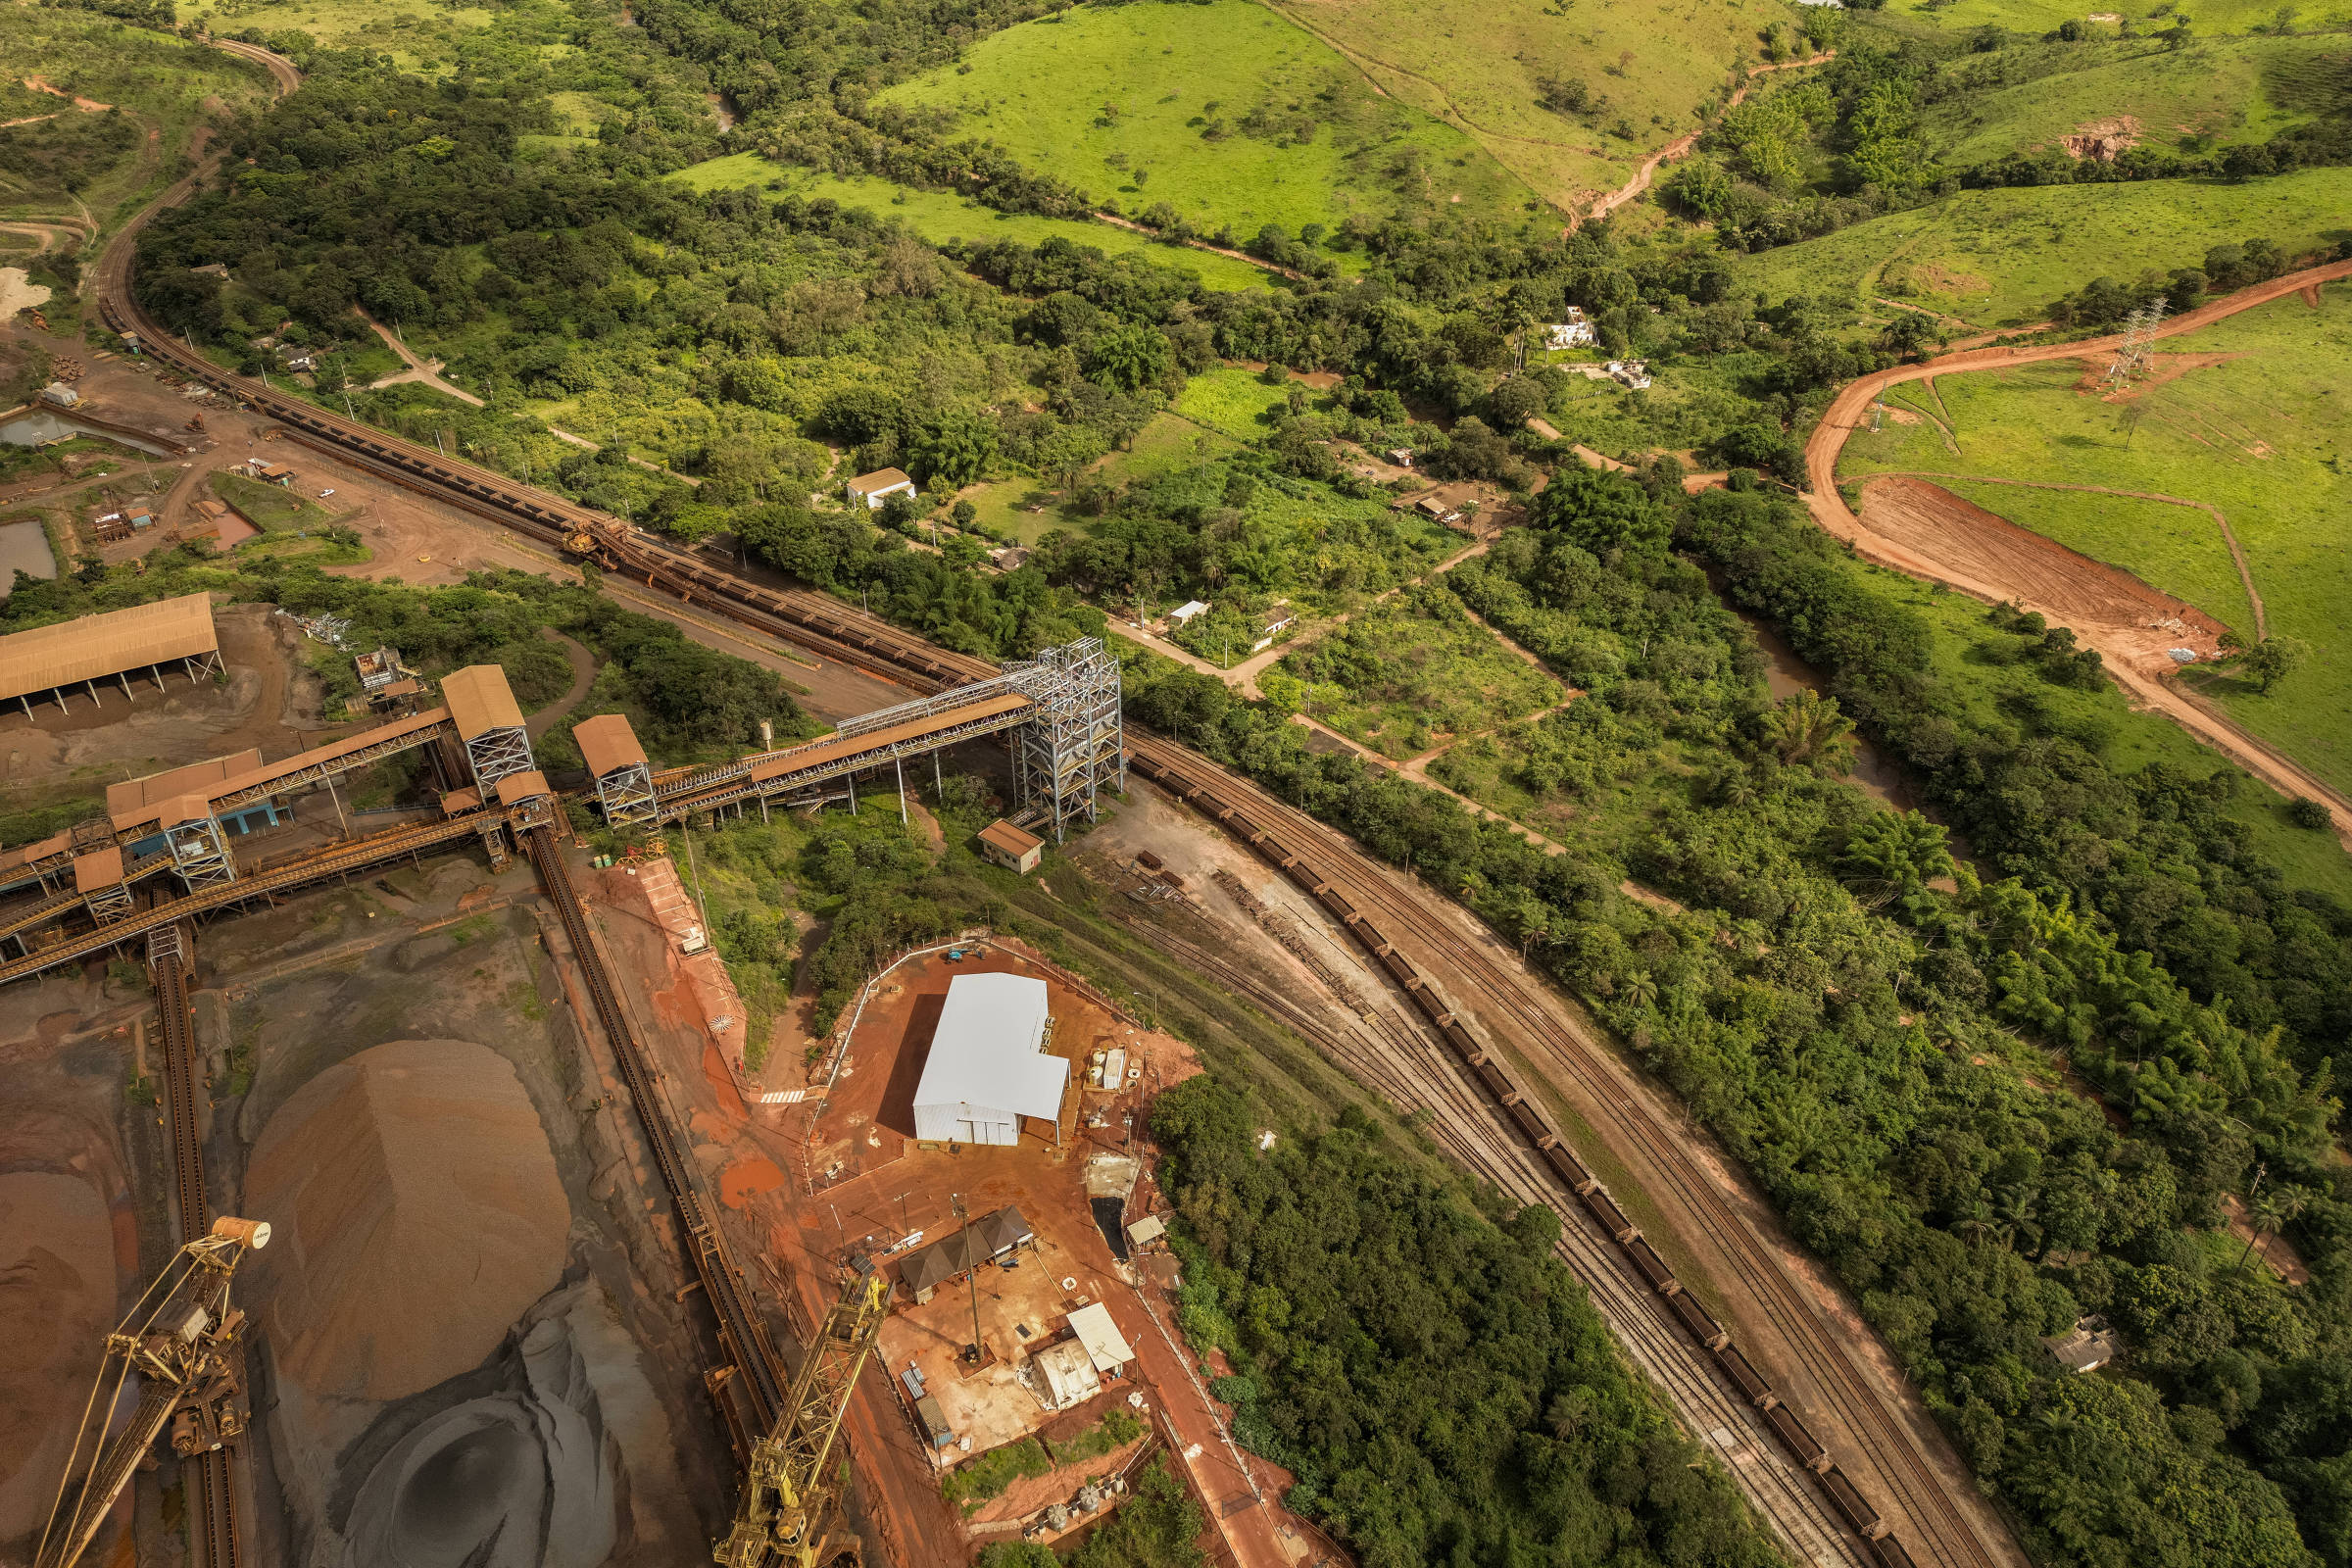
São Paulo As ações da CSN (Companhia Siderúrgica Nacional) chegaram a cair mais de 10% nesta terça-feira (29), após a CSN Mineração, subsidiária da companhia, reduzir a previsão de produção para 2026. A estimativa passou de 45 milhões a 47 milhões de toneladas para 39 milhões a 41 milhões de toneladas. A empresa citou um cenário de mercado pressionado pela alta do custo do frete para justificar a revisão. Às 15h42, as ações da CSN caíam 9,18%, cotadas a R$ 5,44, enquanto as da CSN Mineração recuavam 5,34%, a R$ 4,78. O papel da mineradora já acumulava queda de 21% desde 15 de setembro, o que ajuda a explicar uma reação mais contida nesta terça, segundo Luca Vello, analista da Genial. Além da redução dos volumes, a CSN Mineração elevou a previsão para o custo de caixa, para US$ 25 a US$ 26 por tonelada. Para Leonardo Brito, economista da Olimpo Investimentos, a combinação de menor volume e maior custo unitário indica uma deterioração da rentabilidade da operação de mineração. Operação da CSN Mineradora em Congonhas (MG) - Maíra Cabral - 11.dez.24/Folhapress "Esse movimento não surge isoladamente. Em análises recentes do Goldman Sachs, por exemplo, eles já apontavam a CSN Mineração como uma das mineradoras mais expostas à alta do frete, justamente pela exposição aos preços spot [preço à vista], e pela participação relevante de minério comprado de terceiros." Segundo Vello, da Genial, com o frete perto de US$ 43 por tonelada e o minério em torno de US$ 97 por tonelada, o preço na origem, já descontado o transporte, recuou cerca de 28% desde a média do segundo trimestre de 2026. Em relatório, o BTG Pactual também avaliou que o anúncio é negativo por sinalizar uma dinâmica de resultados mais fraca daqui para frente. Para o banco, os cortes não são particularmente surpreendentes diante dos custos de transporte elevados e da deterioração da viabilidade econômica da produção brasileira de minério de ferro. Folha Mercado Receba no seu email o que de mais importante acontece na economia; aberta para não assinantes.O banco afirma ainda que a CSN Mineração se junta a outros produtores brasileiros que reduziram a produção e estima que, apenas no Brasil, entre 30 milhões e 40 milhões de toneladas anuais de oferta estejam em risco nas condições atuais de preço do minério e frete. Em relatório, o Itaú BBA também avaliou o anúncio como negativo e estimou que as novas projeções podem reduzir em cerca de R$ 700 milhões a R$ 1 bilhão o Ebitda da companhia em 2026, ante a estimativa anterior do banco. O Itaú também afirma que a menor geração de caixa pode limitar o espaço para pagamento de dividendos. Gustavo Trotta, especialista e sócio da Valor Investimentos, afirma que o endividamento elevado amplia o impacto sobre as ações da CSN. Segundo ele, os investidores também devem acompanhar a venda da CSN Cimentos, que pode contribuir para a redução da dívida. Nesta terça, às 15h49, o minério de ferro DCE subia 0,32%, a 706 yuanes por tonelada, equivalente a aproximadamente US$ 105 (R$ 547). Ruy Hungria, estrategista da Empiricus, afirma que os fretes entre Brasil e China, principal mercado consumidor, praticamente dobraram desde o início do conflito no Oriente Médio. Ele adiciona que a Usiminas, por exemplo, já havia anunciado um movimento semelhante nas últimas semanas. A Vale, empresa de mineração com maior peso na Bolsa, também caía nesta terça. Às 15h53, a queda era de 1,88%, a R$ 69,82. Marcelo Boragini, especialista em renda variável da Davos Investimentos, afirma que a Vale está menos exposta à alta dos fretes por produzir minério de maior qualidade. Já a CSN tem participação relevante de minério de menor qualidade, cujo preço mais baixo faz com que o aumento do transporte consuma rapidamente a margem, diz. Boragini também avalia que a redução da produção de menor margem pode ser vista como uma forma de disciplina financeira. "É preferível reduzir volumes do que produzir sem retorno adequado. Se o frete recuar ou o preço do minério melhorar, essa produção com certeza vai ser retomada", afirma. Alexandre Pletes, head de renda variável da Faz Capital, afirma ainda que a CSN também enfrenta um cenário de enfraquecimento do consumo de aço no mercado doméstico. "A dívida líquida, em torno de R$ 42 bilhões, representa uma alavancagem [medida que relaciona o nível de endividamento de uma empresa à sua capacidade de geração de caixa] de cerca de 3,5 vezes a dívida líquida sobre o Ebitda [lucro antes de juros, impostos, depreciação e amortização]", afirma. "Com a mineração mais fraca e menor geração de caixa, o processo de desalavancagem fica mais difícil."
A��es da CSN caem mais de 10% ap�s CSN Minera��o cortar proje��es para 2026
Full Article
Original Source
Read the full article at C-level →KhanList aggregates and links to publicly available news content. We do not host full articles from third-party sources. Always verify important information with original sources.